A recuperação do Banco do Brasil (BBAS3) após a forte deterioração da carteira de crédito rural dependerá menos do volume de renegociações e mais da capacidade dos produtores voltarem a honrar seus compromissos financeiros. Essa foi a principal mensagem transmitida pela administração do banco durante reuniões com investidores realizadas no Rio de Janeiro e destacada em relatório da Genial Investimentos.
Na avaliação da casa, o quarto trimestre de 2026 deverá ser o primeiro momento em que o mercado poderá avaliar com maior clareza se as medidas adotadas serão suficientes para recolocar os resultados em uma trajetória de recuperação sustentável.
O banco atravessa desde 2025 um ciclo de deterioração do crédito rural, que pressionou a inadimplência, reduziu a rentabilidade e impactou os indicadores de capital. Embora o segundo trimestre tenha mostrado sinais de estabilização na carteira agro, os analistas avaliam que ainda há um longo caminho para a normalização.
Segundo o relatório, o principal indicador monitorado pela administração atualmente é a chamada pontualidade dos pagamentos, que mede a parcela dos compromissos quitados na data de vencimento. Em julho, o indicador estava próximo de 75%, muito abaixo do histórico de 97% a 98%. O Banco do Brasil indicou que essa taxa precisa se aproximar de 90% para que o custo de crédito volte a convergir para o guidance projetado para 2026.
Para melhorar esse cenário, a instituição endureceu critérios de concessão, reforçou exigências de garantias e passou a concentrar a originação em clientes considerados mais resilientes financeiramente.
O elemento central da tese é a execução da MP 1.376, medida provisória que ampliou os instrumentos disponíveis para renegociação de dívidas rurais afetadas por problemas climáticos ou queda dos preços agrícolas.
MP 1.376 é aposta para destravar recuperação
A medida permite renegociações com prazo de até oito anos, carência de dois anos para o principal e taxas equalizadas, desde que os produtores apresentem laudos técnicos que comprovem as dificuldades enfrentadas.
Segundo o Banco do Brasil, o potencial da nova MP pode alcançar cerca de R$ 30 bilhões entre operações inadimplentes e contratos que já tiveram vencimentos prorrogados. A medida sucede a MP 1.314, que anteriormente movimentou aproximadamente R$ 38 bilhões e ajudou a aliviar pressões sobre o capital do banco.
No entanto, a operacionalização da MP começou apenas no final de agosto, o que limita seus efeitos sobre o terceiro trimestre.
Por isso, a Genial acredita que o quarto trimestre será o verdadeiro teste da estratégia. O período já deverá incorporar maior volume de contratos renegociados e, principalmente, evidências sobre o comportamento dos clientes após a reestruturação das dívidas.
Desafio para alcançar o guidance
As contas explicam a relevância do período. O Banco do Brasil acumulou lucro de R$ 7,3 bilhões no primeiro semestre de 2026. Segundo exercício elaborado pela Genial, mesmo assumindo crescimento de 10% no lucro do terceiro trimestre, para aproximadamente R$ 4,3 bilhões, ainda seria necessário entregar cerca de R$ 6,4 bilhões no quarto trimestre para alcançar o piso de R$ 18 bilhões previsto no guidance anual.
Para os analistas, o resultado do terceiro trimestre poderá ser menos importante pelo lucro reportado e mais pelas sinalizações fornecidas pela administração sobre a execução da MP, a evolução da pontualidade e o comportamento das operações agro classificadas nos estágios de maior risco.
Agro estabiliza, mas inadimplência segue elevada
Há alguns sinais positivos recentes, mas o quadro continua desafiador. A inadimplência acima de 90 dias na carteira agro encerrou o segundo trimestre em 6,27%, praticamente estável na comparação com o primeiro trimestre. Ainda assim, o estoque de operações problemáticas permanece próximo de R$ 26,4 bilhões.
Além disso, a inadimplência acima de 30 dias avançou de 7,35% para 8,97% entre março e junho, movimento que a instituição atribui, em parte, à espera dos produtores pelas novas condições de renegociação trazidas pela MP 1.376.
O mercado acompanha o agro, mas outras linhas de crédito também geram atenção. A inadimplência acima de 90 dias na carteira de pessoa física avançou de 6,82% para 8,41% no segundo trimestre. Em cartões, o indicador saltou de 7,10% para 14,58%.
Segundo o banco, parte da piora está ligada a produtores rurais que também utilizam produtos de varejo, além do aperto sobre a renda das famílias. No caso dos cartões, houve ainda impacto de uma funcionalidade de parcelamento automático implementada no final de 2025 e posteriormente restringida no início do segundo trimestre.
Para a Genial, os instrumentos de recuperação estão mais claros do que estavam há alguns meses, mas o ritmo da normalização segue cercado de incertezas.
A avaliação é que a estabilização do agronegócio representa apenas a primeira etapa de um processo mais longo. O sucesso dependerá da capacidade de transformar renegociações em retomada efetiva dos pagamentos, reduzir a inadimplência e reconstruir a rentabilidade do banco. Assim, os próximos dois trimestres serão decisivos para determinar se o Banco do Brasil finalmente entrou em um ciclo consistente de recuperação ou se a normalização dos resultados voltará a ser adiada.
A Genial tem recomendação de manutenção para BBAS3, com preço-alvo de R$ 23,30, muito próximo do atual patamar das ações.
O Banco do Brasil (BBAS3) é o principal ponto de preocupação do Bank of America entre os grandes bancos brasileiros. Apesar de negociar com múltiplos baixos, o BofA aponta riscos relacionados à qualidade dos ativos e à carteira de agronegócio.
A instituição também cita baixa visibilidade sobre os efeitos das medidas recentes de renegociação de dívidas. Além disso, o ambiente político e a interferência governamental aparecem entre os riscos monitorados pelos analistas.
O cenário ocorre às vésperas das eleições e em meio à desaceleração da economia brasileira. O BofA destaca que, mesmo com expectativa de crescimento do lucro acima dos pares em 2027, o perfil de risco permanece elevado.
O Banco do Brasil intensificou o atendimento para produtores rurais e cooperativas que buscam renegociar operações de crédito rural por meio das condições previstas na Medida Provisória nº 1.376/2026. A medida cria condições especiais para a composição de dívidas de produtores que enfrentaram perdas provocadas por eventos climáticos ou perdas de mercado em duas ou mais safras entre 2019 e 2025. Os produtores contam com até 2 anos de carência e com taxas que variam de 5% a 12% ao ano, conforme a regulamentação da linha de crédito.
O Banco do Brasil estruturou uma esteira dedicada a dar maior agilidade ao atendimento de clientes potencialmente elegíveis. As agências do BB contam com equipes reforçadas e suporte especializado para adesão à MP, com objetivo de apoiar os clientes na recuperação da capacidade produtiva de suas propriedades rurais, na regularização financeira dos empreendimentos e retomada de seus investimentos e fluxo de caixa com mais previsibilidade.
“O Banco do Brasil está mobilizado para assegurar que os produtores rurais tenham acesso, de forma rápida e orientada, às condições previstas na MP 1.376. Nosso objetivo é contribuir para a reorganização financeira dos clientes e criar condições para que o produtor possa seguir investindo e gerando renda no campo. Como os recursos são limitados, é fundamental que os produtores procurem uma agência o quanto antes para verificar sua situação.”, informa Jean Michel, superintendente Nacional de Agronegócios do Banco do Brasil.
Atualmente, a instituição contabiliza cerca de 5 mil operações na esteira de contratação, promovendo a continuidade da atividade agropecuária dos clientes, bem como da sustentabilidade do crédito, considerando o alongamento de prazos de operação para até 10 anos.
Os produtores podem procurar qualquer unidade do Banco do Brasil para verificar se atende às características do Programa. A contratação está sujeita à análise das condições previstas na Medida Provisória e à apresentação de laudo técnico que comprove as perdas na produção ou a redução da renda bruta agropecuária esperada.
O Banco atua continuamente na assessoria e oferta de soluções compatíveis com a realidade de produção, de caixa e das garantias de cada produtor. Em todo o país, a carteira agro do Banco do Brasil possui cerca de 113 mil clientes com operações potencialmente elegíveis às condições previstas na MP, representando um volume de até R$ 100 bilhões. Desse total, aproximadamente 36% correspondem a operações inadimplentes, enquanto o restante contempla operações adimplentes que foram prorrogadas ou renegociadas.
O Banco do Brasil alcançou a marca de 46.908 contas eleitorais abertas, consolidando sua posição como principal instituição financeira escolhida pelos candidatos para a movimentação dos recursos de campanha.
Conforme dados do Tribunal Superior Eleitoral, até a data de 11 de setembro, haviam sido registradas 20.929 candidaturas, das quais 15.899 abriram contas no BB. Este número equivale a aproximadamente 76% do total de pedidos de registro de candidatura contabilizados pelo TSE.
Pela primeira vez em uma eleição nacional, que envolve a escolha de deputados, senadores, governadores e presidente da República, o Banco do Brasil oferece aos candidatos a abertura digital de contas eleitorais.
Do total de contas abertas por candidatos, 41% foram contratadas pelos canais digitais do BB, resultado que demonstra a adesão à praticidade proporcionada pela solução. O BB é a única instituição financeira a disponibilizar aos candidatos um processo de abertura de conta eleitoral 100% digital.
Euler Mathias, diretor de Governo do Banco do Brasil, afirma que “os números evidenciam a ampla utilização das soluções disponibilizadas pelo BB para atendimento às exigências do processo eleitoral. A adesão às nossas soluções, especialmente pelos canais digitais e pela plataforma dedicada às contas eleitorais, confirma que estamos entregando conveniência, eficiência e segurança aos candidatos”.
O Banco do Brasil oferece estrutura especializada para a abertura e gestão de contas eleitorais, com atendimento em todo o território nacional e soluções que proporcionam agilidade, segurança e conformidade com as regras estabelecidas pela Justiça Eleitoral.
A abertura de conta bancária específica é, em regra, obrigatória para a movimentação dos recursos de campanha, observadas as hipóteses previstas na legislação eleitoral.
“Ao disponibilizar soluções especializadas para abertura e gestão dessas contas, o BB reafirma seu compromisso com a regularidade das campanhas e com o fortalecimento da transparência no processo eleitoral em todo o país”, diz o banco.
O J.P. Morgan reduziu suas projeções de lucro para o Banco do Brasil (BBAS3) em 2026 e 2027, além de cortar o preço-alvo da ação de R$ 25 para R$ 22 para dezembro de 2027.
O banco de investimento manteve a recomendação neutra para o papel, negociado a R$ 22,04 no fechamento de terça-feira (15), quando foi publicado o relatório.
A revisão, assinada pelo analista Yuri Fernandes e equipe, reflete o cenário ainda desafiador para as carteiras de crédito rural e de pessoa física do banco estatal.
Para 2026, o J.P. Morgan cortou em 8% a estimativa de lucro recorrente, para R$ 16,879 bilhões, o que representa queda de 18% em relação a 2025 e uma rentabilidade medida pelo ROE (retorno sobre patrimônio líquido) de cerca de 9%.
Para 2027, a projeção caiu 12%, para R$ 23,524 bilhões, com recuperação anual de 39% e ROE próximo de 12%. Com os novos números, o banco de investimento diz estar 2% e 6% abaixo do consenso de mercado para 2026 e 2027, respectivamente, considerando 11 estimativas compiladas pela Bloomberg.
Três fatores explicam o corte, segundo o relatório. O primeiro é o aumento das provisões, puxado pelo salto de 7,5 pontos percentuais na inadimplência acima de 90 dias dos cartões de crédito no último trimestre. O segundo é a receita menor com operações de mercado (NII). O terceiro é a contribuição mais fraca de participações societárias, caso da seguradora BB Seguridade (BBSE3). Juntos, esses efeitos pesam sobre a lucratividade projetada da instituição até o fim de 2027.
O preço-alvo de R$ 22 por ação segue duas metodologias com peso igual. A primeira é um modelo de renda residual em dois estágios, que calcula o retorno excedente sobre o capital (ROE esperado menos custo de capital, multiplicado pelo patrimônio médio) ao longo de 10 anos, entre 2028 e 2036, mais um período terminal a partir de 2036.
A segunda é uma regressão entre ROE ajustado ao risco e múltiplos de preço sobre valor patrimonial (P/VP) para um grupo de bancos latino-americanos, aplicada ao valor patrimonial projetado para 2027. As premissas do modelo incluem ROE de longo prazo de 15%, custo de capital de 18% e crescimento perpétuo de 6%.
As ações do BB acumulam alta de 4% em 2026 e 3% em 12 meses, um desempenho inferior ao do Ibovespa (+16% no ano e +29% em 12 meses).
Inadimplência no foco
O relatório chega semanas após o Banco do Brasil divulgar o balanço do segundo trimestre, que trouxe um alívio parcial ao investidor. O lucro líquido recorrente somou R$ 3,9 bilhões, alta de 3,3% na comparação anual e de 13,9% ante o primeiro trimestre, superando o consenso de analistas ouvidos pela Bloomberg.
O ROE avançou para 8,3%, um ponto percentual acima do trimestre anterior, e a margem financeira bruta cresceu 9,6% em doze meses, para R$ 27,5 bilhões.
A inadimplência do agronegócio acima de 90 dias praticamente estabilizou, com alta de apenas 0,05 ponto percentual no período, para 6,27%, embora os atrasos de curto prazo, acima de 30 dias, continuem subindo.
Entre os riscos para a tese, o J.P. Morgan cita possível piora adicional na qualidade dos ativos, pressão sobre o capital do banco e mudanças na política tributária do governo federal, incluindo o fim do IOC.
No lado positivo, aponta uma reprecificação ligada ao noticiário político, melhora na carteira agro, juros mais altos beneficiando a margem financeira e receita adicional com a renovação de contratos de seguros.
Apesar do corte nas estimativas, o banco de investimento manteve o argumento eleitoral como pano de fundo para a tese de investimento.
“Acreditamos que a volatilidade eleitoral ainda é a abordagem mais equilibrada para o papel”, escreveu o analista, ao justificar por que prefere aguardar antes de alterar a recomendação sobre a ação BBAS3.
O Comando Nacional dos Bancários e o Banco do Brasil assinaram, de forma virtual, no dia 11 de setembro, o Acordo Coletivo de Trabalho (ACT) específico dos funcionários do Banco do Brasil, com vigência até 2028.
A assinatura encerra um ciclo de negociações que se estendeu por mais de dois meses e meio e foi marcado pela participação e mobilização das bancárias e dos bancários.
O acordo foi aprovado por ampla maioria nas assembleias realizadas das 19h de quinta-feira (10) até as 12h desta sexta-feira (11). Os trabalhadores do BB, da base do Sindicato, já haviam aprovado a renovação do ACT em assembleia no dia 4 de setembro.
“Foi um ciclo negocial importante, construído com muita participação e mobilização dos funcionários do Banco do Brasil. A categoria demonstrou, mais uma vez, que a organização e a unidade são fundamentais para avançarmos nas negociações. Tivemos debates, assembleias, mobilizações e conseguimos construir avanços importantes no acordo”, afirma Fernanda Lopes, coordenadora da CEBB (Comissão de Empresa dos Funcionários do Banco do Brasil).
“Quero agradecer a cada bancário e bancária do Banco do Brasil que se mobilizou nesta Campanha Nacional Unificada dos Bancários 2026. Alcançamos valorização real em todas as verbas, incluída a PLR, tanto na regra básica quanto na parcela adicional; preservamos nossa mesa única de negociação, nossa unidade; e conquistamos avanços, tanto na Convenção Coletiva de Trabalho (CCT) quando no Acordo Coletivo de Trabalho específico dos trabalhadores do Banco do Brasil. Seguiremos na luta, de forma permanente, por melhores condições de trabalho, valorização, na defesa dos direitos e por novas conquistas”, conclui a presidenta do Sindicato e coordenadora do Comando Nacional dos Bancários, Neiva Ribeiro. Avanços conquistados
O ACT reúne avanços em diferentes áreas, incluindo remuneração, carreira, saúde, inclusão e direitos sociais. Entre os principais pontos do acordo assinado:
PLR: crédito do adiantamento em até 72 horas após a assinatura do acordo, com pagamento previsto para 16 de setembro;
Reconhecimento financeiro: R$ 3 mil para o público definido na Campanha de Adimplência 2026, condicionado ao atingimento do indicador;
Cassi: adiantamento de R$ 360 milhões da contribuição patronal para o Plano de Associados;
PCR: compromisso de realização de estudos para revisão dos critérios do Plano de Carreira e Remuneração;
Licença-paternidade: ampliação de 20 para 35 dias;
Auxílio para filhos com deficiência: aumento de R$ 760,48 para R$ 874,55;
Central de Relacionamento: novo salário de referência de R$ 6.302,77 a partir de janeiro de 2027;
PCDs: financiamento sem juros em até 96 meses para pais de filhos com deficiência e cinco jornadas para reparos em equipamentos;
ANBIMA: abono de até cinco dias para deslocamento e realização das provas;
Violência doméstica: estabilidade na função comissionada por seis meses no retorno à função após afastamento pela Lei Maria da Penha;
Ações afirmativas: inclusão no ACT de políticas que priorizam mulheres, pessoas com deficiência e pessoas não brancas nos processos seletivos internos;
31 de dezembro: abono da ausência na data;
Endividamento: apresentação de novo modelo para enfrentamento do endividamento dos funcionários;
Bem Viver: inclusão de egressos dos bancos incorporados, condicionada à expansão do atendimento nas CliniCassi;
SESMT: contratação da Cassi para atendimento, sempre que possível;
União estável: licença de oito dias na formalização.
O acordo também prevê indenização por morte decorrente de assalto de até R$ 550,5 mil e revisão de exames complementares para doenças crônicas.
Por ser uma empresa controlada pelo governo federal, o Banco do Brasil (BBAS3) costuma ganhar atenção extra quando a corrida pelo Palácio do Planalto esquenta. Não é difícil entender por quê: uma mudança de governo pode mexer com as expectativas sobre estratégia, concessão de crédito, rentabilidade, dividendos e o próprio grau de interferência sobre o banco.
Mas os números contam uma história menos óbvia. O desempenho de BBAS3 em anos de eleição presidencial foi, na maior parte das vezes, positivo — ainda que marcado por fortes oscilações ao longo do caminho.
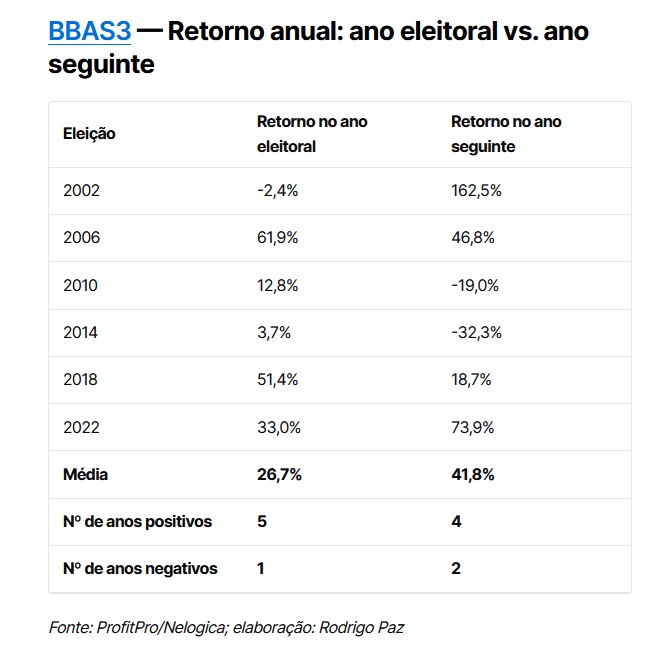
Nos seis anos de eleição presidencial completos entre 2002 e 2022, a ação terminou cinco no campo positivo. A única exceção foi 2002, quando recuou 2,4%. Na média, BBAS3 avançou 26,7% nos anos eleitorais, enquanto a mediana ficou em 22,9%.
O desempenho no ano seguinte às urnas foi ainda maior: média de 41,8% e mediana de 32,7%. Mas esses números escondem diferenças enormes entre os ciclos. Houve desde uma valorização de 162,5% em 2003 até uma queda de 32,3% em 2015.
Em 2026, até 14 de setembro, BBAS3 acumula valorização de 3,04%. Como o ano ainda está em andamento, esse desempenho fica de fora dos cálculos históricos dos seis ciclos anteriores.
Cinco anos terminaram no azul — mas o caminho até as urnas foi turbulento
Olhar apenas para o retorno de janeiro a dezembro, porém, conta só parte da história. Quando o desempenho é aberto mês a mês, fica mais claro que os anos eleitorais foram marcados por solavancos importantes — muitas vezes justamente quando a campanha começava a ganhar temperatura.
Maio terminou negativo em cinco dos seis ciclos completos, com retorno médio de -4,8%. Em junho, o padrão se repetiu: foram cinco quedas, com média de -8,6%.
Setembro também chama atenção. BBAS3 caiu em cinco das seis eleições analisadas, com retorno médio de -8,4% no mês.
Outubro mostra quase o movimento oposto. A ação subiu em cinco dos seis episódios, com retorno médio de 14,1%. Em vários ciclos, portanto, a aproximação da definição eleitoral coincidiu com uma reprecificação importante do papel.
É aí que o retrato muda: BBAS3 pode terminar um ano eleitoral em forte alta mesmo depois de atravessar correções relevantes durante a campanha.
E 2026, pelo menos até agora, está contrariando justamente um dos padrões mais recorrentes. Até 14 de setembro, a ação sobe 7,25% no mês, enquanto setembro foi negativo em cinco das seis eleições anteriores.
Abaixo, confira os dados dos meses que antecederam e sucederam o pleito eleitoral, sempre no mês de outubro.
A comparação ajuda a mostrar como um bom resultado anual pode conviver com meses bastante irregulares.
Em 2022, BBAS3 terminou o ano com alta de 33%, embora tivesse acumulado exatamente seis meses positivos e seis negativos. A média aritmética dos retornos mensais ficou em 2,7%.
Em 2018, ocorreu algo parecido. A ação disparou 51,4% no ano, mas também dividiu os 12 meses entre seis altas e seis quedas. A diferença é que outubro fez boa parte do trabalho: sozinho, o mês teve valorização de 45,3%. A média mensal daquele ano ficou em 4,7%.
Já 2026 ainda está incompleto. Até 14 de setembro, são quatro meses positivos e cinco negativos, com média mensal de 0,7%. Mesmo com BBAS3 no azul no acumulado do ano, portanto, os meses de baixa ainda são maioria.
Vale uma ressalva: essa média mensal é uma média aritmética simples dos retornos e não corresponde ao ganho acumulado do ano, que incorpora a composição sucessiva das altas e quedas.
Nos ciclos anteriores, o padrão de alternância também aparece com força.
BBAS3 — Reta final dos anos eleitorais: ciclos anteriores
Em 2014, BBAS3 teve sete meses positivos e cinco negativos, com média mensal de 1,4%. Ainda assim, basta olhar para agosto e setembro para perceber a dimensão da volatilidade: uma alta de 26,7% foi seguida, logo depois, por uma queda de 27,1%. O ano ainda terminou com baixa de 18,9% apenas em dezembro.
Em 2010, houve equilíbrio perfeito: seis meses de alta e seis de baixa, com média mensal também de 1,4%. Já 2006 terminou com valorização de 61,9%, sete meses positivos e cinco negativos. A média mensal ficou em 4,6%.
Como referência, o ano de 2002 também teve seis meses positivos e seis negativos. A média mensal foi de 1,6%, apesar de BBAS3 ter encerrado o ano com queda de 2,4%.
Em outras palavras, o retorno anual diz onde a ação chegou — mas não mostra o caminho percorrido até lá. De 2002 a 2022, o risco político mudou de natureza
Há outra diferença importante entre esses seis ciclos: eleição não significou a mesma coisa para o Banco do Brasil ao longo dessas duas décadas.
Em 2002, por exemplo, a eleição de Luiz Inácio Lula da Silva ocorreu em meio a uma crise de confiança que atingia o Brasil como um todo. O medo, naquele momento, ia muito além do BB.
“Em 2002, no auge do pânico com a vitória de Lula, quando o risco-país passou de 2.400 pontos e o dólar encostou em R$ 4, as estatais caíram junto com tudo, mas ainda não existia uma tese específica sobre elas: o medo era de calote soberano, não de intervenção”, afirma Bruno Marin, analista CNPI.
Quatro anos depois, o ambiente já era bem diferente. “Em 2006, com a reeleição precificada e a economia crescendo, as duas subiram”, diz Marin.
Foi na década seguinte que a discussão começou a mudar de tom. O uso do Banco do Brasil como instrumento de política econômica passou a pesar mais na leitura dos investidores.
“O BB foi usado no mesmo período como instrumento de política de crédito: o programa Bom Pra Todos, de 2012, priorizou volume sobre rentabilidade, e o retorno sobre o patrimônio levou anos para voltar ao nível dos bancos privados”, explica Marin.
Em 2014, essa sensibilidade ficou mais evidente. No pregão seguinte à reeleição de Dilma Rousseff, BBAS3 encerrou o dia em queda de cerca de 5%, enquanto o Ibovespa recuou aproximadamente 2,8%. Em 2018, a eleição passou a jogar a favor de BBAS3
Quatro anos depois, o sinal mudou. Em 2018, à medida que Jair Bolsonaro ganhou força na corrida presidencial, o mercado passou a incorporar a expectativa de uma agenda mais favorável à rentabilidade das empresas controladas pelo governo.
“No dia da Datafolha de 3 de outubro, que mostrou Bolsonaro abrindo vantagem, a PETR4 subiu 4,3% e a BBAS3, 9,1%; no pregão seguinte ao primeiro turno, 11% e 9,7%, contra 4,6% do Ibovespa”, observa Marin.
O movimento após o primeiro turno foi marcante. As ações das estatais chegaram a abrir com altas superiores a 10%, enquanto o Ibovespa avançou 4,57% no fechamento. Estatais disparam após o primeiro turno de 2018
Ao fim daquele ano, BBAS3 acumulava valorização de 51,4%, segundo os dados do ProfitPro utilizados neste levantamento.
No ano seguinte, Rubem Novaes assumiu o comando do Banco do Brasil dentro de uma agenda voltada à rentabilidade. Segundo Marin, ao longo daquele período o desconto da ação em relação aos pares privados diminuiu. Em 2022, o desconto pelo controle estatal voltou ao centro da discussão
O movimento se inverteu novamente quatro anos depois. No pregão seguinte à vitória de Lula em 2022, BBAS3 caiu enquanto ações dos grandes bancos privados avançaram.
A reação das estatais ao resultado do segundo turno foi forte já na primeira sessão após a eleição.
“A BBAS3 caiu 4,6% enquanto Itaú e Bradesco subiam, a ilustração mais limpa do desconto de controle estatal”, afirma Marin.
O que veio depois, contudo, mostrou que a reação imediata às urnas não antecipou uma piora dos resultados do banco.
“No BB, Tarciana Medeiros entregou lucro recorde de R$ 35,6 bilhões, ROE de 21,6% e alta de cerca de 60% na ação em 2023, com máxima histórica em maio de 2025, às vésperas do balanço que expôs o problema do agro”, lembra Marin.
Pelos dados do ProfitPro usados neste levantamento, BBAS3 encerrou 2023 com alta de 73,9%.
O episódio é um bom exemplo de como o risco político pode mexer rapidamente com o preço, mas não conta sozinho toda a história. Depois das urnas, a capacidade do banco de entregar resultado volta a ocupar espaço central na formação das cotações. O alerta de 2026: desta vez, o balanço também está na equação
É justamente aí que 2026 ganha um ingrediente diferente. Em 2022, o Banco do Brasil chegava à eleição com rentabilidade elevada. Quatro anos depois, a fotografia fundamentalista é mais apertada — e isso significa que o debate sobre BBAS3 não passa apenas pelas urnas.
“O Banco do Brasil chega ao pleito com um rali sem balanço por trás”, avalia Marin.
Para o analista, parte relevante da deterioração veio da combinação entre as novas regras de reconhecimento de perdas e os problemas na carteira de crédito rural. O tema vem pressionando o banco desde 2025 e continuou no radar em 2026, com a deterioração do crédito rural e o aumento das provisões.
“A combinação da Resolução 4.966, que antecipou o reconhecimento de perdas esperadas, com a crise do crédito rural transformou o banco no pior desempenho entre os grandes”, explica.
No segundo trimestre de 2026, o Banco do Brasil registrou lucro ajustado de R$ 3,9 bilhões e ROE de 8,3%. Na comparação feita por Marin, o retorno sobre o patrimônio do Itaú ficou em torno de 24% no mesmo período. O balanço mostrou melhora sequencial do lucro, mas manteve a atenção sobre crédito e capital.
E o problema deixou de ficar restrito ao campo. “No segundo trimestre de 2026, o lucro ajustado foi de R$ 3,9 bilhões, com ROE de 8,3%, contra 24% do Itaú, e o problema migrou do campo para a pessoa física, cuja inadimplência foi de 6,8% para 8,4% em um trimestre, com a de cartões acima de 14%”, diz Marin.
A pressão também chegou aos indicadores de capital e à remuneração dos acionistas.
“A cobertura caiu ao menor nível desde 2017, o capital principal recuou a 11,3%, o payout foi reduzido a 30% e o yield projetado para o ano fica na casa de 3%”, aponta o analista.
Nesse ambiente, Marin vê a recuperação recente das ações muito mais ligada à expectativa sobre o que pode acontecer daqui para frente do que a uma virada já comprovada pelos números.
“O rali de BB se explica inteiramente pelo prêmio político e pela esperança de que a renegociação do agro faça o custo de crédito cair a partir do quarto trimestre”, avalia.
A comparação com 2022 ajuda a dimensionar a diferença. “Em 2022 o banco caía de um ROE acima de 20%, e hoje cai de 8%, com menos gordura para queimar”, afirma Marin.
Os preços também contam essa história. No gráfico semanal de BBAS3 desde 2002, as eleições aparecem em momentos técnicos bastante diferentes — algumas no meio de tendências fortes, outras em estruturas bem mais frágeis.
Em 2002 e 2006, o papel estava inserido em uma tendência estrutural de alta. Em 2010, já apareciam sinais de perda de força, que antecederam um período mais lateral. 2014, por sua vez, ocorreu ainda dentro de uma estrutura debilitada, antes da recuperação que ganhou tração a partir de 2016.
Em 2018, o quadro era outro: BBAS3 já avançava e negociava acima da média de longo prazo. Em 2022, a ação também estava em processo de recuperação, movimento que depois ganhou força e levou aos topos formados entre 2024 e 2025.
A leitura de longo prazo reforça uma conclusão importante do levantamento: a eleição não determinou, sozinha, a tendência principal das ações do Banco do Brasil.
Em 2026, o gráfico semanal mostra uma tentativa de reorganização após a correção iniciada a partir dos topos recentes. O IFR (Índice de Força Relativa) de 14 períodos está em 55,04, em uma região neutra a levemente positiva e sem sinal de sobrecompra.
BBAS3 melhora no curto prazo, mas R$ 23,21 ainda é o teste
Se o gráfico de longo prazo ajuda a colocar as eleições em perspectiva, o diário mostra uma ação tentando reconstruir sua tendência.
BBAS3 reagiu a partir do fundo em R$ 17,67, rompeu a linha de tendência de baixa que vinha desde o topo de fevereiro e recuperou a região da média longa, próxima de R$ 21,76.
O movimento melhorou a configuração de curto prazo, mas encontrou um obstáculo importante em R$ 23,21.
Esse é o primeiro nível que precisa ser superado para dar mais consistência à recuperação.
Acima de R$ 23,21, o gráfico abre espaço para buscar R$ 25,20, depois R$ 27,43 e, em uma extensão maior, a região de R$ 28,83.
Na direção contrária, a faixa entre R$ 21,76 e R$ 21,47 funciona como primeiro suporte. A perda dessa região enfraqueceria a recuperação e poderia levar BBAS3 novamente para R$ 20,30. Mais abaixo, R$ 17,67 continua sendo o suporte mais importante do movimento recente.
O IFR de 14 períodos está em 63,29. O indicador acompanha a melhora dos preços e mostra força compradora, mas ainda não entrou em uma faixa clássica de sobrecompra.
Assim, a fotografia técnica ficou mais favorável no curto prazo, mas R$ 23,21 ainda separa uma reação das ações de uma reversão mais consistente da tendência de baixa anterior. Então, eleição derruba BBAS3?
O histórico das últimas seis eleições presidenciais não oferece uma resposta simples — e talvez esse seja justamente o principal resultado do levantamento.
BBAS3 terminou cinco dos seis anos eleitorais em alta, mas isso não significa que o caminho tenha sido tranquilo. Maio, junho e setembro concentraram quedas em boa parte dos ciclos, enquanto outubro frequentemente trouxe movimentos fortes de recuperação e reprecificação.
Mesmo anos de alta expressiva tiveram bastante instabilidade pelo caminho. Em 2018, por exemplo, BBAS3 avançou 51,4% no ano, apesar de dividir os 12 meses igualmente entre seis altas e seis quedas.
Em análise publicada no Substack, o economista Yuga Klissmann também chama atenção para essa combinação entre volatilidade eleitoral e fundamentos. Segundo ele, “a política faz muito barulho”, mas, no longo prazo, o comportamento de Banco do Brasil e Petrobras (que também sofre influência eleitoral) continua ligado a fatores como geração de caixa, dividendos e desempenho operacional. Na leitura do autor, o ciclo eleitoral funciona sobretudo como um amplificador da volatilidade.
Em 2026, há ainda uma diferença importante. A disputa eleitoral encontra um Banco do Brasil com rentabilidade menor, carteiras de crédito pressionadas e remuneração ao acionista reduzida. Ao mesmo tempo, as ações tentam reconstruir a tendência depois de uma correção relevante.
Por isso, o atual ciclo coloca duas forças sobre a mesa: a reprecificação do cenário político e a necessidade de recuperação dos próprios fundamentos do banco.
Para Marin, parte dessa melhora esperada já está no preço.
“Para quem carrega Banco do Brasil, a aposta é em dois eventos que ainda não aconteceram, a normalização do agro e a troca de governo, e o preço já embute os dois”, afirma.
A Associação Nacional dos Funcionários do Banco do Brasil (ANABB) defendeu a manutenção do BB como banco público e criticou propostas de privatização da empresa.
A manifestação ocorre após a venda do banco ser defendida durante a disputa presidencial. Isso foi feito de forma mais explícita pela campanha de Romeu Zema (Novo), por exemplo, e sugerido também pela de Flávio Bolsonaro (PL).
A ANABB afirma que a privatização prejudicaria o acesso ao crédito, ressaltando que a carteira expandida do banco chegou a 1,3 trilhão de reais em junho, sendo 421,6 bilhões para o agronegócio.
“Governos passam, o Banco do Brasil segue firme”, afirma o presidente da associação, Valmir Camilo.
O Banco do Brasil, por meio da Fundação BB, em parceria com a Secretaria-Geral da Presidência da República divulga o resultado parcial do Edital Rio Doce Participativo e Comunitário. O resultado preliminar trouxe 751 propostas com potencial de serem contempladas com um total de investimento de até R$ 225 milhões em projetos comunitários, destinados a impulsionar ações de desenvolvimento socioeconômico, fortalecimento comunitário e reparação social em municípios atingidos pelo rompimento da barragem de Fundão. Outras 631 propostas foram elencadas no contexto de Cadastro de Reserva.
Os projetos, que serão definidos após fase de recursos, tem potencial de impacto em até 49 municípios de Minas Gerais e do Espírito Santo, beneficiando diretamente comunidades da Bacia do Rio Doce e do litoral norte capixaba. As iniciativas, nesta lista preliminar, têm potencial de atuação em áreas como economia popular e solidária, reabilitação territorial, transição climática, fortalecimento de povos indígenas, comunidades quilombolas e tradicionais, além da promoção da igualdade e a redução das desigualdades sociais.
O processo seletivo das propostas considerou critérios técnicos, capacidade de execução, aderência aos objetivos do edital e potencial de impacto social nos territórios beneficiados. A seleção priorizou propostas alinhadas às demandas das comunidades e às diretrizes estabelecidas pelo Fundo de Participação Social do Rio Doce, com foco na promoção do desenvolvimento local sustentável e na redução das desigualdades.
Cronograma atualizado Previsão Publicação do Resultado Final | 05/10/2026 Previsão para Formalização | 13/10/2026
Fase de Recursos
A partir do resultado parcial as entidades proponentes poderão apresentar recursos até o dia 22 de setembro de 2026, exclusivamente pelo sistema de inscrições e dentro do prazo estabelecido no cronograma do edital. O recurso deve ser cadastrado e enviado obrigatoriamente por meio do SISTEMA (https://riodoce.fbb.org.br), utilizando-se o login do representante legal ou do procurador autorizado pela instituição proponente. Os participantes devem ficar atentos: se o recurso não for interposto dentro do período fixado no cronograma, a entidade perde o direito de contestação e a Comissão de Seleção dá prosseguimento regular ao processo. Os pedidos serão analisados pela Comissão de Seleção e, caso sejam acolhidos, poderão resultar em nova avaliação das propostas classificadas.
Após a conclusão da fase recursal, o resultado final tem previsão de ser publicado no portal da Fundação Banco do Brasil (www.fbb.org.br) em 5 de outubro de 2026. A etapa de formalização das propostas selecionadas está prevista para 13 de outubro de 2026. Somente após essa etapa serão confirmados, em caráter definitivo, o quantitativo de projetos apoiados, os municípios contemplados e o volume de recursos a ser investido.
As ações buscam contribuir para consolidar um processo de reparação orientado pela participação social, pelo desenvolvimento sustentável e pelo fortalecimento da autonomia dos territórios beneficiados. Elas integram o Acordo do Rio Doce, instrumento jurídico firmado entre o Governo Federal, os estados de Minas Gerais e Espírito Santo e as empresas responsáveis pela barragem.
A Contraf-CUT encaminhou novo ofício ao Ministério da Fazenda e ao Banco do Brasil, no dia 18 de setembro, reiterando o pedido de tratamento isonômico para as funcionárias e os funcionários do BB das bases sindicais que assinaram o Acordo Coletivo de Trabalho (ACT) após 11 de setembro.
A entidade cobra que essas trabalhadoras e esses trabalhadores tenham garantidos os mesmos direitos previstos no acordo, especialmente em relação ao pagamento da Participação nos Lucros e Resultados (PLR) e ao abono do dia 20 de agosto e de todos os dias de mobilização e greve.
A Contraf-CUT reforça que o ACT é resultado de uma negociação nacional e que não pode haver diferenciação de direitos em razão da data em que cada entidade sindical concluiu os procedimentos de aprovação e assinatura do acordo. “A Contraf-CUT está reiterando ao Banco do Brasil e ao Ministério da Fazenda que é preciso garantir a isonomia para todas as funcionárias e todos os funcionários. O processo de negociação foi nacional e o acordo também é nacional. Por isso, quem assinou o ACT após 11 de setembro não pode ser prejudicado com relação ao pagamento da PLR e ao abono do dia 20 de agosto e de todos os dias de greve”, afirma Fernanda Lopes, coordenadora da Comissão de Empresa dos Funcionários do Banco do Brasil (CEBB). Isonomia
O pedido da Contraf-CUT busca assegurar que a conclusão da negociação em diferentes datas pelas entidades sindicais não gere tratamento distinto entre trabalhadores abrangidos pelo mesmo ACT.
A entidade destaca que a mobilização das funcionárias e dos funcionários foi parte fundamental do processo de negociação e que os direitos previstos no acordo devem ser aplicados de forma isonômica em todo o país. “Estamos acompanhando o cumprimento do acordo e vamos continuar cobrando para que todas as bases tenham os mesmos direitos assegurados. A data de assinatura do ACT por cada sindicato não pode criar diferenças entre trabalhadores que participaram da mesma Campanha Nacional”, reforça Fernanda.
O Sindicato e o Banco do Brasil firmaram, na quinta-feira (17 de setembro), um acordo de conciliação de aproximadamente R$ 2,01 milhões no âmbito da Ação Coletiva 1097. A audiência foi realizada no Centro Judiciário de Métodos Consensuais de Solução de Disputas da Justiça do Trabalho de Brasília (Cejusc-JT), durante a 16ª Semana Nacional da Execução Trabalhista, promovida de 14 a 18 de setembro. O acordo beneficia 41 trabalhadores.
Segundo o Tribunal Regional do Trabalho da 10ª Região (TRT-10), o banco deverá pagar R$ 1.821.439,54 referentes aos créditos de 19 trabalhadores indicados no processo, no prazo de até 15 dias úteis após tomar ciência da homologação. Desse valor, R$ 1.719.109,64 correspondem a créditos líquidos e R$ 102.329,90 a depósitos de FGTS. O acordo também prevê R$ 193.336,62 em honorários advocatícios assistenciais.
A conciliação foi conduzida pelo juiz do trabalho Rogério Neiva Pinheiro. O Sindicato participou da audiência representado pelo diretor Eduardo Araújo, acompanhado do assessor jurídico Paulo Roberto Alves da Silva.
Somado a outra conciliação envolvendo bancários, firmada na segunda-feira (14), o montante destinado à categoria durante a semana chegou a R$ 4.058.247,15, conforme informou o TRT-10.
A fase de execução busca assegurar o cumprimento de obrigações já reconhecidas pela Justiça. Para os trabalhadores que aguardam o recebimento de seus créditos, a conciliação representa um passo concreto para transformar o direito reconhecido em pagamento.
O impacto da inadimplência no resultado dos bancos cresceu no 2º trimestre de 2026. O Banco do Brasil é disparado o mais afetado. A instituição passa por uma piora na qualidade de sua carteira de crédito, puxada principalmente pelo agronegócio, mas outras áreas também começam a mostrar deterioração mais evidente.
A inadimplência acima de 90 dias chegou a 5,6% no 2º trimestre de 2026, ante 4% um ano antes. No agronegócio, no mesmo período, passou de 3,2% um ano antes para 6,3% em junho.
O aumento das dívidas também atinge as pessoas físicas com mais força. A inadimplência acima de 90 dias passou de 6,8% no 1º trimestre para 8,4% no 2º trimestre de 2026. Há um ano, o indicador era de 5,6%.
Para o especialista em investimentos e sócio da Anvex Capital, Fernando Benavenuto, esse é o desenvolvimento mais relevante do último balanço do banco.
“Se o estresse inicial teve origem no agronegócio, os dados mais recentes mostram uma deterioração que já extrapolou esse segmento e alcançou a pessoa física de forma expressiva. agro foi o gatilho, mas o problema hoje é sistêmico dentro da carteira, o que torna a normalização mais dependente do ciclo macro”, afirmou ao Poder360.
O Citi reduziu sua estimativa de lucro do BB para 2027, de R$ 18 bilhões para R$ 16,6 bilhões depois dos resultados do 2º trimestre.
Já a XP avaliou que o banco entregou um resultado acima do esperado, mas as tendências de crédito continuam desafiadoras, enquanto o Safra disse que a melhora do lucro não foi suficiente para indicar uma recuperação sustentável.
O Banco do Brasil registrou lucro líquido ajustado de R$ 3,9 bilhões no 2º trimestre de 2026. O resultado representa alta de 3,3% em relação ao mesmo período de 2025 e de 13,9% ante o 1º trimestre deste ano.
ELEIÇÃO AUMENTA INCERTEZA
A deterioração da carteira do Banco do Brasil acontece em paralelo às incertezas eleitorais que afetam a Bolsa, mas sobretudo papéis ligados ao governo.
De acordo com Benavenuto, o BB carrega um prêmio de risco político estrutural. Ser uma instituição de controle estatal o expõe a um risco específico de governança. Há um temor de que “as decisões de crédito, especialmente em segmentos sensíveis como o agronegócio, sejam influenciadas por agenda de política pública em vez de critério estritamente econômico”.
A questão ajuda a explicar por que a ação negocia a um “múltiplo deprimido”, bem abaixo do seu valor patrimonial, na visão do especialista da Anvex Capital.
PROVISIONAMENTO DEVE CRESCER
Entre os grandes bancos, Itaú, Santander e Bradesco, o Banco do Brasil é a instituição com maior valor provisionado no 2º trimestre, R$ 18,5 bilhões, alta de 16,4% em relação ao mesmo período do ano anterior.
O percentual de crescimento do montante reservado para cobrir maiores perdas só não foi maior que o do Bradesco, que elevou o valor em 23,5% na base anual.
O diretor da NRP Agro, Vicente Zotti, avalia que o aumento dos pedidos de recuperação judicial no agronegócio vai pressionar ainda mais os bancos nos próximos meses, com reflexos em maior inadimplência e aumento de PDD (Provisão para Devedores Duvidosos).
A expectativa é que produtores rurais e empresas do setor intensifiquem os pedidos de recuperação judicial a partir de setembro.
A MP 1.376, publicada em julho, não deve trazer grandes mudanças para o cenário. O texto autoriza a criação de linhas especiais de crédito para renegociar e amortizar dívidas rurais.
Entretanto, para Zotti, a medida enfrenta limitações operacionais e exige mais provisionamento dos bancos, o que pode restringir o número de produtores beneficiados.
O BB projeta provisões de R$ 65 bilhões a R$ 70 bilhões no ano.
BOLA DE NEVE NO AGRO
Para Zotti, a piora é resultado da combinação de margens mais apertadas no campo desde a temporada 2022/23, juros elevados e maior dificuldade de acesso ao crédito a partir de 2025.
Segundo Zotti, a elevação dos juros criou um efeito de “bola de neve” sobre as dívidas. Cerca de 80% dos produtores trabalham com algum nível de financiamento.
Com o aumento do custo do crédito e o estreitamento das margens, o produtor passou a tomar mais recursos para pagar vencimentos anteriores, juros e os custos de uma nova safra. Na avaliação do especialista, esse processo aumentou o endividamento e, posteriormente, a inadimplência.
EL NIÑO AUMENTA RISCOS
Zotti também considera o El Niño um fator de risco para a inadimplência, principalmente entre produtores do Centro-Oeste, Matopiba (áreas dos estados do Maranhão, Tocantins, Piauí e Bahia), Rio Grande do Sul e Paraná.
Segundo ele, o fenômeno aumenta o risco de extremos climáticos, com períodos de falta ou excesso de chuvas. Uma eventual quebra de safra ou redução da produtividade pode comprometer a geração de caixa dos produtores e dificultar o pagamento das dívidas.
ESTRUTURA DE CAPITAL
O índice de capital principal do Banco do Brasil caiu para 11,27% no 2º trimestre, ante 11,59% no trimestre anterior. O indicador mede a capacidade do banco de absorver perdas com recursos próprios e funciona como um colchão de segurança.
Embora ainda esteja acima do mínimo regulatório, a queda preocupa porque, se a inadimplência continuar avançando, o BB terá de aumentar as provisões para cobrir possíveis calotes. Isso reduz o lucro disponível para reforçar o capital e pode limitar a expansão do crédito e o pagamento de dividendos.
O Citi, por exemplo, avalia que o mercado pode estar subestimando os riscos sobre o capital do BB.
O mercado não descarta, mas acha difícil um aumento de capital do banco, que é quando sócios ou acionistas colocam mais recursos em uma empresa para reforçar sua estrutura financeira, geralmente com a emissão de novas ações.
Segundo Xavier, “captar dinheiro no mercado tende a ser uma medida que causa um certo temor sobre a saúde do banco, como se fosse algo desesperador. A princípio, parece fazer sentido ajustar a distribuição de proventos, trocar o perfil da concessão de crédito e negociar com os inadimplentes para diminuir os possíveis danos causados”.
A CASSI recebeu, no dia 3 de setembro, um aporte de R$ 360 milhões do Banco do Brasil. O recurso foi liberado após o Banco deferir a solicitação da Diretoria Executiva da CASSI e as condições serem aprovadas no Conselho Deliberativo, no contexto das discussões sobre sua situação financeira.
A medida atende a uma necessidade imediata de caixa e representa um passo importante para a CASSI. Com o aporte, a Caixa de Assistência ganha maior fôlego financeiro para cumprir suas obrigações enquanto avançam as discussões sobre custeio e sustentabilidade.
A situação da CASSI vem sendo acompanhada de perto pela ANABB e é tema de uma série de vídeos conduzida pelo presidente Valmir Camilo, dentro da iniciativa ANABB Debate CASSI. No vídeo publicado ontem, Valmir já havia destacado a importância de conciliar medidas para o presente com a construção de soluções de longo prazo.
“Nosso objetivo é encontrar uma solução que dê segurança à CASSI no presente e, ao mesmo tempo, permita construir uma instituição cada vez mais sólida e sustentável para o futuro”, afirmou.
O aporte de R$ 360 milhões ajuda a atender à necessidade mais imediata de caixa, mas não encerra as discussões sobre os desafios estruturais da CASSI. A construção de uma solução sustentável de longo prazo permanece como ponto central das tratativas entre o Banco do Brasil, a Caixa de Assistência e as entidades representativas.
Para a ANABB, o recurso cria melhores condições para a continuidade desse diálogo, com foco no fortalecimento da CASSI e na preservação de seu papel junto a funcionários da ativa, aposentados e pensionistas do Banco do Brasil.
A Associação seguirá acompanhando as negociações e mantendo os associados informados sobre os próximos passos.
Enquanto o mercado discute a capacidade de capital do Banco do Brasil (BBAS3), o banco estatal decidiu dar um sinal em outra direção: em vez de reduzir sua exposição à Argentina, está colocando mais dinheiro no país.
A movimentação vem por meio do Banco Patagonia, instituição argentina controlada em cerca de 80% pelo BB, que acertou a aquisição de parte do negócio de varejo do Banco Industrial (Bind).
A operação adicionará cerca de 200 mil clientes e 28 agências à estrutura do Patagonia, ampliando sua presença em algumas das principais regiões urbanas e produtivas da Argentina.
O valor oficial da transação não foi divulgado. Segundo estimativas da imprensa argentina, porém, o negócio teria sido fechado por aproximadamente US$ 60 milhões, o equivalente a cerca de R$ 306 milhões no câmbio atual.
Procurado pelo Seu Dinheiro, o BB não retornou os pedidos de comentário até o momento da publicação deste texto. O espaço segue aberto.
Mais do que o tamanho da operação, porém, o movimento chama atenção pelo recado que passa sobre o papel que o Banco do Brasil enxerga para o Patagonia.
Em relatório, o Citi avalia que a contribuição financeira da aquisição é relativamente pequena, mas que a decisão de alocar capital adicional na Argentina tem uma importância estratégica maior.
Na leitura dos analistas, o negócio sugere que o Patagonia está sendo tratado como uma plataforma de crescimento pelo BB — e não como uma possível fonte de capital para a matriz.
Os detalhes da aposta do Banco do Brasil na Argentina
O acordo prevê a transferência de determinados ativos e passivos relacionados à operação de varejo do Bind, incluindo agências, funcionários, clientes, contas e produtos financeiros.
Ao todo, 28 agências do banco argentino passarão para o Patagonia. A unidade localizada na Avenida Santa Fe 880, em Buenos Aires, ficou de fora da operação e permanecerá sob titularidade e operação do Bind.
É importante destacar que o Patagonia não está comprando o Bind inteiro. O acordo envolve uma parcela específica da operação, concentrada principalmente na banca de varejo.
Com a transação, o banco controlado pelo BB deverá incorporar aproximadamente 200 mil clientes e ampliar sua rede física em diferentes pontos do país. O Patagonia já possui mais de 1 milhão de clientes e mais de 200 pontos de atendimento na Argentina.
A operação também inclui a transferência dos funcionários vinculados às agências envolvidas.
Segundo informações do Valor Econômico, as instituições criaram um comitê de transição para conduzir a migração, que ainda depende das aprovações regulatórias e tem conclusão prevista para o início de 2027.
Do outro lado, o Bind deve usar a operação para concentrar recursos em outras frentes.
De acordo com o jornal, o banco manterá sua atuação corporativa e pretende reforçar negócios como gestão de caixa, investimentos, pagamentos e banking as a service (BaaS), modelo em que presta infraestrutura financeira para outras empresas.
Aliás, o Bind é parceiro do Banco Inter, que anunciou o início de sua operação na Argentina na última terça-feira (8).
O que dizem os analistas
Para o Citi, a operação ganha relevância justamente porque acontece em um momento em que as discussões sobre capital do Banco do Brasil ganharam força.
Na avaliação do banco norte-americano, a aquisição indica que o BB está confortável em continuar destinando recursos à operação argentina, em vez de enxergar o Patagonia como uma alternativa para liberar dinheiro.
“Em um momento em que as discussões sobre capital ganharam relevância para o Banco do Brasil, a aquisição sugere que o Patagonia é visto como uma plataforma de crescimento, e não como uma potencial fonte de capital”, afirmam os analistas.
Isso reduz, na visão do Citi, a probabilidade de que o Banco Patagonia seja usado como uma ferramenta evidente de gestão de capital, seja por meio de dividendos extraordinários, venda de participação ou outras iniciativas de otimização do balanço.
Além do componente estratégico, o Citi vê fundamentos financeiros positivos por trás da aquisição.
Segundo os analistas, os indicadores independentes do Bind apontam para uma franquia de varejo com baixa inadimplência e retorno sobre o patrimônio líquido (ROE) de 17,1%.
Para efeito de comparação, o Banco Patagonia apresenta inadimplência de 3% e ROE de 8,7%.
A aquisição também não representa uma aposta que, em tese, comprometa de forma relevante o capital do Patagonia: o valor da operação equivale a menos de 5% de seu patrimônio líquido e a menos de 7% de seu capital regulatório excedente, segundo as estimativas do Citi.
Pelos cálculos do banco, o negócio teria sido fechado por aproximadamente 1,1 vez o valor patrimonial (P/BV), um múltiplo considerado razoável para uma operação de varejo lucrativa, com qualidade de ativos e uma rede de distribuição já estabelecida.
O Espírito Santo terá R$ 4,8 bilhões em crédito do Banco do Brasil para financiar a safra 2026/2027. Os valores atendem desde a agricultura familiar até o agronegócio empresarial, incluindo associações e cooperativas agrícolas. Desse total, um terço será destinado a pequenos e médios produtores, participação maior do que a prevista na distribuição dos recursos em nível nacional.
Serão R$ 1,6 bilhão para esse grupo no Estado (33%), contra R$ 40 bilhões dos R$ 210 bilhões previstos pelo banco para pequenos e médios produtores em todo o país, o equivalente a 19%.
Para a agricultura empresarial, serão R$ 3,2 bilhões disponibilizados para financiamentos.
Segundo o superintendente de Varejo do Espírito Santo, Helton Faria Leite, existe um direcionamento macro do governo federal para a distribuição do financiamento para a safra. “Mas o Banco do Brasil tem autonomia para realizar uma melhor distribuição que respeita a faixa de receita bruta da produção anual desses produtores. Nacionalmente, até 20% vai somente para pequenos e médios produtores rurais, mas depende da região”, explicou Leite.
Confiança
Um dos motivos dessa reorganização nos aportes dos recursos do Plano Safra, dentro do Banco do Brasil, passa pelo processo de análise de produção e eficiência do produtor rural, incluindo fiscalização feita pelo banco para acompanhar a evolução desse produtor.
“A partir desse levantamento, a gente garante a alocação do recurso para melhor atender quem está mais apto para o financiamento”, aponta o superintendente.
E, além dos dados de cadastro, o que também faz a diferença nessa alteração percentual, segundo Leite, é o relacionamento que o banco constrói com os produtores. “Isso nos permite oferecer políticas efetivas para o financiamento e, assim, melhorar o atendimento desses clientes”, explica.
Essa relação de confiança também é reforçada pela adimplência que o setor oferece ao quitar o financiamento. Segundo o superintendente, 95% da carteira concedida ao agro, no Espírito Santo, está com o pagamento do financiamento em dia. “É o que acontece, por exemplo, com os financiamentos no setor do café. O último ciclo concedido tem praticamente 95% desse financiamento adimplente no BB”, pontua Leite.
O volume destinado para o financiamento da safra 2026/2027 contempla operações de custeio, investimento, comercialização e industrialização, além do fortalecimento da agricultura familiar. Esses recursos atenderão produtores rurais de diferentes portes e segmentos, de acordo com o Banco do Brasil.
O Banco do Brasil e o BEI Global, agência de desenvolvimento do Banco Europeu de Investimento (BEI), celebram o acordo de financiamento de 250 milhões de euros destinados a apoiar mulheres empreendedoras na região amazônica. A intenção do negócio teve início durante a COP30, realizada em Belém do Pará, e chega agora à formalização do acordo.
A expectativa é beneficiar 50 mil empreendedoras, fortalecendo sua autonomia econômica, promovendo a geração de empregos e ampliando a inclusão financeira em áreas historicamente menos atendidas. A parceria também contribuirá para o desenvolvimento econômico local mais inclusivo e sustentável, além de ampliar o acesso ao crédito de longo prazo e prazos mais adequados às realidades financeiras das beneficiárias finais.
“O Banco do Brasil tem o compromisso de contribuir para uma transição justa e inclusiva, que combine desenvolvimento econômico, conservação ambiental e redução das desigualdades. Esta parceria fortalece ainda mais nossa atuação na Amazônia Legal, que teve início há alguns anos com os Hubs de Sociobioeconomia. Proporcionar acesso a crédito às mulheres empreendedoras permite impactar positivamente as comunidades locais e o futuro do planeta. A parceria com o BEI também reforça o papel do BB como um importante catalizador de políticas sustentáveis de desenvolvimento e de cooperação internacional”, afirma José Ricardo Sasseron, vice-presidente do Banco do Brasil.
A transação reforça o “Acordo Verde” UE-Brasil e os compromissos brasileiros no âmbito do Acordo de Paris, firmado em 2015, para combater as mudanças climáticas.
Ioannis Tsakiris, vice-presidente do Banco Europeu de Investimento, afirma que “esta operação é um exemplo poderoso de como a estratégia Global Gateway da União Europeia pode gerar impactos concretos. Juntamente com o Banco do Brasil, estamos ajudando a mobilizar microcrédito para microempresas lideradas e pertencentes a mulheres na Amazônia, dos quais 250 milhões serão aportados pelo BEI. Ao apoiar cerca de 50 mil mulheres empreendedoras, estamos promovendo crescimento econômico inclusivo e fortalecendo a parceria estratégica entre a União Europeia e o Brasil”.
Para o Banco do Brasil, a operação reforça a estratégia de ampliação dos negócios sustentáveis e o compromisso assumido na Agenda 30 BB. Em junho de 2026, a carteira sustentável do Banco alcançou saldo de R$ 431,5 bilhões, com a meta de alcançar saldo de R$ 500 bilhões até 2030.
Global Gateway O Global Gateway é a proposta positiva da UE para reduzir a disparidade global de investimentos e impulsionar conexões inteligentes, limpas e seguras nos setores digital, de energia e transporte, além de fortalecer os sistemas de saúde, educação e pesquisa. A estratégia Global Gateway incorpora uma abordagem da Equipe Europa que reúne a União Europeia, os Estados-Membros da UE e as instituições europeias de financiamento ao desenvolvimento. Juntos, pretendem mobilizar até 300 bilhões de euros em investimentos públicos e privados de 2021 a 2027, criando vínculos essenciais em vez de dependências, e eliminando a lacuna global de investimentos.
Sobre o BEI Global O BEI Global é o braço especializado do Grupo BEI dedicado a aumentar o impacto das parcerias internacionais e do financiamento do desenvolvimento. O Banco Europeu de Investimento (BEI) é a instituição de crédito de longo prazo da União Europeia, detida pelos seus Estados-Membros. O BEI financia investimentos em oito prioridades fundamentais que apoiam os objetivos políticos da UE: ação climática e ambiente, digitalização e inovação tecnológica, segurança e defesa, coesão, agricultura e bioeconomia, infraestruturas sociais, uma Europa mais forte num mundo mais pacífico e próspero e a união dos mercados de capitais europeus. O Brasil é o maior beneficiário do financiamento do BEI na América Latina.
O Banco do Brasil participou, como investidor por meio da tesouraria proprietária, da emissão de uma Nota Estruturada Digital Nativa (Digitally Native Structured Note), no valor de US$ 5 milhões, emitida pelo Citigroup Global Markets Funding Luxembourg S.C.A. na plataforma Digital Financial Market Infrastructure (D-FMI) da Euroclear, uma das principais infraestruturas globais de mercado financeiro. Trata-se da primeira operação deste tipo na América Latina. O Citi Issuer Services, por meio de sua franquia em Londres (Citibank N.A. London Branch), atuou como Agente de Emissão e Pagamento da nota.
Diferentemente de uma nota tradicional, que depende de múltiplos sistemas, intermediários e processos sequenciais, a nota digital é emitida, registrada e administrada em uma infraestrutura baseada em tecnologia blockchain. Esse modelo permite maior integração entre os participantes, redução de etapas operacionais, mais transparência e rastreabilidade das transações, além de potencial para processos de liquidação, reconciliação e administração do ativo mais ágeis e eficientes.
Ao participar da operação, no último dia 19, o BB reforça seu compromisso com a inovação e com o acompanhamento das transformações que vêm moldando o futuro do setor. A iniciativa está alinhada à estratégia do Banco de avaliar novas tecnologias e modelos de infraestrutura capazes de contribuir para a modernização do sistema financeiro e para o desenvolvimento de novos produtos e serviços destinados a investidores institucionais.
“Acreditamos que a digitalização dos mercados financeiros representa uma tendência estrutural de longo prazo. Iniciativas como esta contribuem para a construção dos padrões, da governança e da infraestrutura que poderão sustentar uma nova geração de ativos digitais, ampliando a eficiência dos mercados e promovendo inovação com segurança e robustez operacional”, afirma Franscisco Lassalvia, vice-presidente de Atacado do Banco do Brasil.
“A emissão mais recente da nossa Nota Estruturada Digital Nativa reforça o papel que o Citi está desempenhando na aceleração do crescimento dos mercados de capitais digitais. O uso da Tecnologia de Registro Distribuído (Distributed Ledger Technology) nos mercados de capitais está resultando em maior eficiência, transparência e acessibilidade para os investidores, e continuamos comprometidos em liderar o desenvolvimento de modelos novos e transformadores que impulsionem os mercados financeiros globais”, acrescenta Roksolana Dushynska, gerente de Estruturação de Renda Variável para Emissões de Global Markets (Global Markets Issuance Equity Structuring) do Citi.
A utilização de plataformas digitais para emissão e liquidação de instrumentos financeiros tem atraído crescente atenção de reguladores, instituições financeiras e investidores ao redor do mundo. A tecnologia permite a digitalização nativa dos ativos, reduzindo etapas operacionais, aumentando a rastreabilidade das transações e criando bases para novos modelos de negociação, liquidação e gestão de ativos.
A iniciativa reforça o posicionamento do BB como uma das principais instituições financeiras da América Latina na adoção de soluções inovadoras e na promoção do desenvolvimento sustentável e tecnológico do sistema financeiro.
O Banco do Brasil, a Caixa Econômica Federal, Ailos, Sicoob, Sicredi e Unicred e com o Operador Nacional do Sistema de Registro Eletrônico de Imóveis (ONR), assinaram um Acordo de Cooperação Técnica (ACT) para desenvolver, em conjunto, soluções para digitalizar as jornadas do crédito imobiliário. A iniciativa prevê maior integração entre instituições financeiras e registradores por meio do uso de tecnologia blockchain, permitindo a tokenização da jornada do crédito imobiliário.
Com a assinatura do ACT, as instituições participantes darão início ao detalhamento das jornadas de negócio, à definição dos modelos de integração entre os diversos agentes do ecossistema e das soluções tecnológicas necessárias para viabilizar a solução. O objetivo é construir, de forma colaborativa, uma infraestrutura digital baseada em blockchain capaz de suportar a tokenização da jornada do crédito imobiliário.
“Este acordo impulsiona a modernização mercado imobiliário brasileiro, utilizando novas tecnologias para reduzir fronteiras, integrar jornadas e melhorar a experiência dos clientes das instituições envolvidas. A tokenização viabiliza a integração de processos, gera mais eficiência, segurança, rastreabilidade e valor ao mercado”, afirma Julierme de Souza, gerente geral de tecnologia do BB.
Os testes terão início previsto para março de 2027, marcando uma importante evolução na eficiência operacional do ecossistema. O projeto busca fortalecer a interoperabilidade entre os participantes, proporcionar uma experiência mais simples aos clientes e reduzir os prazos necessários para registro e pagamento das operações.
Os clientes do Banco do Brasil contam agora com um novo recurso para identificação de chamadas realizadas pelo BB. As ligações realizadas pelo Banco por meio do número 4003-3001, utilizadas por agências, escritórios de negócios, Serviço de Atendimento ao Consumidor (SAC), centrais de relacionamento Banco do Brasil (CRBBs) e outras áreas de atendimento, passam a exibir na tela do celular uma identificação que confirma a origem da chamada.
A iniciativa utiliza a tecnologia Origem Verificada, desenvolvida pela Agência Nacional de Telecomunicações (Anatel), que valida a autenticidade dos números utilizados nas ligações telefônicas em tempo real. O objetivo é contribuir para o combate a fraudes telefônicas e chamadas automatizadas indevidas, conhecidas como robocalls.
Com a solução, o número utilizado pelo Banco recebe uma assinatura digital que comprova sua autenticidade. Antes da ligação chegar ao destinatário, a operadora realiza a verificação dessa assinatura. Quando o processo é validado, o aparelho exibe a identificação de que a chamada foi originada pelo Banco do Brasil.
O telefone segue sendo um dos principais canais de relacionamento do Banco do Brasil com seus clientes. Em 2025, foram registradas, em média, 2,3 milhões de chamadas receptivas por mês, realizadas pelos clientes para o Banco, e 1,5 milhão de chamadas ativas mensais, originadas pelo BB. Nos testes da funcionalidade Origem Verificada, a identificação das chamadas contribuiu para um aumento de cerca de 30% na taxa de atendimento.
O recurso é gratuito para os clientes e não exige instalação de aplicativos adicionais. É indicado que os aparelhos estejam conectados às redes 4G ou 5G, para o pleno funcionamento da tecnologia. As informações exibidas durante a chamada podem variar de acordo com o modelo do aparelho celular e a operadora utilizada pelo cliente.
O Banco do Brasil não solicita instalação de aplicativos, acesso a sites externos, senhas, códigos de autenticação, dados pessoais ou acesso remoto ao celular dos clientes durante ligações telefônicas. Em caso de dúvida sobre a autenticidade de um contato, a orientação é encerrar a chamada e procurar os canais oficiais do Banco.
Para evitar fraudes, o Banco do Brasil orienta os clientes a utilizarem apenas os canais oficiais de atendimento: 4004-0001 (capitais e regiões metropolitanas) e 0800 729 0001 (demais localidades). O número 4004-0001 é exclusivamente receptivo; se ele aparecer como originador de uma ligação, o cliente deve desconfiar e encerrar o contato.
O Ministério Público do Maranhão, por meio da Promotoria de Justiça de Alcântara, ingressou, no dia 3 de setembro, com uma Ação Civil Pública contra o Banco do Brasil, na qual cobra o restabelecimento de serviços bancários básicos no município. Os atendimentos estão comprometidos desde maio, quando houve o desabamento parcial de uma das paredes do imóvel que abrigava a única agência bancária existente em Alcântara.
Desde maio, o MPMA está em contato direto com o Banco do Brasil para solucionar o problema. A instituição bancária disponibilizou um “ponto de apoio” em Alcântara, mas as demandas dos consumidores não têm sido atendidas. O banco não disponibiliza dinheiro suficiente e as condições estruturais não permitem o atendimento regular da grande quantidade de pessoas que dependem do serviço.
As dificuldades enfrentadas pela população foram agravadas pela paralisação, neste mesmo período, da única casa lotérica existente no município de Alcântara.
De acordo com o promotor de justiça Raimundo Nonato Leite Filho, a grave situação tem levado boa parte da população a precisar se deslocar a municípios vizinhos, inclusive idosos e pessoas com deficiência. Outro ponto de preocupação são os impactos ao comércio local, diante da diminuição de circulação de moeda no município.
Em resposta oficial à Promotoria, encaminhada em 18 de agosto, a área técnica do Banco do Brasil informou que a elaboração do projeto executivo de recuperação da agência foi contratada, mas o prazo para conclusão das obras vai até março de 2027.
“A interrupção das operações essenciais de uma agência bancária – única existente no município – por um período de cerca de 10 meses, sem que se assegure à população alternativa funcional equivalente, viola frontalmente a boa-fé objetiva, a função social do contrato e a própria dignidade da pessoa humana”, aponta, na Ação, Raimundo Nonato Leite Filho.
LIMINAR
O Ministério Público do Maranhão requer que a Justiça conceda Liminar determinando que o Banco do Brasil disponibilize, em até 30 dias, uma solução emergencial que assegure à população o acesso a operações de saque e depósito, seja por meio do reforço da estrutura temporária existente ou por outro meio. Em caso de descumprimento da determinação, foi pedida a aplicação de multa diária não inferior a R$ 5 mil.
Outro pedido é para que seja fixado prazo máximo e improrrogável de 60 dias para a plena conclusão das obras e o integral restabelecimento do funcionamento da agência do Banco do Brasil em Alcântara, com todas as operações essenciais, sob pena de multa de, pelo menos, R$ 10 mil por dia de descumprimento da decisão.
Após as 11 rodadas de negociação específicas entre a representação dos funcionários e a direção do Banco do Brasil, foi apresentada a proposta final do banco para a renovação do Acordo Coletivo de Trabalho (ACT) específico.
Além da proposta apresentada na mesa da Fenaban para a renovação da Convenção Coletiva de Trabalho (CCT) da categoria – entre elas, aumento real de 0,60% para 2026 e 2027 sobre salários e todas as demais verbas –, a proposta do BB reúne medidas construídas ao longo das negociações e contempla avanços em saúde, carreira, inclusão, condições de trabalho, desenvolvimento profissional e benefícios, além de compromissos relacionados à Cassi e ao Plano de Carreira e Remuneração (PCR).
Avanço no último momento: abono de R$ 3 mil
As negociações com o BB foram mantidas até o último momento e garantiu, nesta quinta-feira (3), mais uma conquista para as funcionárias e funcionários: um reconhecimento financeiro de R$ 3 mil no âmbito da Campanha de Adimplência 2026.
A medida beneficiará aproximadamente 71,5 mil funcionários das Unidades de Negócios e Unidades de Apoio. O pagamento está previsto para ocorrer após a divulgação dos resultados do quarto trimestre de 2026, com previsão para fevereiro de 2027.
O valor de R$ 3 mil será destinado aos funcionários que estiverem dentro do público definido pela campanha, conforme as regras que serão estabelecidas pelo Banco do Brasil. O pagamento está condicionado ao cumprimento do indicador previsto na campanha, que, atualmente, já tem 85% de probabilidade de ser alcançado. O regulamento deverá ser divulgado pelo banco na próxima semana.
“É importante deixar muito claro que não é uma nova meta individual para os funcionários. É uma meta geral, que já está colocada para esse conjunto de trabalhadores. Se ela for alcançada e forem cumpridas as regras da campanha, todo o público definido, de aproximadamente 71,5 mil funcionários, receberá os R$ 3 mil. Esse foi um avanço que conseguimos na negociação e representa um reconhecimento pelo trabalho de todos”, afirma Fernanda Lopes, coordenadora da Comissão de Empresa dos Funcionários do Banco do Brasil.
O novo pagamento também será adicional aos programas já existentes no banco. A conquista não substitui nem altera a PLR, o PDG ou qualquer outro instrumento de remuneração já estabelecido.
O Sindicato indica a aprovação da proposta apresentada pelo BB.
Outros pontos da proposta
Entre os principais pontos da proposta do BB está o adiantamento de R$ 360 milhões da contribuição patronal do BB para o Plano de Associados da Cassi. Segundo o banco, o recurso permitirá a manutenção das reservas mínimas do plano até novembro de 2026 e criará condições para a construção, junto às entidades representativas, de uma proposta conjunta para o custeio da Cassi.
O banco também se comprometeu a realizar estudos para revisar os critérios do Plano de Carreira e Remuneração (PCR), com encaminhamento às instâncias de governança competentes até o final do primeiro semestre de 2027.
Confira abaixo todos os demais pontos da proposta, que será votada pelos funcionários e funcionárias na assembleia desta quinta-feira (3).
Benefícios e condições de trabalho
A proposta prevê o pagamento da PLR em até 72 horas após a assinatura do ACT por todas as bases;
Prevê ainda abono da ausência em 31 de dezembro de 2026;
A licença-paternidade será ampliada de 20 para 35 dias para pais de filhos nascidos a partir de 30 dias após a assinatura do ACT;
Para os funcionários da Central de Relacionamento e SAC, o banco propõe reavaliar as funções, com novos papéis e responsabilidades, e elevar o salário de referência de R$ 4.795,12 para R$ 6.302,77 a partir de janeiro de 2027, também sem considerar o reajuste da Campanha Nacional. Atualmente, são 558 funcionários nessa função, com previsão de abertura de mais 30 vagas.
Também está prevista a criação de mesa específica para discutir os modelos de acompanhamento da rede Diope.
Saúde e previdência
O BB propõe revisar, a partir de 2027, os exames complementares destinados à identificação e ao monitoramento de doenças crônicas, como diabetes, hipertensão e dislipidemia.
Funcionários egressos de bancos incorporados poderão ser incluídos no Programa Bem Viver, condicionado à expansão do atendimento nas CliniCassi. O banco também se compromete a dar continuidade às avaliações, encaminhamentos e diálogos sobre saúde e previdência dos egressos, com acompanhamento da representação sindical e previsão de inclusão da medida no ACT.
Para atendimento às mudanças da NR-1, será adotado o modelo do SESMT.
A proposta ainda amplia de R$ 316,6 mil para R$ 550,5 mil a indenização por morte decorrente de assalto e estabelece que, em até 60 dias, o banco apresente alternativas para o enfrentamento do endividamento dos funcionários.
Família e diversidade
O auxílio para filhos com deficiência passará de R$ 760,48 para R$ 874,55, aumento de 15%, sem considerar o índice de reajuste que será definido na Campanha Nacional dos Bancários 2026.
Nos casos de união estável, a proposta prevê oito dias de afastamento para funcionários que formalizarem a união. Para funcionários aprovados em certificações da Anbima, o BB prevê ressarcimento dos custos e abono de até cinco dias para a realização das provas.
O banco também se compromete com o desenvolvimento e a requalificação profissional dos funcionários.
Na área de inclusão, o Programa de Apoio à Mobilidade de Dependentes com Deficiência (PAS) será ampliado para pais e mães de filhos com deficiência. O programa prevê antecipação salarial para aquisição de veículos de até R$ 100 mil, prazo de pagamento de até 96 meses, sem juros e limite de até 12 salários. Com a mudança, o número de potenciais beneficiários passa de 3.404 para 7.271.
Funcionários com deficiência terão ampliado de duas para cinco jornadas de trabalho por ano o direito destinado à realização de reparos em seus equipamentos.
A proposta inclui ainda no ACT políticas de ações afirmativas, priorizando mulheres, pessoas com deficiência e pessoas não brancas nos processos seletivos internos do banco.
Proteção às mulheres
Funcionárias vítimas de violência doméstica terão garantia de estabilidade na função comissionada por seis meses após o retorno ao trabalho. A medida amplia a proteção já prevista pela legislação, garantindo a manutenção da função comissionada nesse período.
O BB também propõe redução de jornada para mulheres em lactação induzida, estendendo o direito a casais homoafetivos nos quais as duas mães sejam funcionárias do banco.
Outras medidas
A proposta contempla ainda a revisão das atribuições e responsabilidades de determinadas funções, medidas de desenvolvimento profissional e o compromisso de buscar soluções para questões apresentadas pelos trabalhadores durante as negociações.
Fim da ultratividade coloca direitos em risco
Caso a proposta do Banco do Brasil seja recusada na assembleia, os direitos previstos no ACT estarão em risco. Isso porque, desde a reforma trabalhista aprovada em 2017, não há mais a ultratividade, um princípio jurídico que determinava que um acordo continuaria válido mesmo após o fim de sua vigência original, até que um novo texto fosse assinado. Sem esse princípio, todas as cláusulas do ACT do Banco do Brasil e as da Convenção Coletiva de Trabalho (CCT) dos bancários ficariam sem efetividade, uma vez que seu prazo de validade expirou.
“Os colegas do BB precisam avaliar o conjunto da proposta apresentada pelo banco levando em consideração não apenas cada reivindicação isoladamente, mas também o cenário atual, sem a ultratividade. A decisão sobre o ACT deve considerar os avanços conquistados nas negociações e, ao mesmo tempo, o risco de deixar vencer o acordo sem uma nova garantia coletiva para os direitos específicos do funcionalismo”, destaca a dirigente Fernanda Lopes, coordenadora da CEBB.
Sem a ultratividade, benefícios que não estão previstos diretamente na lei trabalhista dependem da negociação coletiva para continuar existindo. Entre eles, vários direitos conquistados em décadas de luta pela categoria bancária, como a PLR da CCT e as regras de PLR específicas do BB, o VA e VR dos bancários, e regras de proteção para a categoria que estão além do que determina a Consolidação das Leis do Trabalho (CLT). “Cerca de 85% das cláusula da nossa CCT preveem direitos que estão acima do que determina a legislação trabalhista brasileira”, ressalta a dirigente.
O que está em discussão?
Os dois meses e meio de difíceis negociações com a Fenaban, e com BB e Caixa em suas mesas específicas, e ressaltamos que o que está em jogo não é apenas um índice de reajuste.
Os bancos tentaram, durante toda a Campanha, reduzir e atacar nossos direitos. Tentaram separar bancos privados e bancos públicos propondo o fim da mesa única; tentaram dividir a categoria propondo reajustes diferenciados; tentaram acabar com a complementação dos trabalhadores afastados e com outras cláusulas de proteção.
Um importante avanço para os funcionários do Banco do Brasil vinculados ao Economus foi anunciado nesta semana. A partir de 1º de setembro, os participantes passarão a ter acesso aos serviços oferecidos pela CliniCassi, inicialmente nas duas unidades localizadas em Brasília.
O acordo celebrado entre a Cassi e o Economus representa mais um passo na busca pela ampliação dos direitos e das possibilidades de atendimento aos trabalhadores oriundos do Banco Nossa Caixa (BNC), incorporado pelo Banco do Brasil em 2009. A expectativa é de que o atendimento seja gradualmente expandido para outras localidades, especialmente São Paulo, onde estão concentrados mais de 6 mil funcionários vinculados ao Economus.
Para a Associação dos Gerentes do Banco do Brasil (AGEBB), a medida representa uma conquista importante e responde, ainda que parcialmente, a uma reivindicação histórica dos incorporados. “O sentimento é de satisfação e felicidade com esse desfecho. Sabemos o quanto essa questão vinha sendo discutida e o quanto os colegas vinculados ao Economus aguardavam por avanços que ampliassem suas possibilidades de atendimento. O acesso à CliniCassi é uma conquista importante e demonstra que o diálogo e a mobilização podem produzir resultados concretos”, afirma Adriano Domingos, presidente da AGEBB.
Um passo importante rumo à isonomia
A parceria permitirá que os participantes do Economus utilizem a estrutura própria de atendimento da Cassi por meio de cessão de rede, mesmo sem serem associados ao plano de saúde. A CliniCassi oferece atendimento em diversas especialidades e serviços de saúde, ampliando as opções de assistência aos trabalhadores.
O acordo é resultado de um processo de diálogo que envolveu representantes dos trabalhadores, dirigentes sindicais e as diretorias da Cassi e do Economus. A dirigente do Sindicato dos Bancários de São Paulo, Osasco e Região e conselheira eleita do Economus, Adriana Ferreira, destacou que a iniciativa representa um passo relevante para garantir aos participantes acesso a serviços de excelência e avançar na esperada isonomia entre os funcionários do Banco do Brasil.
Também participaram do processo os representantes eleitos do Economus nos Conselhos Deliberativo e Fiscal, Lucas Lima e Rodrigo Leite, além de outros representantes dos participantes que acompanharam as tratativas para viabilizar o convênio.
Para Adriano Domingos, entretanto, embora a conquista deva ser celebrada, a busca pela isonomia não termina com o novo acordo. “Estamos muito felizes com esse avanço, mas é importante deixar claro que a nossa busca continua. A AGEBB seguirá defendendo a isonomia dos incorporados do BNC e trabalhando para que esses colegas tenham assegurados os mesmos direitos e benefícios disponíveis aos demais funcionários do Banco do Brasil. Esse é um passo importante, mas ainda temos um caminho a percorrer”, ressalta o presidente.
Cassi e Previ para todos
Desde a incorporação do Banco Nossa Caixa pelo Banco do Brasil, uma das principais reivindicações dos trabalhadores passou a ser a garantia de igualdade de direitos em relação aos demais funcionários do BB. A bandeira “Cassi e Previ para todos” tornou-se, ao longo dos anos, uma das principais demandas dos incorporados.
As negociações realizadas na campanha salarial de 2024 avançaram na discussão de alternativas para o ingresso dos trabalhadores vinculados ao Economus na Cassi e na Previ, embora o entendimento definitivo ainda não tenha sido concluído.
A expectativa é de que o tema continue presente nas negociações e nas discussões envolvendo o futuro dos trabalhadores incorporados. “Não podemos perder de vista o objetivo maior. O acesso à CliniCassi representa uma melhoria concreta e imediata para os colegas, especialmente à medida que esse atendimento for ampliado para outras cidades. Mas a nossa defesa continua sendo pela plena isonomia. Os incorporados do Banco Nossa Caixa fazem parte do Banco do Brasil e merecem ter seus direitos reconhecidos de forma igualitária”, reforça Domingos.
“Esse resultado nos anima e reforça a importância de continuarmos unidos e mobilizados. A AGEBB reconhece o esforço de todos que participaram desse processo e agradece especialmente aos representantes e entidades que contribuíram para essa conquista, como Lucas Lima, Rodrigo Leite, Adriana Pereira e Mario Valente, que estão sempre em conversa com a AGEBB, visando construir a viabilidade da isonomia em relação à saúde dos funcionários, egressos ou não. Ao mesmo tempo, reafirmamos nosso compromisso de continuar acompanhando e defendendo os interesses dos incorporados do BNC, especialmente na busca pela tão necessária isonomia”, argumenta Ronald Feres, vice-presidente e diretor de Comunicação da AGEBB.
Com esta frase, a CEO Tarciana Medeiros recomendou (!) a ação do Banco do Brasil numa call de resultados em agosto de 2025 – um ‘vai tourinho’ que se tornou alvo de um processo sancionador na CVM.
De lá pra cá, o papel caiu 5% em meio à piora significativa da qualidade do crédito e da estrutura de capital do banco. O ROE foi de apenas 8,3% no segundo trimestre – em linha com os 8,4% registrados um ano antes, mas abaixo de concorrentes como Bradesco (16%), Santander (12,5%) e Itaú (24%).
Além disso, o mercado passou a questionar a viabilidade do guidance – e a prever que o banco precisará adotar medidas para elevar seu capital, como fez o Bradesco recentemente.
“Acreditamos que uma revisão para baixo (do guidance) seja apenas uma questão de tempo,” Eduardo Rosman, que cobre o banco no BTG, disse num relatório a clientes.
O banco negocia a apenas 0,6x o valor patrimonial, mas os analistas estão longe de achar a ação barata.
Em meio à “baixa visibilidade” sobre como e quando os problemas serão resolvidos, o Citi reduziu recentemente o preço-alvo para R$ 18.
O papel fechou ontem a R$ 19,57 e cai 10% no ano. O Banco do Brasil vale R$ 112 bilhões na Bolsa.
Em pleno ano eleitoral, o que faz preço no BB são os fundamentos. “Se um candidato liberal crescer nas pesquisas ou ganhar, pode até ser que a ação suba um pouco. Mas será um voo de galinha. A questão ali é operacional,” disse um analista do sellside.
Um dos grandes problemas do BB é a deterioração da carteira do agronegócio, que somou R$ 422 bilhões no segundo trimestre – um terço da carteira total do banco.
A inadimplência acima de 90 dias no agro chegou a 6,3% no segundo tri – ante 3,2% em junho de 2025, 1,3% no ano anterior e 0,6% em junho de 2023 (a média histórica gira em torno de 1,5%). O indicador de curto prazo subiu para 9%.
“O BB perdeu a principalidade de clientes do agro porque aumentou a concorrência com outros bancos e também com o mercado de capitais. No passado, se o produtor não pagasse o BB, poderia ficar sem alternativa de financiamento. Hoje não é mais assim,” disse outro analista.
No segundo tri, essa piora contaminou o segmento de pessoas físicas porque muitos produtores rurais deixaram de pagar empréstimos pessoais, financiamentos de veículos e outras linhas, disse o BB, sem especificar quantos.
A inadimplência de pessoas físicas acima de 90 dias aumentou para 8,4% – ante 6,8% no tri anterior e 5,6% há um ano – e a chamada “NPL formation” (a formação de novos empréstimos com problemas) mais que dobrou.
Em cartões de crédito, o indicador chegou a 14,6%, o dobro dos 7,1% do tri anterior.
Mas, infelizmente, fora da área de influência do agro o banco também amarga dificuldades.
A inadimplência das PMEs acima de 90 dias foi de 9,7% – mais que os 8,8% do trimestre anterior, mas abaixo dos 10,6% registrados há um ano.
Tudo somado, a inadimplência total do BB foi de 5,6% – acima dos 5,1% do tri anterior e dos 4% de junho de 2025.
O BB espera uma “melhora relevante” das provisões do agro com a MP 1376, o CRO Felipe Prince disse na última call de resultados. A MP prevê a criação de linhas de crédito com juros subsidiados para produtores inadimplentes, com um fundo garantidor bancado pela União.
O BB estima que R$ 30 bilhões sejam renegociados. “Já esperávamos uma piora em pessoas físicas. Agora precisamos entregar essa melhora no agro, que trará reflexos na carteira PF,” disse Prince.
Com isso, mais os ajustes que estão sendo feitos nas carteiras de pessoas físicas e PMEs e no mix de crédito do banco – com crescimento maior em linhas com mais garantias, como os consignados público e privado –, o banco prevê que as provisões vão convergir para o intervalo do guidance, de R$ 65 bilhões a R$ 70 bilhões no ano.
No primeiro semestre, as provisões somaram R$ 37,5 bilhões – um total de R$ 75 bilhões anualizado. Isso apesar da queda do índice de cobertura, que mede a relação entre a PDD e o estoque de empréstimos inadimplentes.
O problema é que, apesar de aprovada, a MP ainda não saiu do papel: o Governo Lula ainda não definiu as regras de equalização dos juros, nem os detalhes operacionais do programa. “Isso deve estar esbarrando na questão fiscal,” especula um analista.
Para o Citi, “dado que as negociações de dívida ainda precisam ganhar tração e o terceiro tri já passou da metade, os impactos mais significativos devem ser sentidos apenas no quarto tri”.
E os efeitos num primeiro momento serão apenas contábeis, já que haverá rolagem das dívidas, lembrou outro analista. “Para esse dinheiro entrar efetivamente em caixa, os produtores precisam pagar, e só veremos isso ao longo de 2027 e à frente.”
No Citi, a equipe liderada por Gustavo Schroden reduziu em 5% a projeção de lucro do ano para R$ 16,6 bilhões – abaixo do piso do guidance do banco, que vai de R$ 18 bi a R$ 22 bi. Para 2027, a estimativa caiu 20% para R$ 21,1 bilhões.
Além do crédito, o capital é outro ponto crítico.
O índice de capital principal caiu para 11,3% no segundo tri, enquanto o patrimônio tangível (em caixa) diminuiu 15%, passando a representar apenas 48% do patrimônio total, frente aos 54% do primeiro tri, nas contas do BTG.
O tangível caiu porque o BB segue acumulando créditos tributários gerados pelas provisões – as PDDs reduzem o lucro contábil assim que são feitas, mas o impacto no lucro tributável é diferido, o que gera créditos fiscais.
Esses créditos podem ser utilizados quando a operação bancária dá lucro – o que não é o caso hoje. Segundo o Citi, o banco teve uma perda de R$ 1,2 bilhão no primeiro semestre. Os ganhos do grupo vieram de negócios como seguros, consórcios, assets e do Banco Patagônia.
Créditos tributários não rendem juros, o que é um enorme custo de oportunidade para o banco num ambiente de Selic elevada, lembra o BTG.
O management reconhece o problema, mas acredita que os impactos da MP e de outras ações tomadas para reduzir a inadimplência – além do aumento de receitas e da redução de custos – serão suficientes para recompor o capital de forma orgânica.
No segundo tri, ao contrário do que se viu nos bancos privados, a receita com tarifas e serviços do BB surpreendeu positivamente, crescendo 3% no trimestre e 4% na comparação anual – acima das expectativas do BTG.
A margem financeira aumentou 8% na comparação anual e também superou as projeções, enquanto as despesas administrativas cresceram menos que o esperado.
“Isso contribui de maneira estruturante para o capital,” disse Tarciana Medeiros nesta última coletiva de resultados.
Os analistas, porém, acreditam que o banco adotará alguma solução “à la Bradesco” para resolver a estrutura de capital.
Uma capitalização, como anunciou o Bradesco, é vista como improvável, dada a situação fiscal do governo. Mas o BB poderia vender participações em negócios como Elo, BB Seguridade, BB Asset e Banco Patagônia – ou fazer uma reorganização societária para incorporar uma subsidiária lucrativa no banco, e assim poder usar os créditos tributários.
“O problema de tentar vender algo agora, com o mercado deprimido, é o preço. Mas, numa necessidade, existem alternativas,” disse um analista do buyside.
A negociação específica entre os funcionários do Banco do Brasil e a direção da instituição, dentro da Campanha Nacional dos Bancários 2026, chegou à sétima rodada sem respostas para as principais reivindicações da categoria. Desde o início das discussões, em 8 de julho, o Sindicato dos Bancários de São Paulo, Osasco e Região, por meio da Comissão de Empresa dos Funcionários do Banco do Brasil (CEBB), tem levado à mesa uma pauta que reúne defesa do emprego, valorização profissional, melhores condições de trabalho, saúde, igualdade e fortalecimento do caráter público do banco.
1ª mesa
Na primeira mesa, o foco foi a defesa do emprego e da rede de atendimento. Os trabalhadores reivindicaram a abertura de concursos públicos para recompor o quadro de funcionários, diante da sobrecarga nas agências e da redução do atendimento presencial. Também foram cobradas a manutenção de mecanismos de segurança, a incorporação das comissões, o combate ao acúmulo e desvio de funções e a equiparação dos direitos de funcionários oriundos de bancos incorporados, especialmente em relação à Cassi e à Previ. A discussão também incluiu a defesa da escala 4×3 e medidas voltadas aos trabalhadores com dependentes PCDs (Pessoas com Deficiência).
2ª mesa
A segunda rodada, realizada em 17 de julho, tratou de inclusão, igualdade de oportunidades, endividamento e monitoramento. Entre as propostas apresentadas pelos trabalhadores estavam a ampliação dos direitos das pessoas com deficiência, medidas para aumentar a presença de mulheres na área de Tecnologia, proteção às vítimas de violência doméstica, licença parental e equiparação da união estável ao casamento para fins de benefícios. A categoria também reivindicou uma linha de crédito específica para funcionários endividados, com condições capazes de adequar as parcelas à capacidade de pagamento. Na área de monitoramento, foi defendido o fim do controle individual do tempo de atendimento e a construção de indicadores mais justos e compatíveis com a realidade do trabalho.
3ª mesa
Na terceira mesa, em 23 de julho, a saúde dos trabalhadores ganhou destaque. A representação sindical denunciou o avanço do adoecimento relacionado às condições de trabalho, às metas consideradas abusivas e à sobrecarga. A categoria voltou a cobrar a realização de concurso público e, principalmente, uma solução definitiva para a sustentabilidade da Cassi, incluindo maior participação do banco no custeio e a inclusão dos funcionários oriundos de instituições incorporadas. Também foram discutidos os problemas enfrentados pelos trabalhadores do PSO, com acúmulo e desvio de funções.
4ª mesa
A quarta rodada, em 31 de julho, foi dedicada principalmente à carreira, remuneração e condições de trabalho. A CEBB reivindicou o aperfeiçoamento do Plano de Carreira e Remuneração, revisão dos critérios de progressão, valorização do mérito e atualização dos vencimentos. Também foram cobrados reajustes dos adicionais de função, pagamento integral das substituições desde o primeiro dia, fim da lateralidade e incorporação das comissões após dez anos de exercício. A ampliação do teletrabalho e a recomposição das equipes nas agências também estiveram na pauta.
5ª mesa
A partir da quinta rodada, realizada em 5 de agosto, a expectativa dos trabalhadores era de que o banco começasse a apresentar devolutivas. A representação sindical voltou a destacar como prioridades a Cassi, a revisão da gestão por metas, a isonomia para funcionários egressos, melhorias na Previ e o aperfeiçoamento do PCS/PCR. O banco reconheceu a urgência da situação financeira da Cassi, mas não apresentou uma solução definitiva. Em relação aos funcionários egressos, informou que os estudos sobre modelos de custeio ainda estavam em andamento. Para as metas, anunciou o programa Revisa, voltado à possibilidade de revisão dos indicadores pelas unidades.
Na mesma rodada, os trabalhadores voltaram a denunciar a falta de funcionários, as filas nas agências e a sobrecarga provocada pela redução dos quadros. Também cobraram a revisão do PCS e do piso salarial, apontando problemas na estrutura remuneratória que limitam o crescimento efetivo dos salários.
6ª mesa
Na sexta mesa, em 14 de agosto, o Banco do Brasil novamente não apresentou proposta econômica, deixando a discussão dos reajustes para a mesa única entre o Comando Nacional dos Bancários e a Fenaban. Para as demais demandas, o banco se comprometeu a apresentar devolutivas posteriormente.
7ª mesa
A sétima rodada, realizada em 19 de agosto, trouxe alguns avanços pontuais, mas não alterou o quadro geral da negociação. O BB propôs incluir no Acordo Coletivo de Trabalho políticas de ações afirmativas para mulheres, pessoas com deficiência e pessoas não brancas nos processos seletivos internos. Também apresentou a proposta de garantir seis meses de estabilidade na função comissionada para bancárias vítimas de violência doméstica após o retorno ao trabalho e de reduzir a jornada de mulheres em situação de lactação induzida, com extensão para casais homoafetivos em que ambas sejam funcionárias do banco.
Apesar desses pontos, permaneceram sem resposta diversas reivindicações consideradas centrais pela categoria, entre elas a valorização do piso e da carreira, o aperfeiçoamento do PCS/PCR, a recomposição do quadro por meio de concursos, o combate à sobrecarga e às metas abusivas, além de uma solução para a sustentabilidade da Cassi e para a isonomia dos funcionários egressos.
Ao longo das sete mesas, portanto, a negociação avançou na apresentação e detalhamento das reivindicações dos trabalhadores, mas ainda não alcançou o nível de respostas esperado. A CEBB permanece em plantão permanente e cobra do Banco do Brasil propostas concretas capazes de valorizar seus funcionários, melhorar as condições de trabalho e fortalecer o papel público da instituição.
O Banco do Brasil vem avançando no fechamento de guichês de caixa e na redução do atendimento presencial nas Plataformas de Suporte Operacional (PSOs), inclusive em unidades com fluxo significativo de clientes.
As medidas, chamadas pelo banco de “absorção” de agências, têm sido implementadas sem transparência e sem comunicação adequada aos trabalhadores, segundo denúncias recebidas pelo Sindicato dos Bancários de São Paulo.
A situação contraria, inclusive, informação apresentada pelo próprio banco em reunião realizada em 6 de maio, com a participação de dirigentes sindicais das Regionais Sul e Oeste do Sindicato dos Bancários de São Paulo e representante da Comissão de Empresa Estadual.
Na ocasião, a Gerência da PSO informou que não havia previsão de novos fechamentos de Suporte Operacional (SOP) e que, caso houvesse mudanças, as gerências seriam comunicadas.
Na prática, porém, novos fechamentos vêm ocorrendo.
“O Banco do Brasil tem normalizado essa questão. O bancário vai trabalhar na sua SOP e não sabe o que vai encontrar naquele dia. É sempre um estado constante de insegurança e incerteza para quem trabalha nesse setor”, pontua Priscilla Semencio, diretora do Sindicato dos Bancários de São Paulo e bancária do Banco do Brasil.
Trabalhadores descobrem fechamento por empresa terceirizada
Na zona oeste de São Paulo, já foram fechados pontos de atendimento em guichês de caixa no Jardim Bonfiglioli, na Rua Clélia (Lapa) e, mais recentemente, na unidade de varejo da Avenida Sumaré (Perdizes).
O caso da agência Alfonso Bovero, também em Perdizes, é ainda mais preocupante. Menos de duas semanas depois da mudança para uma nova SOP, os funcionários foram surpreendidos com a informação de que os guichês também seriam fechados.
A forma como os trabalhadores tomaram conhecimento da decisão gerou grande indignação. Segundo relato recebido pelo Sindicato, funcionários descobriram o fechamento por meio de plantas do novo layout da agência apresentadas por uma empresa terceirizada de engenharia contratada pelo banco.
Ao procurarem a base da PSO, em Pinheiros, os trabalhadores teriam sido informados de que nem mesmo a gerência local tinha conhecimento da mudança.
“É o ápice do desrespeito com funcionários que vêm trabalhando com sobrecarga e total falta de apoio. Descobrir, por meio de uma empresa terceirizada, que seu local de trabalho ou posto deixará de existir demonstra a completa falta de transparência e comunicação do banco”, afirma Priscilla.
Banco reduz quadro e aumenta acúmulo de funções
Os problemas não se restringem ao fechamento dos guichês. As PSOs também vêm sendo alvo de denúncias relacionadas ao descumprimento das atribuições dos cargos e de procedimentos de segurança.
Segundo os trabalhadores, caixas executivos estão realizando atividades que seriam prerrogativas dos Gerentes de Módulo (Gemods), desrespeitando limites operacionais e aumentando o risco de erros e eventuais sinistros que podem trazer consequências para os próprios funcionários.
Também há relatos de ampliação do chamado “transbordo de cadastro”, com atividades sendo transferidas dos Centros de Negócios Operacionais (Cenops) para as PSOs. O resultado disso é que agentes comerciais e caixas estão executando tarefas do Cenops sem receber de acordo com o cargo adequado para essas funções.
Ao mesmo tempo, o banco reduz seu quadro de pessoal. Vagas deixadas por trabalhadores que são promovidos, removidos ou se aposentam estariam sendo bloqueadas, sem reposição. O resultado é menos funcionários para executar um volume cada vez maior de atividades.
Sindicato cobra respeito aos trabalhadores
Também chegaram ao Sindicato denúncias de que agentes comerciais estariam recebendo comissão de caixa diariamente, enquanto continuam desempenhando atividades atribuídas aos Gemods.
Para o Sindicato dos Bancários de São Paulo, Osasco e Região, o banco vem adotando uma política de redução gradual de pessoal e de ampliação das atribuições dos trabalhadores, testando os limites das equipes e tratando como pontuais mudanças que, acumuladas, provocam impactos concretos nas condições de trabalho.
“Nos locais de trabalho não existem apenas números. Existem pessoas. Cada vaga bloqueada, cada atividade transferida e cada função acumulada representa mais pressão e sobrecarga para quem permanece”, destaca Priscilla.
O Sindicato cobra do Banco do Brasil transparência sobre os critérios utilizados para fechamento dos guichês, comunicação prévia aos trabalhadores e suas entidades representativas e respeito às atribuições e aos limites operacionais de cada função.
A entidade também defende a reposição das vagas e a manutenção de estrutura adequada para garantir atendimento de qualidade aos clientes e condições dignas e seguras de trabalho aos funcionários. Reduzir postos e concentrar atividades sem considerar a realidade das unidades não pode ser tratado apenas como uma decisão administrativa: é uma medida que afeta diretamente trabalhadores e clientes.
A 3ª turma do TST reconheceu a responsabilidade do Banco do Brasil pelo agravamento do quadro de saúde de bancário diagnosticado com episódio depressivo grave com sintomas psicóticos.
Para o colegiado, o trabalho contribuiu para o adoecimento, conforme apontaram a perícia judicial e o NTEP – nexo técnico epidemiológico previdenciário.
Entenda
O caso envolve empregado admitido em 2000, que exerceu funções gerenciais por mais de 20 anos. Ao longo do contrato, o bancário desenvolveu episódio depressivo grave com sintomas psicóticos e passou por sucessivos afastamentos do trabalho. Na ação, afirmou que era submetido a cobranças intensas por metas e que, após os afastamentos, perdeu a função comissionada e retornou ao cargo de escriturário.
Em 1ª instância, o juízo reconheceu que o trabalho contribuiu para o agravamento da doença e condenou o Banco do Brasil ao pagamento de R$ 150 mil por danos morais.
A sentença, porém, foi reformada pelo TRT da 18ª região. Embora tenha admitido o enquadramento da enfermidade como doença ocupacional, o tribunal afastou a responsabilidade civil da instituição financeira por considerar que não havia prova suficiente da culpa do empregador nem da contribuição efetiva do trabalho para o agravamento do quadro.
O regional também relativizou as conclusões da perícia judicial, segundo a qual a depressão tinha origem multifatorial, mas as atividades profissionais haviam contribuído, de forma moderada, para o agravamento da doença.
Nexo epidemiológico
Ao analisar o caso no TST, o relator, ministro Maurício Godinho Delgado, entendeu que as próprias premissas registradas pelo TRT permitiam reconhecer a relação entre o adoecimento e o trabalho. Godinho destacou a incidência do NTEP, instrumento previsto na legislação previdenciária que estabelece, a partir de dados epidemiológicos, uma presunção de vínculo entre determinadas enfermidades e atividades econômicas.
No caso, segundo o ministro, há associação estatística entre transtornos depressivos e a atividade bancária. Essa circunstância, explicou, estabelece presunção relativa de nexo ocupacional, que pode ser afastada mediante prova em sentido contrário.
Para o relator, porém, o Banco do Brasil não apresentou elementos suficientes para derrubar essa presunção.
Perícia
O ministro também considerou relevante a conclusão da perícia produzida no processo. Embora o especialista não tenha atribuído exclusivamente ao trabalho a origem da depressão, reconheceu a existência de concausa, isto é, a contribuição das condições laborais para o agravamento de uma enfermidade que também pode decorrer de outros fatores.
Godinho observou que essa conclusão era compatível com circunstâncias já registradas no processo, entre elas o longo período em que o empregado ocupou funções de chefia, as cobranças inerentes à atividade bancária, os afastamentos médicos e a alteração de função durante o período de adoecimento.
Assim, concluiu que havia elementos para reconhecer a contribuição do trabalho para o agravamento do quadro depressivo e, consequentemente, a responsabilidade civil do empregador.
Acompanhando o entendimento, o colegiado declarou a responsabilidade civil do Banco do Brasil pelo adoecimento do empregado e determinou o retorno dos autos ao TRT da 18ª região para que prossiga no julgamento dos pedidos relacionados a essa responsabilização.
Contra a decisão, o Banco do Brasil apresentou embargos de declaração alegando omissões, contradição e obscuridade no acórdão.
A instituição sustentou que a 3ª turma não teria examinado adequadamente o alcance do art. 21-A, § 1º, da lei 8.213/91 nem a decisão do STF na ADIn 3.931.
Segundo o banco, o NTEP foi criado para orientar a perícia médica do INSS e não poderia ser transportado automaticamente para o campo da responsabilidade civil trabalhista. Argumentou, nesse sentido, que a existência do nexo epidemiológico gera apenas uma presunção relativa de relação entre determinada atividade econômica e uma doença, passível de ser afastada pelas demais provas do processo.
O banco também questionou a interpretação dada à perícia. Conforme alegou, o laudo afastou a existência de nexo causal direto entre a depressão e o trabalho, diante da origem multifatorial da doença. Para a defesa, o acórdão não teria considerado adequadamente essa conclusão nem as particularidades das doenças psiquiátricas.
Outro ponto levantado foi a culpa. A instituição afirmou que o caso deveria ser analisado sob a responsabilidade civil subjetiva e que, portanto, não bastaria a existência do NTEP ou do nexo concausal. Conforme sustentou, seria necessária a demonstração concreta de dolo ou culpa do empregador, conforme o art. 7º, XXVIII, da Constituição.
Na avaliação do banco, embora o TST tenha expressamente afastado a responsabilidade objetiva, teria reconhecido o dever de indenizar sem indicar qual conduta culposa lhe poderia ser atribuída.
Embargos rejeitados
Ao analisar os embargos, o relator concluiu que todas as questões relevantes já haviam sido enfrentadas no julgamento anterior. Quanto ao NTEP, reiterou que, embora o art. 21-A da lei 8.213/91 seja direcionado à atuação do INSS, a decisão do STF na ADIn 3.931 reconheceu a legitimidade do nexo epidemiológico como presunção relativa para a caracterização de doença ocupacional.
Segundo o ministro, essa orientação também pode ser considerada pela Justiça do Trabalho nas controvérsias envolvendo acidentes e doenças relacionados ao trabalho, desde que ponderada à luz das circunstâncias de cada processo.
No caso concreto, S. Exa. reconheceu que a condenação não se baseou exclusivamente no NTEP. A presunção epidemiológica foi confrontada com as provas e, em vez de ser afastada, encontrou respaldo nas próprias premissas registradas pelo TRT e na perícia judicial, que reconheceu agravamento moderado da depressão relacionado ao trabalho.
Conforme observou, foram considerados, entre outros fatores, os quase 24 anos de vínculo, o longo período em atividades de vendas e submetido a metas, as mudanças ocorridas durante a pandemia, os afastamentos médicos e a retirada da função gerencial.
Sobre a culpa, o ministro reafirmou que as circunstâncias registradas no processo permitiam reconhecer a responsabilidade subjetiva do banco, pois revelavam descumprimento do dever de cuidado com a segurança e a integridade do trabalhador.
Para S. Exa., o ambiente laboral proporcionou condições adversas que contribuíram para o adoecimento, estando presentes dano, nexo concausal e culpa patronal.
Assim, entendeu que o recurso demonstrou inconformismo do banco com o resultado do julgamento, e não omissão, contradição ou obscuridade passível de correção. Ressaltou ainda que o julgador não precisa rebater individualmente todos os argumentos apresentados pelas partes quando a decisão expõe de forma suficiente as razões que fundamentam a conclusão.
A rodada de negociação entre a CONTEC e o Banco do Brasil, realizada nesta terça-feira (25 de agosto), em São Paulo, teve como principais resultados duas propostas voltadas aos funcionários com deficiência. Ao mesmo tempo, outros pontos apresentados pelas entidades permaneceram sem definição, entre eles questões relacionadas à PREVI, descomissionamentos, controle de jornada, desvio de função e condições de trabalho.
Uma das medidas apresentadas pelo BB prevê a ampliação do Programa de Apoio à Mobilidade de Pessoas com Deficiência (PAS). Atualmente, o programa atende cerca de 3.400 funcionários com deficiência cuja necessidade está relacionada à mobilidade. Pela proposta apresentada na reunião, o benefício também poderá alcançar pais de filhos com deficiência, ampliando o público potencial para 7.270 pessoas. O financiamento poderá chegar a R$ 100 mil, com prazo de até 96 meses, limitado ao menor valor entre o preço do veículo, a margem consignável e 12 vezes a remuneração do funcionário.
A segunda proposta trata do abono para tecnologia assistiva. Atualmente, os 3.775 funcionários com deficiência do Banco do Brasil contam com dois dias de abono por ano para aquisição, manutenção e reparo desses equipamentos. A proposta apresentada amplia o período para cinco dias anuais. Durante a reunião, o Banco também informou que o benefício poderá ser utilizado para cuidados com cão-guia. Além dessas medidas, a representação dos trabalhadores retomou temas que seguem em discussão nas negociações com o Banco.
Os descomissionamentos e o chamado “descenso” também voltaram à pauta. A entidade sindical relatou preocupação com o volume de casos e com os possíveis reflexos sobre a saúde dos funcionários, especialmente diante do cenário econômico. A questão foi levada à direção do Banco, mas não houve apresentação de medidas específicas sobre o tema. Na discussão sobre jornada, foram apresentados relatos envolvendo o chamado “Caixa Minuto”, incluindo situações de exigência de compensação do tempo utilizado em idas ao banheiro e outras pausas necessárias.
A situação dos funcionários oriundos de bancos incorporados também permaneceu entre os pontos em aberto. A Confederação cobrou a equiparação em relação à contribuição adicional da PREVI após os 60 anos, benefício concedido aos funcionários originários do Banco do Brasil. Com parte da pauta ainda sem definição, a CONTEC mantém a cobrança por encaminhamentos nas próximas negociações.
O Banco do Brasil deu início nesta quarta-feira, 26 de agosto, às renegociações por meio da MP nº 1.376/2026, a qual autorizou a criação de linhas especiais de crédito para composição de dívidas rurais de produtores e cooperativas que sofreram perdas por eventos climáticos ou perdas de mercado em duas ou mais safras, entre 2019 e 2025. As linhas preveem mecanismos para apoiar a recuperação da capacidade produtiva e a regularização financeira do setor agropecuário.
A carteira agro do BB possui cerca de 113 mil clientes com operações potencialmente elegíveis às condições previstas na MP, representando um volume de até R$ 100 bilhões. Desse total, 36% correspondem a operações inadimplentes, enquanto o restante contempla operações adimplentes que foram prorrogadas ou renegociadas, inclusive no âmbito da MP nº 1.314/2025.
Os produtores interessados, que já vinham procurando o BB para informações de enquadramento na medida e dos documentos necessários, já podem dar início à contratação das operações e adequação de seu fluxo de caixa aos recebimentos previstos. As contratações dependem da apresentação de laudos que comprovem perdas na produção ou redução na renda bruta agropecuária esperada.
“A MP 1.376 cria uma oportunidade importante para restabelecer as condições financeiras de produtores afetados por sucessivos ciclos de perdas. Nossa equipe em todo o Brasil está engajada em estar próxima dos clientes, avaliando soluções compatíveis com a realidade de cada produtor, com foco na sustentabilidade do crédito e na continuidade da atividade agropecuária de nossos clientes. A MP contribuirá para acelerar a regularização das operações estressadas, além de contribuir para a retomada dos índices de pontualidade do setor”, afirma Gilson Bittencourt, vice-presidente de Agronegócios e Agricultura Familiar do BB.
O Banco do Brasil lançou o novo App BB nesta segunda-feira, 24 de agosto. O novo aplicativo terá seu público ampliado gradualmente e a previsão é de que 100% dos clientes do Banco estejam utilizando o novo app até o final do mês de setembro. Ele foi concebido para aprimorar a experiência digital dos clientes por meio de uma navegação reorganizada, organização dinâmica de informações e novas formas de interação. A proposta é materializar o conceito de “um banco para cada cliente”, utilizando inteligência de dados para adaptar a experiência de acordo com o contexto, os produtos contratados, o comportamento de uso e as necessidades de cada pessoa.
Entre as funcionalidades disponíveis nesta nova etapa estão as jornadas conversacionais apoiadas por um assistente integrado, que permitem ao cliente interagir com o Banco utilizando linguagem natural por texto ou voz para realizar consultas e acessar serviços. O modelo preserva a navegação tradicional, mas passa a oferecer uma camada adicional de orientação contextual para tornar as jornadas mais fluidas e intuitivas.
O aplicativo passa a incorporar recursos de hiperpersonalização que influenciam diversos elementos da experiência digital. Entre eles estão a organização dinâmica da página inicial, a recomendação de widgets e atalhos, conteúdos e comunicações aderentes ao contexto do cliente, recomendações de produtos e serviços e a experiência “Meu BB”, que reúne informações e benefícios personalizados.
Para a presidenta do Banco do Brasil, Tarciana Medeiros, o novo aplicativo reflete a evolução da estratégia digital da instituição. “O novo app foi desenhado a partir da escuta ativa dos nossos clientes e funcionários, para tornar a experiência digital mais simples, moderna e resolutiva. Um diferencial importante é que estamos lançando um aplicativo verdadeiramente personalizável. A experiência passa a se adaptar a cada cliente, com menu e home inteligentes que priorizam produtos, serviços e oportunidades relevantes para o seu perfil e, para quem desejar, haverá ainda liberdade para organizar e personalizar o aplicativo da forma que fizer sentido no seu dia a dia”.
As jornadas conversacionais também ampliam o potencial do aplicativo como ferramenta de educação financeira e inclusão. Ao permitir interações em linguagem natural, a solução facilita o acesso a informações sobre produtos, serviços e gestão financeira para diferentes perfis de clientes. A combinação entre conversação, personalização e recursos de acessibilidade contribui para apoiar decisões financeiras e ampliar o acesso aos serviços bancários digitais.
A inteligência artificial é um componente da solução e atua como habilitadora da experiência digital. Seu papel é ajudar o Banco a compreender contextos, apoiar jornadas conversacionais, recomendar soluções e simplificar a interação dos clientes com os canais digitais.
O novo App BB também incorpora evoluções voltadas à performance, estabilidade e acessibilidade da plataforma. A iniciativa integra a estratégia figital do Banco do Brasil e reforça a visão de futuro da instituição para experiências digitais baseadas em contexto, dados e personalização.
A evolução do aplicativo contribui ainda para a atuação da rede de negócios. Com maior autonomia dos clientes na realização de operações e consultas pelo canal digital, os funcionários passam a dedicar mais tempo a atividades de relacionamento, orientação financeira, investimentos e oferta de soluções adequadas ao perfil de cada cliente.
O Banco do Brasil desenvolveu o Kodiak, plataforma no-code/low-code criada para acelerar a entrega de funcionalidades no aplicativo do Banco. A solução utiliza templates de tela, fluxos de navegação e componentes padronizados para permitir que novas jornadas sejam construídas e atualizadas com menor dependência do ciclo tradicional de publicação nas lojas de aplicativos.
Durante testes realizados em 2025, o Kodiak gerou mais de R$ 72 milhões em capacidade produtiva adicional estimada, refletindo ganhos de eficiência operacional. Esses resultados estão associados à redução do tempo de desenvolvimento (de aproximadamente 60 para 7 dias), à diminuição do esforço técnico e retrabalho e ao aumento da produtividade das squads, ampliando a capacidade de entrega de soluções digitais.
A plataforma foi concebida para escalar entregas no mobile, ampliar a autonomia dos times e apoiar a evolução da experiência digital dos clientes. A arquitetura permite testar configurações de tela, padronizar interfaces, aplicar diretrizes de usabilidade e acessibilidade e acompanhar métricas de uso e funcionamento das jornadas.
“O Kodiak mostra como o Banco do Brasil vem utilizando tecnologia desenvolvida internamente para acelerar a evolução dos seus canais digitais. A plataforma amplia a autonomia dos times, reduz etapas do desenvolvimento mobile e permite entregar novas jornadas com padronização, segurança e foco na experiência do cliente”, comenta Marisa Reghini, vice-presidente de negócios digitais e tecnologia do BB.
Um dos casos é o do Shopping BB Viagens, funcionalidade desenvolvida integralmente no Kodiak. A solução permite pesquisar ofertas de passagens e hospedagens diretamente no App BB.
A evolução da plataforma também inclui integrações que executam validações técnicas e de conformidade antes da implantação de serviços. O sistema classifica e avalia aspectos como navegação entre telas, templates, acessibilidade, dependências e compatibilidade entre versões.
Com o Kodiak, o Banco do Brasil fortalece sua capacidade de desenvolver soluções digitais em escala, com foco em eficiência, padronização e evolução contínua da experiência nos canais mobile. A plataforma integra a agenda de tecnologia do Banco e está entre as soluções apresentadas no estande do BB no Febraban Tech 2026.