Banco do Brasil deixa o ranking das 500 marcas mais valiosas do mundo

Publicado em: 22/01/2026

Não é só na bolsa de valores que o Banco do Brasil vem perdendo espaço. Além de deixar o ranking das 10 empresas mais valiosas da B3, o BB saiu do seleto grupo das 500 marcas mais valiosas do mundo em 2025.

A lista das marcas globais de maior valor foi atualizada nesta terça-feira (20) pela consultoria inglesa Brand Finance e, agora, só conta com um representante brasileiro: o Itaú.

O Banco do Brasil aparecia na 467ª posição do ranking no início de 2025, com uma marca avaliada em US$ 5,2 bilhões. Mas, agora, ficou de fora do levantamento.

A Brand Finance não explicou o que motivou a exclusão, mas no ano passado havia destacado a “estabilidade e confiabilidade” do BB. “Como uma das instituições financeiras mais antigas do país, o Banco do Brasil desfruta de patrimônio e credibilidade inigualáveis”, disse, em 2025.

No ano passado, no entanto, o BB viu seus resultados encolherem, devido ao aumento da inadimplência no agronegócio e das provisões. E ainda foi apontado como o banco brasileiro mais suscetível às sanções da Lei Magnitsky, aplicada pelos Estados Unidos a autoridades brasileiras.

Com isso, o Banco do Brasil perdeu espaço nas recomendações de investimento de muitos analistas e teve um ano turbulento na bolsa. Tanto que perdeu R$ 13,5 bilhões em valor de mercado em 2025 e caiu da 6ª para a 11ª posição da lista de maiores empresas da B3.

O salto do Itaú

Por outro lado, o Itaú disparou na bolsa e ainda ampliou o seu valor de marca em 15%, subindo 20 posições no levantamento da Brand Finance.

Com isso, o banco apresenta a 254ª marca mais valiosa do mundo em 2026, avaliada em US$ 9,9 bilhões. Isto é, pouco mais de R$ 53 bilhões no câmbio atual.

Segundo o diretor-gerente da Brand Finance no Brasil, Eduardo Chaves, o crescimento do valor de marca do Itaú reflete o forte crescimento das receitas e os ganhos de participação de mercado no Brasil.

O movimento foi impulsionado pelo avanço do crédito e da estratégia de banco digital do Itaú, mas também por campanhas publicitárias eficazes, de acordo com o especialista.

Fonte: Federação dos Bancários do Paraná

Banco do Brasil lança manual de garantias públicas para concessões e PPPs

Publicado em:

O Banco do Brasil lançou o Manual de Garantias Públicas para Concessões e PPPs, em parceria com o escritório Manesco Advogados e a Accenture, durante o Fórum Nacional de PPPs 2025. O documento também contou com o apoio do PPI (Programa de Parcerias de Investimentos) e do Tesouro Nacional. Assista à transmissão do evento neste link.

O documento foi estruturado em um passo a passo de sete etapas, descrevendo o fluxo ideal desde a concepção da garantia até a contratação do agente fiduciário. Além disso, o estudo avaliou mais de 20 fontes de garantias utilizadas no país, reuniu a análise de mais de 60 contratos e entrevistou 40 grupos entre entes públicos e privados.

Segundo o gerente de Soluções do Banco do Brasil, Leiner Bastos, a ideia é “disseminar melhores práticas” e lançar um manual a cada ano. Ele adiantou ainda que pretende propor ao PPI, para 2026, a elaboração de um manual voltado especificamente para a gestão contratual.

Durante o evento, o Banco do Brasil também anunciou que deve assinar em breve um protocolo de intenções com o FDIRS (Fundo de Desenvolvimento da Infraestrutura Regional Sustentável) para estudar novas formas de utilização de instrumentos de garantia em concessões e PPPs (Parcerias Público-Privadas).

Bastos afirmou que o objetivo é dar “segurança jurídica de que vai ser assinado no curto prazo” e preparar o terreno para que, nos próximos anos, banco e fundo desenvolvam soluções conjuntas de mitigação de risco.

Investidores estrangeiros

A ApexBrasil (Agência Brasileira de Promoção de Exportações e Investimentos) apresentou uma coleção de 11 guias de investimentos voltados ao investidor internacional interessado em infraestrutura.

Fruto de parceria com o PPI, os materiais abrangem temas como energia elétrica, logística – incluindo portos, hidrovias, aeroportos, rodovias e ferrovias –, florestas e mecanismos de fomento. Segundo Carlos Padilla, coordenador de Investimentos da ApexBrasil, os guias têm o objetivo de orientar investidores estrangeiros sobre ambiente regulatório, segurança jurídica e oportunidades de negócios no país.

Seguro e capitalização

Também foi realizado no evento o lançamento do Guia Prático de Seguros e Capitalização para Concessões e PPPs, do Ministério dos Portos e Aeroportos, em conjunto com a CNseg. A diretora de Assuntos Econômicos da pasta, Helena Venceslau, reforçou a necessidade de aperfeiçoamento do setor.

Ela observou que o mercado segurador tem participado de audiências públicas e contribuído para projetos considerados inovadores, como o canal de acesso ao Porto de Paranaguá e concessões de hidrovias, onde já se testam gatilhos de compartilhamento de risco entre poder concedente e concessionário.

Venceslau afirmou que o próximo passo é evoluir no seguro de operador portuário, que é obrigatório, mas cercado de desafios tanto na oferta quanto na contratação. Segundo ela, o ministério e a CNseg estudam como esse tipo de seguro é estruturado em outros países para eventualmente modernizar a legislação brasileira, tornando o produto mais eficiente e reduzindo a judicialização.

O diretor-presidente da CNseg, Dyogo Oliveira, acrescentou que as PPPs vêm ganhando espaço devido à falta de recursos dos estados, mas exigem gestão constante e profundo cuidado na elaboração. Ele observou que os primeiros contratos do país não foram dos melhores e que “até hoje estamos administrando os problemas”, reforçando que uma matriz de riscos detalhada é essencial para garantir eficiência e previsibilidade.

Fonte: Programa de Parceria de Investimentos

BB: posicionamento estratégico e seus reflexos nas relações de trabalho

Publicado em:

A partir de meados de 2016, o Banco do Brasil passou por uma inflexão estratégica com impactos diretos sobre sua função social e sobre as relações de trabalho. Desde então, o banco passou a priorizar a lógica de mercado, a rentabilidade e a geração de valor para os acionistas, em detrimento de seu papel histórico como instrumento de desenvolvimento econômico e social do país.

Nos últimos anos, o BB intensificou a prestação de contas ao mercado financeiro, realizando apresentações trimestrais a investidores, lives institucionais com a alta administração e eventos como o Investor Day, inclusive no exterior. Em contraste, deixou de cumprir a prestação de contas semestral ao Congresso Nacional sobre sua atuação na execução de programas e políticas públicas, conforme previsto na Lei de Diretrizes Orçamentárias. Na prática, são nove eventos anuais voltados ao mercado e nenhum destinado à sociedade.

Questiona-se por que o Governo indica representantes na governança do Banco do Brasil se não para orientar sua atuação em consonância com o interesse público. Como banco público, o BB deveria priorizar objetivos e programas de interesse governamental, e não demonstrar aversão à sua dimensão pública.

O controle estatal garante ao BB a gestão e a custódia de recursos e fundos públicos, assegurando acesso a fontes estáveis de financiamento e receitas. Além disso, quando necessário, o banco conta com o suporte de capital do Tesouro Nacional, como ocorreu em capitalizações recentes.

Sobre a Função Social da Empresa Estatal

O cumprimento da função social da empresa estatal ocorre pela efetiva realização do interesse coletivo. Isso implica reconhecer que as empresas estatais não devem se guiar simplesmente pelos interesses privados, estando vinculadas ao interesse coletivo. Ou seja, todo empreendimento estatal é constituído para atender a um objetivo estratégico — o interesse coletivo — muito além da mera obtenção de recursos para o Estado (via dividendos, por exemplo).

Logo, a empresa estatal pode — e deveria, para cumprir sua função social — construir caminhos de gestão e execução de políticas públicas que julgue mais adequadas à proteção do interesse coletivo, ainda que em prejuízo da maximização dos lucros. Essa matéria está tratada também na Lei nº 13.303/2016, a denominada Lei das Estatais. No caso do Banco do Brasil, sua função social foi estabelecida na Lei nº 4.595/1964 (Lei da Reforma Monetária).

Na crise financeira global de 2008, o BB cumpriu função anticíclica, apoiou o país e fez crescer sua participação no mercado — segundo dados do Banco Central, entre dezembro de 2007 e dezembro de 2010, sua posição em ativos passou de 13,4% para 20,7% do PIB, e, na oferta de crédito, de 5,2% para 8,9% do PIB. Em 2012, o BB liderou o movimento de redução das taxas e spreads bancários (Programa Bom para Todos).

Os exemplos citados demonstram que o exercício da função social do Banco do Brasil atende ao interesse coletivo e também gera resultados positivos para a própria instituição e para o país. No período recente, porém, a adoção de uma estratégia alinhada aos bancos privados levou à perda de participação de mercado — incluindo a ultrapassagem pelo Itaú Unibanco em 2018 — e à exclusão de clientes e segmentos considerados menos rentáveis. Essa inflexão decorre da mudança na estratégia de atuação do banco, materializada na Estratégia Corporativa do Banco do Brasil (ECBB).

A Estratégia Corporativa em execução e o interesse coletivo

Até 2016, a missão do Banco do Brasil explicitava o compromisso com o desenvolvimento sustentável do país e o cumprimento de sua função pública, com ênfase na inclusão social e produtiva. Esse direcionamento foi rompido em setembro de 2016, após o impeachment da presidenta Dilma Rousseff, quando o BB passou a se apresentar como “Banco de Mercado com Espírito Público”, priorizando rentabilidade, experiência do cliente e transformação digital.

Nesse novo direcionamento, a partir de 2019, a missão deu lugar ao propósito, que, na ECBB 2025–2029, é: “Ser próximo e relevante na vida das pessoas em todos os momentos. Cuidar do que é valioso para as pessoas”.

Por sua vez, os objetivos indicados no Mapa Estratégico também se distanciam, em sua formulação, do interesse coletivo acima referido, a saber:

  • Proporcionar a melhor experiência aos clientes em todos os momentos (dimensão Clientes);
  • Criar valor e gerar resultados sustentáveis (dimensão Financeira);
  • Ser protagonista em sustentabilidade e na promoção de negócios e práticas ASG;
  • Evoluir nosso jeito de trabalhar para acelerar a transformação digital e a inovação (dimensão Processos);
  • Ter as pessoas engajadas com os valores do BB e promotoras da colaboração, respeito e inclusão (dimensão Pessoas).

Então, indaga-se: a que preço a administração “fez desaparecer” os compromissos do BB com o interesse coletivo em troca de seu novo propósito e da priorização da rentabilidade, da otimização do capital e da geração de valor para os acionistas?

A história tem mostrado que essa busca da rentabilidade tem resultado na definição de metas financeiras de “retorno livre de risco” acima de 20%, as quais acabam por excluir clientes e mercados definidos como menos promissores.

A Estratégia Corporativa em execução: a geração de valor para os acionistas…

Essa supremacia da racionalidade empresarial privada fica transparente no discurso da Administração, conforme atestam excertos selecionados do Relatório de Administração 2024 do Banco do Brasil:

“Temos trabalhado continuamente para entregar um Banco do Brasil personalizado para cada cliente, com relacionamento próximo e experiência figital. Desta forma, a geração de negócios é sustentável, e o retorno aos nossos acionistas e à sociedade é uma consequência natural do nosso jeito de ser BB.

Além de remunerar acionistas e sustentar o crescimento do crédito, geramos R$ 85,4 bilhões em valor adicionado à sociedade, considerando impostos, salários, dividendos e outros componentes.
(…)
Em 2025, renovamos nosso compromisso de gerar resultados sustentáveis para nossos acionistas, ao mesmo tempo em que agregamos valor à sociedade. Nosso propósito é estar sempre presente e relevante na vida das pessoas, contribuindo para o desenvolvimento do Brasil.” (grifamos)

O discurso da Administração do Banco do Brasil expressa uma opção ideológica clara pela geração e maximização de valor para os acionistas, tratando esse objetivo como o propósito central da empresa e orientador de todas as decisões de gestão. Essa lógica subordina a atuação do banco à valorização financeira, medida pelo valor da ação, pelo valor de mercado e pela distribuição de resultados.

Nessa perspectiva de “todo o poder ao acionista”, a governança corporativa passa a operar como instrumento de financeirização do banco, impondo altas taxas de retorno livre de risco e, quando necessário, promovendo a venda de participações societárias, afastando-se progressivamente de seu compromisso histórico com o desenvolvimento sustentável do país.

Conforme afirmado, a lógica de criação de valor para o acionista, ao orientar todas as práticas e decisões empresariais e exercer pressão sobre os administradores com vistas à ampliação da margem financeira e à otimização de despesas administrativas, tem resultado em:

a) elitização da clientela, via oferta de crédito com elevadas taxas de retorno livre de risco e foco na digitalização do atendimento e no rejuvenescimento da clientela;
b) redução da rede de atendimento: o número de agências passou de 5.544 em junho de 2015 (5.428 em junho de 2016) para 3.983 em dezembro de 2022 (3.987 em setembro de 2025), com impactos significativos nos territórios de menor dinamismo econômico, em especial na Região Nordeste;
c) consolidação do modelo de negócios do BB como plataforma digital de comercialização de produtos e serviços financeiros e não financeiros voltada para clientes e não clientes de alta maturidade digital, reforçando a elitização da clientela e a transferência de serviços e custos para o autoatendimento remoto;
d) redução do número de funcionários: o quadro saiu de 112.325 em junho de 2015 (109.615 em junho de 2016) para 85.953 em dezembro de 2022 (85.802 em setembro de 2025), enquanto o número de clientes e contas cresceu, evidenciando a intensificação do trabalho bancário;
e) redefinição do modelo de trabalho e de atendimento, com extinção ou redução de cargos ligados ao suporte operacional e ao atendimento presencial, sobrecarga de trabalho e piora da qualidade do atendimento;
f) adoção da remuneração variável como elo entre a geração de valor para os acionistas e o engajamento das equipes, subordinando o desenvolvimento profissional ao cumprimento de metas financeiras.

Fonte: Sindicato dos Bancários de Brasília

Novo Superintendente do BB em MS visita sindicato para estreitar diálogo

Publicado em:

Em um gesto de abertura ao diálogo, o novo Superintendente Estadual do Banco do Brasil, Fernando Flor, solicitou uma agenda com a diretoria do Sindicato dos Bancários de Campo Grande-MS e Região no dia 13 de janeiro. Recém-chegado a Campo Grande, o gestor fez questão de ir à sede da entidade sindical e iniciar um canal de comunicação com os representantes dos trabalhadores.

O superintendente estadual esteve acompanhado pelo Superintendente Regional, Marcio de Oliveira Henrique, e pelo Gerente do Núcleo Administração, Miguel Honório Junior.

Embora o caráter da reunião fosse de apresentação, a diretoria do sindicato aproveitou a oportunidade para pontuar situações pertinentes aos empregados e empregadas do Banco do Brasil da base do SEEBCG-MS. Entre os temas levados, destacam-se: impactos das reestruturações e mudanças organizacionais, saúde e condições de trabalho.

A presidenta do sindicato, Neide Rodrigues, avaliou positivamente a iniciativa do novo superintendente, demonstrando respeito à organização dos empregados e empregadas do BB.

“A importância do diálogo entre a entidade sindical e o banco é fundamental. Receber o novo gestor aqui nos permite colocar as pautas dos trabalhadores diretamente na mesa de quem decide, ganhando força para buscar as melhorias necessárias. O novo superintendente se colocou à disposição e se mostrou bastante receptivo com as demandas da categoria”, pontua Neide.

Além da presidenta Neide Rodrigues, também participaram do encontro os dirigentes sindicais Rubens Jorge Alencar, Álvaro Marzochi – ambos funcionários do BB – , José dos Santos Brito, Vicente Cleber Aires Rodrigues, Everton Espíndola e Carlos Rolon.

Fonte: Sindicato dos Bancários de Campo Grande e Região

Novas faixas etárias e valores atualizados fortalecem a Capec para 2026

Publicado em:

A Capec inicia 2026, ano do seu primeiro centenário, com importantes evoluções que reforçam seu compromisso histórico de proteção, cuidado e segurança para milhares de famílias participantes. As mudanças aprovadas no novo Regulamento em dezembro de 2024 e os ajustes anuais de pecúlios e contribuições integram um conjunto de melhorias que tornam o plano mais equilibrado, justo e preparado para o futuro.

Com a ampliação das faixas etárias e a atualização dos valores, a Capec dá um importante passo para acompanhar o envelhecimento natural da população, preservando a sustentabilidade e mantendo a tradição e solidez de oferecer proteção acessível e vantajosa.

Mais faixas etárias para acompanhar cada fase da vida dos participantes

A partir de janeiro, a Capec passa a ter 14 faixas etárias, substituindo a tabela anterior, que contava com apenas 8 faixas. A mudança foi cuidadosamente estudada pelas áreas técnicas da Previ e aprovada pelos órgãos de governança, com o objetivo de proporcionar uma distribuição mais equilibrada do custo entre os participantes.

Essa nova organização permite acompanhar com mais precisão a evolução do risco ao longo da vida e suaviza as transições entre idades. Participantes em diferentes fases passam a ter contribuições mais alinhadas ao seu perfil, garantindo maior previsibilidade e justiça contributiva. A modernização também reforça o equilíbrio atuarial da Carteira, tornando mais robusta a projeção do Fundo da Reserva para Cobertura de Oscilações – RCO, essencial para a manutenção da segurança financeira do plano no longo prazo, especialmente em momentos adversos como foi a pandemia de Covid-19.

Reajustes dos pecúlios fortalecem a proteção

O valor do pecúlio Morte, na modalidade Executivo, será atualizado de R$ 275 mil para R$ 280 mil, representando um reajuste de 1,82% para 2026. Mesmo abaixo da inflação medida pelo INPC no período, o ajuste assegura a continuidade da proteção às famílias, preservando o poder de cobertura do benefício e mantendo o plano competitivo e atrativo aos participantes.

Essa atualização preserva a essência da Capec: oferecer tranquilidade e apoio financeiro em momentos delicados, com responsabilidade e equilíbrio.

Contribuições ajustadas de forma responsável

As contribuições para 2026 também foram revisadas, considerando a nova estrutura de faixas etárias, a experiência de sinistros e o reajuste dos benefícios. Elas podem ser consultadas aqui no site, na seção Nossos Planos > Capec > Sobre o plano.

Os reajustes variam conforme a idade e o plano contratado. Para o Pecúlio Morte Executivo, por exemplo, que possui o maior valor segurado, os reajustes totais foram de 3,82% nas contribuições das faixas etárias mais jovens (até 60 anos), enquanto, para as idades mais avançadas, onde o risco é naturalmente maior, os ajustes podem atingir valores entre 4,8% e 8,3%, sempre preservando o princípio da mutualidade e solidariedade entre os participantes. Esses reajustes representaram, na prática, um aumento médio nominal de R$ 4,60 para os mais jovens (até 60 anos) e de R$ 35,75 para os mais idosos. Essa variação gradual permite que as contribuições acompanhem o risco real de cada etapa da vida, o que traz mais segurança ao Plano.

Mesmo com as atualizações, estudos comparativos realizados em 2025 mostram que a Capec segue altamente competitiva quando comparada às seguradoras de mercado, especialmente nas idades mais elevadas, em que a mutualidade e a escala do plano proporcionam benefícios importantes aos participantes. Para os mais idosos, por exemplo (acima de 65 anos) as seguradoras de mercado sequer oferecem cobertura para o risco de morte e, quando ofertam o seguro de vida, os valores cobrados chegam a ser maiores que o dobro da contribuição da Capec.

Segurança que segue ao seu lado

As mudanças para 2026 mostram, mais uma vez, o compromisso da Previ em cuidar da Capec para que ela siga forte e preparada para os próximos 100 anos.

Com a nova tabela, os novos valores e um modelo de custeio mais equilibrado, o plano continua oferecendo aquilo que sempre entregou: proteção confiável, com responsabilidade e transparência.

Nos próximos meses, divulgaremos novos conteúdos para mais esclarecimentos sobre a Capec, em especial sobre essas mudanças, reforçando sua missão de oferecer segurança em um cenário de maior longevidade.

Fonte: Previ

Vêm aí as Eleições Previ 2026: votação ocorre no mês de abril

Publicado em:

Atendendo ao Edital de Convocação das Eleições Previ 2026 e anexos, serão realizadas, de 13 a 27/4, as eleições para as vagas na Diretoria Executiva e nos Conselhos Deliberativo, Fiscal e Consultivos dos Planos de Benefícios 1 e Previ Futuro, destinadas aos representantes dos participantes e assistidos dos Planos de Benefícios administrados pela Previ, na forma do Estatuto da Previ e do Regulamento Eleitoral.

A composição, em igual número, de representantes eleitos pelos associados e de indicados pelo patrocinador Banco do Brasil, em todos os colegiados da Previ, é parte do modelo de governança da Entidade.

Cargos a serem preenchidos

O processo de votação será realizado para preenchimento dos seguintes cargos:

Conselho Deliberativo – um membro titular e um membro suplente

Conselho Fiscal – um membro titular e um membro suplente

Diretoria executiva – diretor(a) de Administração e diretor(a) de Planejamento

Conselho Consultivo do Plano 1 – dois membros titulares e dois membros suplentes;

Conselho Consultivo do Previ Futuro – dois membros titulares e dois membros suplentes.

O mandato para os membros eleitos será de 1/6/2026 até 2/6/2030.

Inscrições das chapas

As inscrições das chapas serão realizadas de 16/2 até as 18h do dia 27/2, horário de Brasília (DF), conforme cronograma. Os candidatos devem possuir os seguintes pré-requisitos:

Conselheiro Deliberativo, conselheiro Fiscal, diretor(a) de Administração e diretor(a) de Planejamento:

  • ser participante ou assistido da Previ;
  • contar com, no mínimo, 25 anos de idade;
  • ter 10 anos, no mínimo, de filiação a um dos Planos de Benefícios da Previ;
  • ter comprovada experiência de, no mínimo, três anos no exercício de atividades nas áreas financeira, administrativa, contábil, jurídica, de fiscalização, de atuária, de previdência complementar ou de auditoria, nos termos da legislação aplicável;
  • não ter sofrido condenação criminal transitada em julgado, comprometendo-se a comunicar à Previ a existência de processos judiciais ou inquéritos policiais em curso, bem como fornecer identificação clara e precisa destes processos;
  • não ter sofrido condenação em processo administrativo disciplinar instaurado no âmbito da Previ ou do Banco do Brasil S.A., com sanção disciplinar de demissão (por justa ou sem justa causa), ou estar suspenso/inabilitado pelo órgão fiscalizador;
  • não ter sofrido penalidade administrativa transitada em julgado por infração da legislação da seguridade social, inclusive da previdência complementar, do mercado de capitais, do sistema financeiro ou como servidor público;
  • ter reputação ilibada;
  • ter formação de nível superior, comprovada mediante apresentação de cópia autenticada em cartório do diploma de conclusão do curso ou de documento comprobatório de sua colação de grau;
  • não constar do Cadastro de Expulsões da Administração Federal (Ceaf), do Cadastro Nacional de Condenações Cíveis por Ato de Improbidade Administrativa e Inelegibilidade, da Lista de Inidôneos e Inabilitados para Função Pública e da Lista de Responsáveis com Contas Julgadas Irregulares;
    residir no Brasil, se candidato a cargo da Diretoria Executiva;
  • não estar patrocinando causas individuais de interesse pessoal ou de terceiro contra a Previ.

Conselheiro Consultivo

  • ser participante ou assistido da Previ e do respectivo plano de benefícios há pelo menos três anos consecutivos;
  • contar com, no mínimo, 21 anos de idade;
  • ter comprovada experiência de, no mínimo, três anos no exercício de atividades nas áreas financeira, administrativa, contábil, jurídica, de fiscalização, de atuária, de previdência complementar ou de auditoria, nos termos da legislação aplicável;
  • não ter sofrido condenação criminal transitada em julgado, comprometendo-se a comunicar à Previ a existência de processos judiciais ou inquéritos policiais em curso, bem como fornecer identificação clara e precisa destes processos;
  • não ter sofrido condenação em processo administrativo disciplinar instaurado no âmbito da Previ ou do Banco do Brasil S.A., com sanção disciplinar de demissão (por justa ou sem justa causa), ou estar suspenso/inabilitado pelo órgão fiscalizador;
  • não ter sofrido penalidade administrativa transitada em julgado por infração da legislação da seguridade social, inclusive da previdência complementar, do mercado de capitais, do sistema financeiro ou como servidor público;
  • ter reputação ilibada;
  • não constar do Cadastro de Expulsões da Administração Federal (Ceaf), do Cadastro Nacional de Condenações Cíveis por Ato de Improbidade Administrativa e Inelegibilidade, da Lista de Inidôneos e Inabilitados para Função Pública e da Lista de Responsáveis com Contas Julgadas Irregulares;
  • não estar patrocinando causas individuais de interesse pessoal ou de terceiro contra a Previ. Para efeito da exigência de tempo mínimo de filiação previsto no Estatuto será considerado como termo final a data prevista para a apuração do resultado das Eleições.

Votação

A votação será realizada das 9h do dia 13/4 às 18h do dia 27/4, horário de Brasília (DF). Podem votar participantes e assistidos maiores de 18 anos, inscritos nos planos de benefícios da Previ até 31/1/2026.

Participantes, funcionários e estatutários do Banco do Brasil S.A., em atividade no Banco, cedidos ou adidos: site Previ, App Previ, terminais de autoatendimento (TAA) do Banco do Brasil e SiSBB.

Aposentados, pensionistas, funcionários em afastamentos regulamentares e demais participantes: Site Previ; App Previ e TAA do Banco do Brasil.

Quem pode votar

Poderão votar todos os participantes e assistidos maiores de 18 anos inscritos nos planos de benefícios da Previ até o dia 31/1/2026.

Terão direito a voto os participantes vinculados a Planos Instituídos que atendam a, pelo menos, uma das seguintes condições:

I – tenham realizado, no mínimo, 12 contribuições ordinárias mensais ao plano, ou;

II – tenham cumprido carência mínima de 12 meses de vinculação ao plano e sejam elegíveis ou estejam em gozo de benefício de renda mensal.

Comissão eleitoral

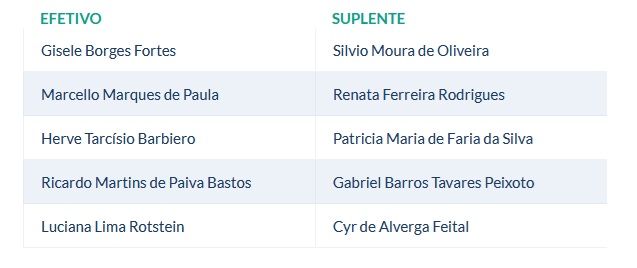
Para coordenar e executar a realização das eleições foi instituída uma Comissão Eleitoral, composta por cinco membros titulares e cinco membros suplentes, indicada pela Diretoria Executiva e homologada pelo Conselho Deliberativo:

Contato da Comissão Eleitoral

As dúvidas sobre o processo podem ser esclarecidas junto à Comissão Eleitoral pelo e-mail eleicoes2026@previ.com.br .

Renovação também tem indicação do Patrocinador

Como acontece a cada dois anos, a renovação de parte dos dirigentes da Previ também tem indicação do patrocinador Banco do Brasil. Como previsto no Estatuto vigente, o Banco, por seu turno, indicará o Presidente da Previ para nomeação pelo Conselho Deliberativo, dois membros titulares e igual número de suplentes para o Conselho Deliberativo, um membro titular e respectivo suplente para o Conselho Fiscal, um membro titular e um suplente para o Conselho Consultivo do Plano 1 e um membro titular e um suplente para o Conselho Consultivo do Previ Futuro.

Fonte: Previ

Previ lança política para fortalecer o relacionamento com associados e familiares

Publicado em:

A Previ apresenta sua nova Política de Relacionamento com os Associados e seus Familiares, reafirmando o compromisso de colocar você em primeiro lugar. O documento estabelece diretrizes para garantir uma comunicação clara e acessível, além de soluções personalizadas e inovadoras.

Para o presidente, Márcio Chiumento, “a política valoriza a inclusão, o respeito à diversidade e a transparência em todas as interações, sempre buscando antecipar necessidades e promover a melhor experiência para associados e familiares”.

A Política se alinha ainda aos valores e diretrizes estabelecidos no Código de Ética, no Guia de Conduta e na Política de Integridade da Previ, indo além das exigências legais e regulamentares, reforçando o compromisso institucional com a ética, a transparência e o respeito nas relações com os associados e seus familiares.

A diretora de Planejamento, Paula Goto, destaca que “a política reforça nosso compromisso em colocar o associado e seus familiares no centro das nossas ações, garantindo atendimento inclusivo, transparente e humanizado. Queremos que cada interação com a Previ seja marcada pela confiança e pelo respeito.”

Fonte: Previ

ANS divulga resultado do IDSS 2025 e mantém o Economus na faixa de excelência

Publicado em:

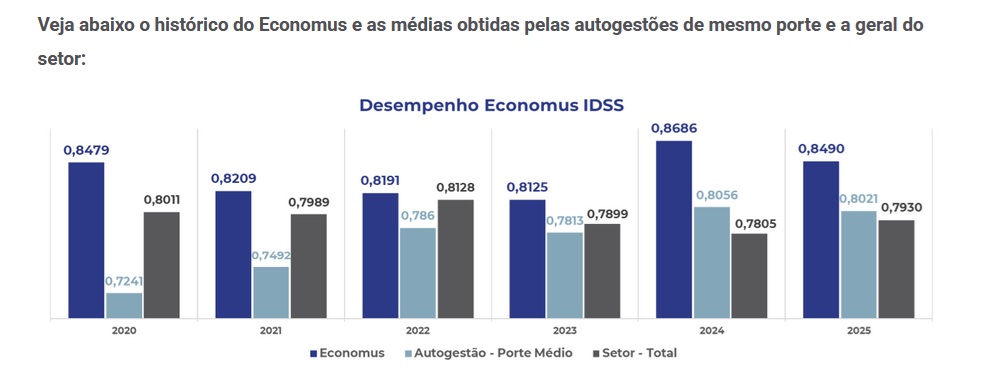
A Agência Nacional de Saúde Suplementar (ANS) divulgou os resultados do Índice de Desempenho da Saúde Suplementar – IDSS de 2025 (ano-base 2024) e o Economus obteve a pontuação geral de 0,8490 em uma escala que vai de 0 a 1, mantendo o Instituto na faixa de excelência (acima de 0,8).

Veja abaixo o desempenho do Economus no IDSS 2025 (ano-base 2024) em cada quesito avaliado pela ANS:

Resultado Geral: 0,8490

IDQS – QUALIDADE EM ATENÇÃO À SAÚDE: 0,7142
IDGA – GARANTIA DE ACESSO: 0,8095
IDSM – SUSTENTABILIDADE NO MERCADO: 1,0000
IDGR – GESTÃO DE PROCESSOS E REGULAÇÃO: 0,9191

O índice foi criado para avaliar o desempenho das operadoras de planos de saúde e integra o Programa de Qualificação de Operadoras (PQO), do Governo Federal. A avaliação tem como base o banco de dados da ANS e os dados coletados nos sistemas nacionais de informação, considerando quatro critérios: Qualidade em Atenção à Saúde (IDQS); Garantia de Acesso (IDGA); Sustentabilidade no Mercado (IDSM) e Gestão de Processos e Regulação (IDGR).

Veja o resultado completo do Economus no IDSS 2025 (ano-base 2024) no site da ANS, clicando aqui. Para mais informações sobre o Programa de Qualificação de Operadoras (PQO) clique aqui.

Fonte: Economus

Nubank supera Bradesco e vira o 2º maior banco do Brasil em clientes

Publicado em:

O Nubank alcançou um novo marco no sistema financeiro brasileiro. Segundo o ranking de reclamações divulgado nesta quinta-feira (22) pelo Banco Central, a fintech atingiu 112 milhões de clientes e superou o Bradesco, que soma 110,5 milhões. Com isso, o banco digital passou a ocupar a segunda posição entre as maiores instituições do país em número de clientes.

Atualmente, o Nubank fica atrás apenas da Caixa Econômica Federal, que lidera o ranking com 158,1 milhões de clientes. Ainda assim, o avanço chama atenção pela velocidade e pelo impacto estrutural no setor bancário.

Atualmente, o Nubank fica atrás apenas da Caixa Econômica Federal, que lidera o ranking com 158,1 milhões de clientes. Ainda assim, o avanço chama atenção pela velocidade e pelo impacto estrutural no setor bancário.

Nos últimos anos, o banco digital já havia ultrapassado Itaú Unibanco e Banco do Brasil. Desde 2022, quando entrou no top 5 do ranking do Banco Central, o Nubank avançou uma posição por ano, tornando-se a instituição com maior crescimento proporcional no período.

Base ativa e avanço em rentabilidade

Em nota, o Nubank destacou que 85% de sua base no Brasil permanece ativa mensalmente, um indicador relevante em um setor onde a abertura de contas nem sempre se traduz em uso recorrente.

Além disso, a receita média por cliente ativo (ARPAC) atingiu seu maior nível histórico no terceiro trimestre de 2025, sinalizando avanço não apenas em escala, mas também em monetização da base.

Para a CEO do Nubank no Brasil, Livia Chanes, o crescimento em clientes é consequência de uma estratégia mais ampla. “Mais do que crescer em números, nosso foco é a presença significativa na vida financeira das pessoas”, afirmou.

“Nossa base de mais de 112 milhões de clientes é fruto de um trabalho contínuo para oferecer produtos que façam sentido no cotidiano, com atendimento humano e tecnologia que remove a complexidade do dia a dia.”

Impacto estrutural no sistema financeiro

O avanço do Nubank reforça uma transformação estrutural no setor bancário brasileiro. A liderança em crescimento pressiona bancos tradicionais a acelerar a digitalização, rever custos e melhorar a experiência do cliente.

Fonte: BP Money

O que o mercado espera dos bancos em 2026; veja o que revela Goldman Sachs

Publicado em: 16/01/2026

O Goldman Sachs avalia que 2026 tende a ser mais um ano sólido para os bancos brasileiros, após o forte desempenho de 2025, com expectativa de crescimento moderado a robusto do crédito, apoiado por mercado de trabalho resiliente, estímulos fiscais e novas modalidades, como o consignado privado. Mesmo com a Selic ainda restritiva, o banco projeta crescimento do crédito em torno de 9,5% ao ano e vê a qualidade dos ativos relativamente estável, com riscos de inadimplência considerados moderados, além de destacar fatores regulatórios e o ambiente político em 2026.

Na Bolsa, o setor começou 2026 em ritmo mais cauteloso, após fortes valorizações no ano passado. Itaú e Bradesco avançaram 63,13% e 73,52% em 2025, enquanto o Banco do Brasil recuou 5,55%. Neste início de ano, predomina um movimento de acomodação dos preços e lateralização, o que reforça a importância dos níveis técnicos de curto prazo, com o Goldman mantendo compra para o Itaú e recomendação neutra para Bradesco e Banco do Brasil.

Para entender até onde o preço de Bando do Brasil (BBAS3), Bradesco (BBDC4) e Itaú (ITUB4) podem ir, confira a análise técnica completa e os principais pontos de suporte e resistência.

Análise técnica Banco do Brasil (BBAS3)

As ações do Banco do Brasil iniciaram 2026 em movimento de baixa, acumulando recuo de 3,28% no ano, após também terem encerrado 2025 no negativo, com queda de 5,55%. Diferentemente de outros grandes bancos, o papel segue enfrentando um ambiente de menor apetite comprador, o que se reflete diretamente em sua dinâmica de preços.

No gráfico diário, BBAS3 vem negociando de lado, com o preço oscilando dentro de uma faixa bem definida, o que reforça a leitura de consolidação no curto prazo. Atualmente, o papel negocia abaixo das médias móveis de 9 e 21 períodos, sinalizando fragilidade técnica e exigindo atenção redobrada aos próximos pregões.

Para que o ativo volte a ganhar tração compradora, será necessário inicialmente superar a média móvel na região de R$ 21,71. Acima desse patamar, a quebra da resistência em R$ 22,20 tende a melhorar a leitura gráfica, abrindo espaço para avanços em R$ 23,48, R$ 24,71, R$ 25,48 e R$ 26,21.

Por outro lado, a perda da região de R$ 21,05 pode reforçar o fluxo vendedor no curto prazo. Abaixo desse nível, o mercado passa a monitorar o suporte em R$ 19,93, cuja quebra tende a intensificar o movimento de baixa, com próximos níveis em R$ 18,04, R$ 17,27, R$ 15,26 e R$ 13,24.

Análise técnica Bradesco (BBDC4)

As ações do Bradesco começaram 2026 com leve alta, acumulando avanço de 0,09% no ano, após um desempenho bastante expressivo em 2025, quando o papel registrou valorização de 73,52%. Apesar do forte histórico recente, observo que o ativo entrou em um período de maior acomodação, especialmente após testar uma região técnica decisiva.

No gráfico diário, BBDC4 negocia de forma lateral, após encontrar forte resistência na faixa dos R$ 19,45, nível que vem se mostrando decisivo e tem limitado novas tentativas de avanço. Atualmente, o papel negocia abaixo das médias móveis de 9 e 21 períodos, o que reforça um viés de cautela no curto prazo e indica ausência de força compradora consistente.

Para que o ativo volte a ganhar tração compradora, será necessária a recuperação da média curta na região de R$ 18,44. Superado esse nível, o rompimento da resistência em R$ 19,45 tende a destravar um movimento mais consistente de alta, com projeções em R$ 19,85, R$ 20,39 e, em um cenário mais estendido, na máxima histórica em R$ 20,67.

Em sentido oposto, a perda da região de R$ 18,06 pode intensificar o fluxo corretivo. Abaixo desse patamar, o mercado passa a monitorar o suporte em R$ 17,25, que atua como nível técnico importante. Caso essa faixa seja rompida, o movimento de baixa pode ganhar força, com próximos suportes em R$ 16,26, R$ 15,56, R$ 14,70 e R$ 13,73.

Análise técnica Itaú (ITUB4)

As ações do Itaú Unibanco iniciaram 2026 com leve correção, acumulando baixa de 0,11% no ano, após um desempenho bastante expressivo em 2025, quando o papel avançou 63,13%. Mesmo com o ajuste recente, destaco que o ativo mantém uma estrutura técnica positiva, sustentada por uma sequência de cinco meses consecutivos de alta — e, caso janeiro feche no campo positivo, poderá marcar o sexto mês seguido de valorização.

No gráfico diário, ITUB4 segue inserida em tendência de alta, apesar do movimento corretivo iniciado após a renovação da máxima histórica em R$ 40,48. Desde então, o papel passou a trabalhar em um fluxo de acomodação, negociando entre as médias móveis de 9 e 21 períodos, configuração que sugere um momento de equilíbrio no curto prazo e maior seletividade por parte do mercado.

Para que o ativo retome o fluxo comprador com maior consistência, considero essencial a superação da média curta na região de R$ 39,41. Acima desse patamar, o rompimento da máxima histórica em R$ 40,48 tende a destravar um novo movimento de alta, com projeções técnicas em R$ 41,22, R$ 42,58, R$ 43,00 e R$ 44,77.

Por outro lado, a perda da região de R$ 38,95 pode intensificar o movimento de correção no curto prazo. Abaixo desse nível, o mercado passa a monitorar a faixa de R$ 37,61 como suporte mais relevante. Caso esse patamar seja rompido, o fluxo vendedor tende a ganhar força, com próximos suportes em R$ 36,27, R$ 35,41, R$ 33,95 e R$ 32,87.

Fonte: Infomoney
BB consolida liderança ASG ao integrar o ICO2 B3 pela 16ª vez consecutiva

Publicado em:

O Banco do Brasil integra, pela 16ª vez consecutiva, a carteira do Índice Carbono Eficiente (ICO2) da B3. Criado em 2010 pela B3, em parceria com o BNDES, o ICO2 é um dos principais indicadores ESG do mercado brasileiro e tem como objetivo incentivar práticas empresariais voltadas à eficiência na gestão das emissões de Gases de Efeito Estufa (GEE), contribuindo para a transição para uma economia de baixo carbono.

Ao todo, 65 empresas constam no índice, uma elevação ante as 61 que constavam em sua composição no período anterior. O Banco do Brasil figura entre as companhias com melhor relação entre emissões de carbono e receita, além de estar entre as que cumpriram integralmente os dez critérios de gestão climática do índice, fato que reflete o compromisso em unir crescimento econômico e sustentabilidade na transição para uma economia de baixo carbono.

Em 2025, a metodologia do índice passou a ser mais rigorosa, avaliando a relação entre emissões e receita, o Score de Gestão de Emissões (SGEE), a adoção mínima de práticas de gestão e a validação das informações por meio da plataforma ESG Workspace. Essa evolução reflete a crescente exigência do mercado por transparência e governança climática.

“A presença do BB no ICO2 é resultado de uma trajetória consistente, pois desde 2008 divulgamos nosso inventário anual de emissões de GEE, que é auditado externamente e reconhecido com 14 selos Ouro pelo GHG Protocol (FGVces). Além disso, o Banco implementa um plano robusto de descarbonização e compensação, que inclui metas alinhadas ao Acordo de Paris e aos Objetivos de Desenvolvimento Sustentável (ODS)”, afirma José Ricardo Sasseron, vice-presidente de Negócios de Governo e Sustentabilidade Empresarial do BB.

A atuação do Banco do Brasil vai além da gestão interna. A instituição é protagonista em iniciativas que fomentem a descarbonização em toda a cadeia de valor, oferecendo consultoria para elaboração de inventários de emissões, linhas de crédito com condições diferenciadas para projetos sustentáveis e soluções inovadoras como fundos de investimento lastreados em ativos de carbono. Em parceria com organismos internacionais, como o Banco Mundial, o BB lançou programas que exigem planos de descarbonização validados por entidades especializadas, garantindo que seus clientes também avancem na agenda climática. Além disso, participa de projetos de REDD+, que preservam mais de 850 mil hectares de florestas, e investe em bioeconomia, energia renovável e agricultura de baixo carbono, consolidando-se como um agente transformador no mercado brasileiro.

Em 2025, o Banco completou 20 anos consecutivos no Índice de Sustentabilidade Empresarial (ISE), também da B3, e segue listado em índices internacionais como o Dow Jones Sustainability Index e o FTSE4Good, além de integrar a A-List do Carbon Disclosure Project (CDP), grupo que reúne apenas 2% das empresas avaliadas globalmente. Esses resultados refletem uma governança robusta, metas baseadas em ciência e uma estratégia integrada que considera variáveis econômicas, sociais, ambientais e climáticas no desenvolvimento de produtos e serviços.

“Mais do que um reconhecimento, essa conquista reafirma que sustentabilidade é parte essencial da cultura corporativa do BB e orienta sua estratégia de negócios. Com esse propósito, o Banco segue avançando em sua Agenda 30 BB, que estabelece compromissos ambiciosos até 2030, como atingir R$ 500 bilhões em carteira de crédito sustentável, ampliar investimentos em energias renováveis e conservar dois milhões de hectares de áreas florestais”, completa Sasseron.

Fonte: Banco do Brasil

Fim de 2025 foi um alívio para diretor do Banco do Brasil, revelam consultores

Publicado em:

O diretor financeiro do Banco do Brasil, Marco Geovanne Tobias da Silva, relatou em encontro com o time de análise do BTG Pactual que se sente aliviado pelo fim do ano passado, quando a estatal teve fortes quedas nos lucros trimestrais, de cerca de 60% na comparação anual.

Os resultados de 2025 foram impactados pelo aumento de provisão para perdas esperadas, devido à alta da inadimplência, principalmente no agronegócio.

Para os analistas Eduardo Rosman, Ricardo Buchpiguel e Thiago Paura, os resultados do quarto trimestre do ano passado, que ainda não foram divulgados, devem vir com uma melhora marginal. Mas, depois da conversa com o diretor do Banco do Brasil, eles ficaram com a impressão de que a situação da estatal para este ano ainda é incerta, segundo relatório publicado no dia 12 de janeiro.

“O primeiro semestre de 2026 ainda deve ser fortemente impactado por provisões”, afirmaram. Eles acreditam, porém, que o segundo trimestre de 2026 servirá como um teste importante, porque traz os primeiros vencimentos de empréstimos que foram originados depois de mudanças na política de crédito rural do banco, que agora possui mais restrições.

“Se os pagamentos melhorarem, o BB poderá começar a ver uma recuperação mais forte no segundo semestre de 2026”, disseram os analistas.

“No geral, continuamos a acreditar que esta não será uma solução fácil, principalmente porque o BB precisará reconstruir reservas e capital —e melhorar o ROE [retorno sobre o patrimônio] enquanto se reduz o endividamento é normalmente doloroso.”

Na reunião com o BTG, o diretor financeiro reconheceu que o Banco do Brasil demorou a perceber que não possuía as garantias mais robustas para efrentar a alta dos pedidos de recuperação pelos produtores rurais, que bateram recorde no ano passado.

A instituição financeira estava muito dependente de hipotecas, enquanto seus concorrentes já tinham migrado para estruturas de títulos de crédito que oferecem maior proteção de garantias e execução mais rápida, segundo os analistas do BTG.

Ao banco, o diretor financeiro disse que a estatal está fortemente comprometida a migrar todos os novos contratos para estruturas de cessão fiduciária de títulos de crédito, que possuem mais garantias para a instituição financeira.

Fonte: Federação dos Bancários do Paraná

BTG prevê semestre difícil para o BB e adia dividendos ‘gordos’

Publicado em:

Após a tempestade de 2025, o mercado financeiro aguarda ansiosamente pelo “trimestre da virada” do Banco do Brasil (BBAS3), mas o BTG Pactual jogou um balde de água fria nos mais otimistas.

A visibilidade segue baixa e a recomendação permanece neutra, com preço-alvo de R$ 25. Segundo os analistas, o banco ainda precisará de tempo para digerir as provisões contra calotes no agronegócio antes de retomar a rentabilidade histórica.

O ponto de inflexão está marcado para o segundo trimestre de 2026. Este será o momento em que os primeiros vencimentos da última safra, já concedidos sob critérios mais rígidos e uma nova política de crédito, serão testados.

Se os produtores honrarem esses compromissos, o banco poderá, enfim, sinalizar uma recuperação consistente para a segunda metade do ano.

No entanto, o BTG alerta que o processo de recomposição do ROE (retorno sobre o patrimônio) e do capital raramente é veloz, citando os exemplos de Bradesco (BBDC4) e Santander (SANB11), que levaram vários trimestres para se reerguerem de crises semelhantes.

O desafio das garantias e a “cura” do agro

Um dos pontos mais sensíveis revelados pela gestão do BB foi a percepção tardia de que suas garantias rurais eram frágeis.

Enquanto concorrentes como o Itaú (ITUB4) já utilizavam a alienação fiduciária, o Banco do Brasil ainda dependia fortemente de hipotecas tradicionais.

Agora, a estatal corre para migrar seus contratos para o novo modelo, um processo que, embora mais seguro, torna a concessão de crédito mais lenta e burocrática no curto prazo.

No front governamental, a Medida Provisória 1.314 e as mudanças nas normas do Banco Central trouxeram algum fôlego para as renegociações de dívidas rurais, que somam R$ 12 bilhões.

Apesar da demora inicial, a execução melhorou e o BB espera desembolsar até R$ 25 bilhões em programas de apoio, o que deve destravar algum alívio de capital.

Contudo, o RI do banco, Marcelo Oliveira, já sinalizou que a inadimplência acima de 90 dias ainda deve subir antes de cair, colocando os indicadores de estágio inicial sob vigilância máxima.

Dividendos: A paciência será a maior virtude

Para o investidor que busca o famoso dividend yield “gordo” do BB, a mensagem é de cautela.

O BTG projeta que o payout de 2026 deve ficar em torno de 30%, com a prioridade absoluta sendo a preservação de capital para enfrentar novos requisitos regulatórios.

Com uma estimativa de ROE na casa dos 13% para este ano, patamar inferior aos seus pares privados mais rentáveis, o Banco do Brasil deve entregar um retorno em dividendos menos atrativo que o do Itaú no curto prazo.

Apesar do múltiplo P/VPA ser considerado baixo e “não exigente”, o BTG ressalta que o banco está escolhendo crescer mais devagar para ser mais rentável no futuro.

Para quem carrega BB na carteira, 2026 será o ano de observar a eficácia dessa nova política de crédito. Se o “trimestre da virada” se confirmar entre abril e junho, o Banco do Brasil poderá encerrar o ano com uma narrativa muito mais favorável do que a atual.

Fonte: Investidor 10

BB: falta de funcionários em agências prejudica bancários, clientes e população

Publicado em:

A situação das agências de varejo do Banco do Brasil não está fácil para ninguém. As unidades – por conta de cargos vagos, os chamados “claros”, e da transferência de funcionários para escritórios digitais – estão com cada vez menos funcionários. Cenário este que sobrecarrega e adoece os bancários que seguem nas agências e prejudica o atendimento para os clientes e a população como um todo.

O Sindicato cobra com urgência o preenchimento dos “claros”, a valorização dos bancários da rede de varejo, além da realização de novo concurso público pelo Banco do Brasil.

“O Banco do Brasil, enquanto banco público, tem a obrigação de bem atender a população. É inadmissível que bancários sigam cada vez mais sobrecarregados nas unidades e o atendimento precarizado. Cobramos o imediato preenchimento dos claros, a valorização dos colegas das agências de varejo e a realização de novo concurso público. Vamos seguir nessa luta, inclusive levando este debate para a Campanha Nacional Unificada deste ano”, diz Antonio Netto, dirigente do Sindicato e representante da Fetec-CUT/SP na Comissão de Empresa dos Funcionários do BB (CEBB).

“É importante reforçar também que o Sindicato é contrário e estará mobilizado contra qualquer eventual movimento do Banco do Brasil de fechamento de agências. O BB tem uma importante função social, da qual faz parte oferecer atendimento de qualidade para a população”, acrescenta.

Atendimento contingenciado

Já na primeira semana de 2026, em visita a agências localizadas na área de abrangência da Regional Osasco do Sindicato, dirigentes da entidade flagraram três unidades operando com o atendimento contingenciado. As agências 4867 Jardim Santo Antônio; 1528 Jardim Bela Vista; e 4706 Avenida Presidente Médici.

“O atendimento contingenciado nada mais é do que a agência permanecer de portas fechadas, sendo liberada a entrada dos clientes conforme a capacidade de atendimento. Uma situação que não pode ser normalizada de forma alguma. Flagramos clientes aguardando atendimento no sol e pessoas idosas sentadas no chão do autoatendimento [foto abaixo]”, relata o dirigente sindical e representante dos funcionários do BB na Regional Osasco do Sindicato, Diego Carvalho.

De acordo com o dirigente, existem relatos de outras agências do BB operando com atendimento contingenciado em outras regiões da base de atuação do Sindicato.

“Esta situação é tão normalizada que existe até mesmo normativo para contingenciar o atendimento. Diante da falta de funcionários, o gestor da unidade indica no Sistema Geral de Continuidade de Negócios a necessidade do contingenciamento. A partir daí a solicitação vai para análise da superintendência administrativa (Super Adm), responsável pela autorização. Ou seja, é a precarização das agências de varejo e do atendimento normalizada institucionalmente no Banco do Brasil”, indigna-se Diego Carvalho.

“É preciso deixar claro que os gestores das unidades não possuem qualquer responsabilidade sobre esta situação. São tão vítimas quanto os demais bancários e a população. Vivem o dilema de manter o funcionamento regular, com dificuldades para atender e sobrecarregando os bancários; ou contingenciar o atendimento, penalizando os clientes. É preciso que o banco assuma a responsabilidade e garanta condições de trabalho adequadas para os bancários e atendimento digno para a população”, conclui o dirigente.

Fonte: Sindicato dos Bancários e Financiários de São Paulo, Osasco e Região

Petrobras e BB preparam concursos com salário de até R$ 20 mil para 2026

Publicado em:

O ano de 2026 consolidou-se como o “ano das oportunidades” para quem busca a estabilidade do setor público. Após um 2025 movimentado, o foco agora se volta para instituições que possuem orçamentos bilionários e planos de carreira altamente atrativos.

O grande motor dessa nova leva de concursos é a vacância gerada por aposentadorias e pelos recentes programas de incentivo ao desligamento.

Banco do Brasil pode abrir 7.200 novas vagas

A seleção do Banco do Brasil é, sem dúvida, a que gera maior expectativa em termos de volume. Fontes internas indicam que a instituição já está na fase de escolha da banca organizadora, com a Fundação Cesgranrio sendo a favorita para repetir o sucesso do último certame.

O debate sobre o novo edital ganhou força durante o 35º Congresso Nacional dos Funcionários do Banco do Brasil (CNFBB), onde foi discutido o déficit no quadro de servidores.

A proposta que circula nos bastidores é a abertura de 7.200 vagas focadas nos cargos de Assistente de Negócios e Gerente de Relacionamento.

Além da estabilidade, o novo concurso deve vir acompanhado de uma reestruturação salarial e da elevação do teto da Participação nos Lucros e Resultados (PLR), tornando a carreira bancária uma das mais cobiçadas do ano.

Petrobras prepara renovação após demissões

Na Petrobras (PETR4), o caminho para o novo concurso foi pavimentado pela aprovação de um novo Programa de Desligamento Voluntário (PDV) no final de 2025.

Com a estimativa de saída de 1.100 empregados, a estatal agora realiza estudos contínuos para ajustar sua força de trabalho às demandas operacionais de 2026.

Embora o edital oficial ainda não tenha sido publicado, o histórico da companhia serve de bússola para os candidatos. O último concurso para nível superior, organizado pelo Cebraspe, ofereceu salários iniciais de R$ 11.716,82 para diversas áreas da engenharia.

Especialistas acreditam que o próximo certame possa diversificar as áreas de atuação, focando também em tecnologia e sustentabilidade energética.

BNDES e as carreiras de elite

O BNDES também não ficou para trás e confirmou que está estudando a realização de um novo concurso, desta vez com foco no nível médio.

Após o sucesso do último edital para Analista, que ofereceu remuneração inicial de R$ 20.900, o banco busca agora reforçar sua base de apoio administrativo.

Diferente de concursos municipais ou estaduais, as seleções para estas estatais exigem um conhecimento profundo de atualidades do mercado financeiro, sustentabilidade (ESG) e, no caso da Petrobras, conhecimentos técnicos de alto nível.

Com o Banco do Brasil já analisando o certame desde meados de 2024, a janela para a publicação do edital pode se abrir a qualquer momento neste primeiro semestre de 2026.

Resposta do Banco do Brasil

Em nota, o BB afirmou que que não há qualquer definição sobre um novo concurso no momento e, por padrão administrativo, sempre comunica formalmente toda e qualquer novidade relevante sobre o tema.

O banco também informou que estudos e análises necessários à gestão contratual de banca organizadora, com objetivo de garantir a continuidade das seleções externas com segurança e eficiência, estão em andamento.

Fonte: Federação dos Bancários do Paraná

BNDES e BB firmam parceria para garantir transparência na gestão do Fundo Rio Doce

Publicado em:

O Banco Nacional de Desenvolvimento Econômico e Social (BNDES) assinou um acordo de cooperação com o Banco do Brasil para adoção da solução BB Gestão Ágil como sistema de controle e movimentação das contas correntes destinadas ao recebimento de recursos do Fundo Rio Doce. A iniciativa reforça o compromisso com a transparência e a eficiência na aplicação dos recursos voltados à reparação socioeconômica e socioambiental do rompimento da barragem de Fundão, que integrava um complexo da mineradora Samarco S/A em Mariana (MG).

A solução BB Gestão Ágil, desenvolvida pelo Banco do Brasil, é utilizada por mais de 100 agentes repassadores e 29 órgãos de controle, tendo movimentado cerca de R$ 500 bilhões em 2024. O sistema permite disponibilização pública dos extratos bancários em portal na internet, garantindo maior transparência e agilidade no acompanhamento financeiro, respeitando a legislação de proteção de dados. As consultas públicas podem ser realizadas na plataforma online do BB Gestão Ágil.

O rompimento da barragem, ocorrido em 2015, liberou milhões de metros cúbicos de rejeitos de mineração que escoou pelo Rio Doce e afetou diversos municípios de Minas Gerais e do Espírito Santo. Sob gestão do BNDES, o Fundo Rio Doce foi instituído conforme um novo acordo firmado em 2024, desenhado para trazer soluções definitivas e superar as dificuldades enfrentadas no modelo de reparação anterior. A Samarco e suas acionistas Vale e BHP Billiton se comprometeram com repasses adicionais que somam R$ 100 bilhões, com desembolsos parcelados ao longo de 20 anos. Desse total, R$ 49,1 bilhões diz respeito a ações que ficaram sob responsabilidade da União e serão integralmente aportados no Fundo Rio Doce.

O BNDES administra os valores seguindo as diretrizes do Comitê Gestor do Fundo Rio Doce, que foi instituído pelo Decreto Federal 12.412/2025. Sob coordenação da Casa Civil, ele tem uma composição que inclui também a Secretaria de Relações Institucionais e a Secretaria-Geral da Presidência. Conta ainda com subcomitês temáticos nos quais há participação de outros ministérios. As liberações de recursos para um determinado projeto ocorrem apenas após a aprovação do Comitê Gestor. O BNDES participa das reuniões sem direito a voto.

A utilização obrigatória do BB Gestão Ágil pelas entidades executoras para movimentação e prestação de contas dos recursos do Fundo Rio Doce foi uma determinação do Comitê Gestor. O acordo firmado entre BNDES e Banco do Brasil não envolve transferência ou aporte de recursos entre as partes, mas estabelece responsabilidades para garantir a efetividade do controle.

Ainda conforme a determinação do Comitê Gestor, as operações de repasse financeiro envolvendo os ministérios responsáveis por cada projeto deverão incluir a obrigação contratual de utilização do BB Gestão Ágil. Além disso, a aplicação dos recursos do Fundo Rio Doce por todas as entidades executoras de projetos aprovados deverá se dar exclusivamente pelas contas específicas abertas no Banco do Brasil.

“É uma parceria que reforça o compromisso com a governança, a transparência e a eficiência na gestão dos recursos destinados à reparação do rompimento da barragem de Fundão”, destacou Maria Fernanda Coelho, que lidera a diretoria do BNDES responsável pela gestão do Fundo do Rio Doce. “Com a adoção do BB Gestão Ágil, qualquer cidadão terá acesso aos extratos bancários das entidades executoras que recebem recursos do Fundo Rio Doce. Será possível acompanhar o destino final da utilização dos recursos em tempo real”, acrescentou.

O presidente do BNDES, Aloizio Mercadante, observou que a parceria com o BB gera múltiplos benefícios. “Além de favorecer o acompanhamento do público geral, a solução facilita o trabalho de auditoria pelos órgãos de controle e viabiliza consultas e análises mais sistematizadas pelas entidades da sociedade civil e instituições de pesquisa interessadas na reparação da bacia do Rio Doce, em Minas e no Espírito Santo”.

O Banco do Brasil ficará responsável pela disponibilização pública dos extratos e pelo suporte técnico referente à solução. Além disso, fará a guarda das informações por até 10 anos. Euler Mathias, diretor de Negócios Governo do Banco do Brasil, considera que a parceria agrega transparência na operacionalização e acompanhamento financeiro das ações do Fundo Rio Doce. Segundo ele, se trata de uma iniciativa essencial para garantir uma efetiva reparação social, econômica e ambiental das áreas atingidas pelo rompimento da barragem.

“O BB Gestão Ágil é uma solução desenvolvida de forma exclusiva pelo Banco do Brasil para proporcionar transparência e rastreabilidade na execução de repasses de recursos de forma simples e com possibilidade de acesso integral dos dados pelos órgãos repassadores e de controle, além da publicação das movimentações financeiras em ambiente aberto para viabilizar o controle social”, explicou.

Ações integradas – Desde o início das operações do Fundo Rio Doce, em junho de 2025, foram aprovados mais de R$ 6,7 bilhões para projetos que estão sob responsabilidade de diferentes ministérios. Mais de R$1,7 bilhão já foi liberado para execução de ações de reparação. O último repasse, no valor de R$ 157,5 milhões, ocorreu no mês passado e foi destinado ao custeio do Programa de Transferência de Renda (PTR), que garante recursos mensais aos agricultores e pescadores atingidos pelo rompimento de barragem. É a terceira liberação para a iniciativa, somando um total de R$ 679,15 milhões.

Recursos também foram destinados para ações de fortalecimento da saúde e da assistência social, para a realização de uma consulta à garimpeiros e faiscadores e para atividades de assessorias técnicas independentes que prestam suporte aos atingidos. Além de atuar como repassador de recursos, o BNDES poderá executar, direta ou indiretamente, projetos previstos no novo acordo. Para tanto, o ministério interessado deverá firmar um contrato com o Banco.

No mês passado, os avanços do acordo de reparação foram tema de um encontro em Belo Horizonte, durante a Caravana Federativa, evento do governo federal dedicado a aproximar seus serviços, programas e políticas da realidade de estados e municípios. Na ocasião, prefeitos, vice-prefeitos, vereadores e gestores públicos puderam participar de discussões sobre ações integradas de reparação nos territórios impactados pelo rompimento da barragem.

O encontro, que contou com representantes de diferentes órgãos federais, foi organizado pela Secretaria de Relações Institucionais (SRI) e pela Casa Civil da Presidência da República. Representantes do BNDES participaram como ouvintes. “Foi uma oportunidade para ampliar o diálogo em torno das necessidades dos territórios e avançar em soluções pactuadas entre União, estados e municípios. Representantes dos órgãos federais puderam apresentar as diversas iniciativas em andamento e destacaram a importância da participação social para uma reparação integral”, disse Guilherme Tinoco, gerente institucional do Fundo Rio Doce.

Fonte: Agência de Notícias do BNDES

Banco do Brasil soma mais de 800 modelos e agentes de IA em operação

Publicado em:

Rafael Rovani, head de IA do Banco do Brasil, detalhou como há mais de uma década, o BB vem utilizando essas tecnologias para criar valor, consolidando um legado de inovação, transformação e confiança. Posicionamento que foi reafirmado ao longo de 2025, com o banco avançando na adoção estratégica e responsável da IA.

Desta forma, Rovani destacou a estruturação da Estratégia de IA e Dados, alinhada à arquitetura estratégica corporativa, com o objetivo de garantir a sustentabilidade digital e ampliar o uso de dados e IA de maneira coordenada, escalável e sustentada por uma governança robusta.

Nesse contexto, com um olhar atento à ética e à transparência, o BB foi o primeiro banco da América Latina a publicar seu Guia de Diretrizes e Boas Práticas para IA Ética e Responsável. Esse documento estabelece padrões rigorosos para o desenvolvimento e uso de sistemas de IA, reforçando princípios como privacidade de dados, combate a vieses e supervisão humana.

“No Banco do Brasil, a Inteligência Artificial tem um propósito claro: gerar resultados, aumentar a eficiência operacional, apoiar iniciativas ASG e, acima de tudo, oferecer experiências mais personalizadas aos clientes,” afirma Rovani.

Esse compromisso se reflete em números expressivos: são mais de 1.600 soluções analíticas catalogadas em nossa ferramenta corporativa, incluindo mais de 800 modelos, casos de uso de IA Generativa e agentes inteligentes, reconhecidos tanto internamente quanto pelo mercado.

Com isso, Rovani destacou a solução de IA Gen para os clientes pessoa física. A iniciativa Dicas Personalizadas, está integrada ao Minhas Finanças Multibanco, ferramenta de gestão financeira disponível a nos canais digitais, e oferece insights com o objetivo de promover uma melhor educação financeira e assessorar, mensalmente, mais de 7 milhões de clientes no gerenciamento de suas finanças pessoais de forma simples e eficiente. Desde o lançamento da versão multibanco em março de 2022, foram realizados mais de 3 milhões de planejamentos, somando R$ 22 bilhões em valores planejados e R$ 7,5 bilhões em economia estimada. A ferramenta já acumula mais de 460 milhões de acessos por 25 milhões de usuários únicos.

Entre as soluções criadas para apoiar empresas na gestão financeira, a ARI Conversacional – Área de Recomendações Inteligentes, oferece orientações personalizadas conforme o perfil de cada cliente PJ. Disponível no app BB, BB Digital PJ e Painel PJ, a ARI gera mensalmente recomendações para cerca de 2,6 milhões de clientes, com mais de 55 tipos de sugestões distribuídas em 11 temas. A Pequenas Empresas representa mais de 40% dos usuários, com índice de aprovação superior a 89%. Para os funcionários, a ARI também atua como agente conversacional, oferecendo acesso rápido a informações atualizadas e agilizando o atendimento ao cliente PJ não gerenciado.

Para os funcionários, o IN.GPT sintetiza todo o conteúdo de mais de 1,3 mil instruções normativas internas em um único lugar com o objetivo de facilitar a busca de informações. Desde o lançamento, final de abril/2025, a solução já registrou mais de 800 mil buscas realizadas por 45 mil usuários, resultando em um ganho de 50 mil horas de produtividade.

“Na jornada de adoção da Inteligência Artificial Generativa, enfrentamos desafios que evidenciam a complexidade de integrar tecnologia, cultura e governança em larga escala. A compreensão de que a preparação de pessoas e processos é indispensável para essa transformação foi decisiva.”

Para promover a capacitação contínua e aproximar os profissionais dos desafios reais da era digital, o Banco estruturou frentes de capacitação contínua, AcademIA, CuradorIA e Líder Digital, voltados para diferentes perfis, desde iniciantes até líderes estratégicos. O AcademIA, programa que contou com mais de 24 mil inscritos em 2024, hoje está disponível para todos os funcionários na Universidade Corporativa Banco do Brasil – UniBB, enquanto o CuradorIA conecta conhecimento à prática para especialistas em IA e Dados. Já o Líder Digital, lançado no segundo semestre de 2025, fortalece a atuação das lideranças na condução dessa mudança.

Ao democratizar o acesso à Inteligência Artificial e Analítica, o Banco acelerou a evolução de sua maturidade analítica, refletida no aumento de mais de 16% no Índice de Maturidade Analítica em apenas seis meses.

Outro ponto foi a construção e aprimoramento constante da governança, não apenas como requisito regulatório, mas como pilar estratégico para mitigar riscos e gerar confiança. Indicadores como Prontidão de Dados para IA, que avançou mais de 28% em menos de um ano, e Maturidade da Governança de Dados, com crescimento superior a 59% em dois anos, comprovam esse esforço para assegurar dados confiáveis e escaláveis.

“Ao superar esses desafios, o Banco do Brasil não apenas incorporou a IA Generativa, mas o fez de maneira ética, segura e estratégica, consolidando seu papel de liderança na transformação digital do setor financeiro”, afirmou Rovani.

Em 2026, o foco permanece centrado no ser humano, que segue como protagonista nas decisões e na definição do comportamento dos agentes. “Mais do que substituir tarefas, acreditamos no poder da IA para potencializar capacidades humanas. Nesse cenário, o Banco está escalando um novo modelo de trabalho, com foco no desenvolvimento de soluções reutilizáveis para diversos processos e negócios, assegurando eficiência e impulsionando a inovação em toda a organização”, finalizou.

Fonte: TI Inside

BB Seguridade agora é venda para o Safra; veja por quê

Publicado em:

A BB Seguridade (BBSE3) deve lucrar menos e, por isso, distribuir menos dividendos neste ano de 2026. A avaliação é do banco Safra, que, por isso, rebaixou a recomendação e o preço-alvo para as ações da seguradora.

O Safra agora recomenda a venda das ações da BB Seguridade. Além disso, o preço-alvo do papel de R$ 47 para R$ 39, o que representa um potencial de alta de aproximadamente 10% em relação ao fechamento de quarta-feira (7).

O ativo, no entanto, cai forte na bolsa nesta quinta-feira (8). Às 15h25, recuava 2,09% e já era cotado a R$ 34,66.

A visão do Safra

Para o Safra, o cenário é desafiador para a BB Seguridade, por causa da situação do agronegócio e da perspectiva de queda da Selic. Diante da alta da inadimplência e da redução na concessão de crédito rural, a seguradora viu os prêmios do segmento rural recuarem nos últimos meses.

Além disso, pode ter sua receita financeira afetada pela possível queda da taxa Selic, esperada para este ano. Segundo o Boletim Focus, o mercado espera que a taxa básica de juros caia dos atuais 15% para 12,25% ao longo de 2026.

Contudo, cada corte de 1 ponto percentual na Selic representa um impacto negativo de aproximadamente R$ 100 milhões nos lucros da seguradora.

Diante disso, o Safra acredita que o lucro da BB Seguridade vai cair 5% em 2026, o que deve pesar sobre os dividendos da companhia.

Para o banco, o DY (Dividend Yield) da seguradora deve ficar estável, em torno de 11% e 12%.

A aposta do Safra no setor

Diante desse cenário, o Safra prefere apostar na Porto (PSSA3) no setor de seguros da B3. O banco acredita que a empresa oferece uma melhor oportunidade de retorno via crescimento de lucro por ação e carrego de dividendos.

O Safra também mantém uma recomendação de compra para a Caixa Seguridade (CXSE3), destacando o crescimento de lucro por ação e o perfil defensivo da companhia.

Contudo, cortou as projeções de crescimento das receitas e lucros do IRB (IRBR3). Por isso, mantém uma postura neutra neste caso.

BBSE3 também é venda para o JP Morgan

O Safra não é o primeiro a rebaixar a recomendação para as ações da BB Seguridade. Em novembro, o JP Morgan também passou a recomendar a venda do papel, devido à perspectiva de queda do lucro em 2026.

Ao apresentar os resultados do terceiro trimestre de 2025, a companhia disse que o lucro recorde daquele período foi impulsionado pelos juros altos e reconheceu que a possível queda da Selic deve pesar nos balanços deste ano.

O CFO, Rafael Sperendio, disse até que não trabalha com estabilidade ou crescimento de lucro para 2026. Ou seja, admitiu a possibilidade de um lucro decrescente neste ano.

Ainda assim, três casas de análise mantêm uma recomendação de compra para o BBSE3: Genial Investimentos, Goldman Sachs e HSBC. As outras casas que cobrem o ativo mantêm uma postura neutra no momento.

Fonte: Investidor 10

Eleições Cassi 2026: prazo de inscrição das chapas vai até o dia 26 de janeiro

Publicado em:

O prazo de inscrição das chapas para concorrer às eleições para os cargos de diretor de Risco Populacional, Saúde e Rede de Atendimento, bem como para novos membros dos Conselhos Deliberativo e Fiscal da CASSI, começou no dia 6, e segue até as 18h do dia 26 de janeiro.

As orientações para inscrição e as regras para participação nas Eleições CASSI 2026 estão disponíveis nos documentos:

Edital de Convocação

Regulamento das Eleições 2026

A votação ocorrerá entre os dias 13 e 23 de março de 2026, e os eleitos terão mandatos de 1º/6/2026 a 31/5/2030.

Dúvidas sobre o processo eleitoral podem ser encaminhadas por e-mail para comissaoeleitoral2026@cassi.com.br.

Fonte: Cassi

Eleições 2026: inscrições de candidaturas podem ser feitas até 20 de fevereiro

Publicado em:

Está aberto o período de inscrições de candidaturas para as eleições 2026 do Economus. Até o dia 20.02.2026, os candidatos devem fazer a sua inscrição e enviar os documentos necessários.

De acordo com o Regulamento Eleitoral, os Participantes Ativos, Assistidos, em Benefício Proporcional Diferido – BPD, Autopatrocinados ou Saldados de plano previdenciário gerido pelo Economus poderão se candidatar para os Conselhos Deliberativo ou Fiscal.

Neste ano, serão eleitos um representante para o Conselho Deliberativo, um para o Conselho Fiscal e seus respectivos suplentes.

Para se candidatar é necessário preencher o requerimento de inscrição do Conselho Deliberativo ou do Conselho Fiscal, conforme links abaixo. Após o preenchimento, o requerimento deve ser enviado como anexo ao endereço de e-mail comissaoeleitoral@economus.com.br

Conselho Deliberativo

Os interessados para candidatura ao Conselho Deliberativo devem utilizar o formulário Requerimento de Inscrição do Conselho Deliberativo.

Conselho Fiscal

Os interessados para candidatura ao Conselho Fiscal devem utilizar o formulário Requerimento de Inscrição do Conselho Fiscal.

Confira todos os requisitos e comprovações exigidos para efetivar a candidatura no Regulamento Eleitoral.

Hotsite Eleições 2026

Fique por dentro de tudo o que acontece no Processo Eleitoral. Acesse aqui a página exclusiva!

Fonte: Economus

Reajuste anual dos benefícios dos Planos 1 e Previ Futuro; veja como ficou

Publicado em:

Todos os anos, em janeiro, a Previ aplica o reajuste dos benefícios dos aposentados e pensionistas dos Planos 1 e Previ Futuro, com base na variação do Índice Nacional de Preços ao Consumidor (INPC), que é o indexador dos nossos planos. O pagamento deste mês de janeiro já inclui a correção aplicável.

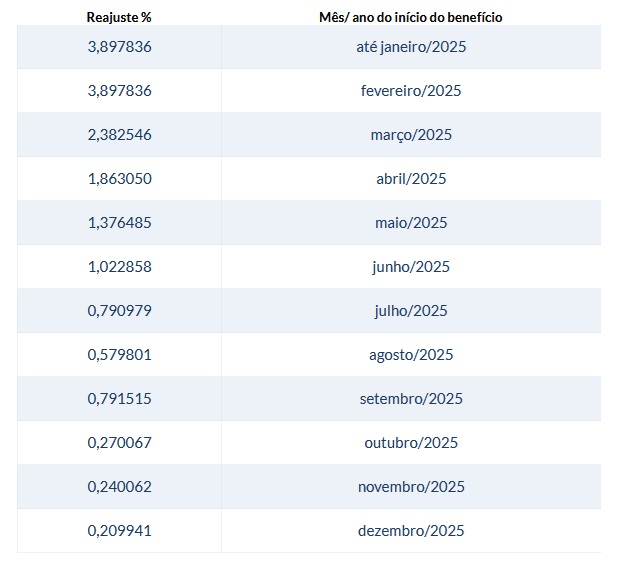
Para benefícios concedidos até 31/1/2025, o percentual de reajuste será de 3,897836%, aplicado sobre complementos e rendas de aposentadoria ou pensão.

Confira abaixo os percentuais de reajustes conforme o mês de início do benefício:

Percentuais de Reajuste e Regras de Aplicação

O índice aplicado corresponde ao INPC acumulado entre 1/1/2025 e 31/12/2025, com seis casas decimais. As regras variam conforme o tipo de benefício:

Para os participantes do Plano 1, o reajuste é aplicado da seguinte forma:

Benefícios concedidos até 23/12/1997 (inscritos até 03/03/1980):
O reajuste incide sobre o valor total do benefício da Previ somado ao do INSS. Para calcular o complemento reajustado, subtrai-se o valor pago pelo INSS.

Benefícios concedidos após 23/12/1997:
O percentual é aplicado apenas sobre os complementos e rendas pagos pela Previ.

Benefícios com menos de um ano:
O primeiro reajuste é proporcional ao período, considerando o INPC acumulado entre o primeiro dia do mês de início do benefício até 31/12/2025.

Para pensões por morte de participantes já aposentados, o cálculo considera o INPC acumulado entre 1/1/2025 e 31/12/2025.

Plano Previ Futuro – Benefícios concedidos há menos de um ano:

Para complementos de aposentadoria por invalidez ou pensão por morte de participante ativo, o primeiro reajuste é pro rata e calculado pelo INPC acumulado entre o primeiro dia do mês de início do benefício e 31/12/2025.

Para rendas de aposentadoria e pensões de participantes já aposentados, considera-se o INPC acumulado entre a data de início do benefício e 31/12/2025.

Benefícios do INSS

Os benefícios pagos pelo INSS também são reajustados anualmente, na mesma data do salário-mínimo, conforme critérios da legislação federal. Quem recebe o benefício do INSS na folha da Previ terá o valor atualizado já na folha de janeiro.

Fonte: Previ

Transformação digital da Previ avança em 2025 com experiências aos associados

Publicado em:

Em 2025, a Previ intensificou sua transformação digital para oferecer ao associado uma experiência mais simples, acessível e segura. A área de tecnologia, em parceria com as demais áreas de negócio, implementou um conjunto de iniciativas que modernizaram sistemas, ampliaram os serviços online e fortaleceram a segurança das operações, aproximando ainda mais a Previ de cada associado.

O resultado foi um ano marcado por avanços que facilitaram o acesso a informações, reduziram burocracias e ampliaram a autonomia do associado.

Serviços digitais mais simples e ao alcance da mão

O associado passou a ter mais autonomia com acesso a muitos serviços sem precisar ligar para a Previ. Agora é possível acessá-los diretamente pelo app, site ou WhatsApp oficial.

Entre as melhorias implantadas estão:

  • WhatsApp Previ: serviços como consulta de saldo, emissão de contra-cheque e envio da segunda via do demonstrativo de IR.
  • Login único: permitindo acessar todos os canais digitais com a mesma credencial (CPF) e segundo fator de autenticação.
  • Padronização entre app e site: tornando a navegação mais simples e intuitiva além de disponibilizar os serviços digitais em ambos os canais.
  • Recursos de acessibilidade: reforçando a inclusão de pessoas com necessidades especiais.

Atendimento e contratação mais rápidos

A interação do associado com a Previ nos momentos mais relevantes foi modernizada, permitindo o agendamento online de assessoria, sem necessidade de filas ou ligações, além de proporcionar uma jornada digital integrada.

O objetivo foi simplificar a experiência e oferecer mais conforto, segurança e transparência.

Segurança reforçada

Cibersegurança e disponibilidade dos serviços permaneceram como prioridades. A Previ funcionou 24 horas por dia para garantir tranquilidade ao associado, com monitoramento em tempo real que identifica problemas antes que impactem os serviços.

Essas iniciativas garantiram serviços mais rápidos, estáveis e confiáveis. Representando uma disponibilidade dos serviços de TI por 99,9% de todas as horas úteis no ano.

2026 ainda mais conectado

A transformação digital da Previ é contínua. Em 2025, demos passos importantes para tornar a experiência do associado cada vez melhor. Agora, seguimos firmes no propósito de entregar serviços modernos, seguros e acessíveis, alinhados ao nosso propósito de cuidar do futuro das pessoas.

Fonte: Previ

Diretor da Cassi se reúne com Fenae para abordar negociações em curso

Publicado em:

O diretor eleito de Planos de Saúde e Relacionamento com Clientes da Cassi, Alberto Alves Júnior, reuniu-se dia 30 de dezembro com o presidente da Federação Nacional das Associações do Pessoal da Caixa (Fenae), Sérgio Takemoto, com a representante eleita dos empregados da Caixa no Conselho de Administração da empresa, Fabiana Uehara, e com o diretor da Contraf-CUT, Rafael de Castro.

Na reunião o diretor esclareceu o histórico e o estágio atual das negociações envolvendo o compartilhamento da rede credenciada.

“Os estudos técnicos e operacionais sobre a proposta já foram concluídos e aprovados na governança da Cassi, restando apenas o posicionamento final da Caixa para a formalização do acordo”, informou Alberto Júnior na reunião. Após o encontro, o presidente da Fenae anunciou que a entidade vai intensificar a pressão sobre a direção da Caixa para que ela acelere a aprovação do convênio.

Takemoto ressaltou que a iniciativa atende a uma reivindicação histórica dos trabalhadores da Caixa e reforçou a necessidade de transparência e agilidade na tomada de decisão. “Os estudos estão prontos, o convênio foi aprovado na Cassi e agora falta apenas a decisão da Caixa. A demora traz prejuízos concretos à assistência e à satisfação dos participantes”, completou.

Além de unificar e ampliar a rede credenciada, especialmente em regiões do interior do país onde há maior dificuldade de acesso a serviços de saúde, o convênio pode trazer impacto direto no bolso dos funcionários do Banco do Brasil e dos empregados da Caixa. Com uma rede mais ampla e integrada, a expectativa é de racionalização de custos, maior eficiência assistencial e redução de gastos tanto para o plano quanto para os participantes dos dois planos de autogestão em saúde.

O tema vem sendo debatido de forma estruturada entre as entidades. No dia 19 de março de 2025, a Cassi recebeu representantes do Saúde Caixa para uma reunião voltada à discussão de cooperação técnica nos processos de gestão de planos de saúde e ao fortalecimento da rede credenciada, com foco especial no atendimento aos bancários no interior do país. O encontro representou um avanço importante no diálogo entre as duas autogestões.

A reunião foi desdobramento de uma agenda iniciada em 2024, quando as maiores autogestões do Brasil passaram a discutir formas de atuação conjunta para enfrentar os desafios da saúde suplementar. O objetivo dessa articulação é melhorar os serviços prestados aos participantes, otimizar recursos e fortalecer a sustentabilidade dos planos de saúde.

Entre os temas tratados como prioritários estão a ampliação da rede assistencial em municípios menores, o compartilhamento de informações e estudos técnicos, além do acompanhamento das discussões junto ao poder público sobre a regulamentação do setor.

Fonte: Associados Cassi

Banco do Brasil desafia o mercado e vê recuperação do agro, mas números acendem alerta para 2026

Publicado em: 08/01/2026

O Banco do Brasil sustenta que o agronegócio já dá sinais de recuperação, mas dados de mercado e relatos de produtores indicam um cenário mais delicado. A inadimplência no crédito rural segue em alta, o crédito ficou mais restritivo e a carteira prorrogada do banco saltou para níveis recordes, criando riscos relevantes para resultados e dividendos em 2026.
Inadimplência no agro sobe e pressiona o crédito

O agronegócio brasileiro enfrenta um ciclo adverso marcado por queda nos preços das commodities agrícolas, aumento dos custos de produção e margens comprimidas. Nesse ambiente, a inadimplência rural avançou e forçou os bancos a endurecer as exigências de garantias.
No caso do Banco do Brasil, líder absoluto no crédito ao agro, a consequência direta é a redução da oferta de novos financiamentos, justamente em um momento em que o produtor depende de capital para plantar a próxima safra.

Carteira prorrogada dispara e vira ponto crítico

Um dos principais sinais de alerta está na chamada carteira prorrogada — créditos que ultrapassaram 90 dias sem pagamento e foram renegociados. Esse volume saiu de cerca de R$ 10 bilhões para mais de R$ 50 bilhões, transformando-se em um problema estrutural.

Embora essa carteira não apareça imediatamente como perda no balanço, ela representa risco real: em algum momento, o dinheiro precisa retornar ao banco. Com produtores descapitalizados e sem acesso a novo crédito, a capacidade de pagamento futuro fica comprometida.

Safra recorde não garante recuperação

O argumento de que safras recordes resolveriam o problema ignora um ponto central: volume sem preço não gera lucro.

Mesmo com produção elevada, a manutenção dos preços em patamares baixos impede que o produtor gere caixa suficiente para honrar dívidas antigas e novas. Esse descompasso mantém a pressão sobre o sistema financeiro rural e reduz a eficácia de planos de estímulo ao crédito.

Recuperações judiciais aumentam no campo

Diante da falta de perspectiva, cresce o número de produtores que recorrem à recuperação judicial. Ao contrário da narrativa de oportunismo, esse movimento reflete incapacidade real de pagamento.

O efeito colateral é grave: produtores em RJ ficam praticamente excluídos do sistema de crédito, reforçando um ciclo de queda — menos financiamento, menor produção rentável e menor chance de recuperação financeira.

Impacto direto nos resultados e dividendos

Com maior risco de crédito, aumento das provisões e crescimento limitado da carteira agro, o impacto tende a aparecer nos resultados do banco.

Para 2026, o cenário aponta lucro pressionado e dividendos mais fracos, contrariando expectativas de investidores que apostam em forte geração de caixa no curto prazo. O desempenho de bancos costuma cair rapidamente em ciclos de crédito adversos e levar anos para se recuperar.

Eleições podem mexer com a ação, mas não com os fundamentos

O debate eleitoral de 2026 adiciona volatilidade ao papel. Como estatal, o Banco do Brasil pode reagir positivamente a mudanças de humor político, independentemente dos fundamentos.

No entanto, movimentos de preço motivados por eleição tendem a ser desconectados da realidade operacional. Sem melhora efetiva nos preços das commodities agrícolas, a recuperação estrutural do banco permanece limitada.

Apesar do discurso otimista, os dados indicam que o agro ainda atravessa um ciclo difícil. Inadimplência elevada, carteira prorrogada bilionária e crédito restrito tornam o cenário do Banco do Brasil mais desafiador para 2026.

A recuperação sustentável depende menos de discursos e mais de uma virada no ciclo de preços das commodities — condição que, até agora, ainda não se confirmou.

Fonte: A Revista

Voluntariado BB beneficia 47 mil pessoas e arrecada mais de mil toneladas de alimento em 2025

Publicado em:

O Programa Voluntariado BB se consolidou em 2025 como o maior programa de voluntariado corporativo do país. Ao todo, são 30.630 voluntários cadastrados e 440 ações realizadas, que beneficiaram mais de 47 mil pessoas em todo o Brasil. Eles também foram responsáveis pela arrecadação de mais de mil toneladas de alimentos. Esses números evidenciam a força da mobilização dos funcionários do BB e mostram como o engajamento transforma solidariedade e cidadania em impacto social concreto, realizando sonhos individuais, fortalecendo comunidades ou abrindo caminhos para o futuro de milhares de jovens.

O programa foi criado em 2001 para promover o desenvolvimento humano e sustentável e está alinhado à Agenda 30 BB. Ao longo do ano, iniciativas simples, replicáveis e escaláveis mostram que, quando funcionários se mobilizam, o cuidado sai do discurso e vira prática.

O Voluntariado BB também conta com o Programa Mentoria Voluntariado BB, que mostra como o cuidado pode gerar transformação no longo prazo. A iniciativa conecta os voluntários a jovens da rede pública, aprendizes e estagiários, oferecendo orientação estruturada para ampliar oportunidades e reduzir desigualdades, em alinhamento aos Objetivos de Desenvolvimento Sustentável 4 (Educação de Qualidade) e 10 (Redução das Desigualdades).

“Ao apoiar o voluntariado, o BB abre caminhos para a geração de oportunidades, redução de desigualdades e formação de cidadãos mais confiantes e preparados para o futuro. Esse é o papel de uma instituição como o BB, considerada por seis vezes o banco mais sustentável do mundo, para reforçar o compromisso com a transformação social”, afirma Mariana Dias, diretora de Gestão da Cultura e Pessoas do Banco do Brasil.

Podem se cadastrar no Portal Voluntariado BB funcionários do Banco do Brasil da ativa ou aposentados. Além disso, qualquer cidadão convidado por um voluntário BB é bem-vindo para se engajar nas ações.

Para mais informações, acesse https://voluntariadobb.v2v.net/.

Fonte: Banco do Brasil

O que esperar do Banco do Brasil em 2026? Recuperação lenta e gradual

Publicado em:

Após um período de desempenho excepcional entre 2021 e meados de 2024, o Banco do Brasil (BBAS3) entrou em uma fase bem mais desafiadora em 2025, marcada por deterioração do crédito rural, queda expressiva da rentabilidade e forte correção das ações.

A melhora desse cenário ainda não deve vir toda em 2026, segundo Daniel Utsch, gestor de renda variável da Nero Capital, que classifica o momento atual como resultado de uma “tempestade perfeita” após um ciclo extraordinariamente favorável.

Segundo o gestor, o banco colheu frutos relevantes nos anos recentes. “O Banco do Brasil teve um desempenho excelente, muito acima da expectativa, entre 2021 e meados de 2024”, afirma. Esse resultado foi impulsionado por um ciclo do agronegócio bastante positivo, pela forte presença da carteira de funcionários públicos federais e por um retorno sobre patrimônio (ROE) que superou os 20%, patamar historicamente elevado para a instituição.

O cenário começou a mudar há cerca de um ano e meio. A piora significativa do agronegócio levou a inadimplência a níveis recordes, pressionando a rentabilidade. “Agora tem um ano e meio que passa, entre aspas, por uma tempestade perfeita, puxada pelo agro, que piorou demais”, diz Utsch. Como consequência, o ROE recuou para cerca de 8,5%, bem abaixo do observado no auge do ciclo.

Na avaliação do gestor, o problema atual do agro é majoritariamente conjuntural. Apesar de os preços das commodities agrícolas ainda estarem relativamente favoráveis quando comparados ao câmbio em uma perspectiva histórica, o setor sofreu forte aumento de custos nos anos anteriores. “Muitos produtores talvez tenham investido mais do que deveriam e assumiram uma alavancagem mais alta”, explica.

Esse movimento foi mais intenso entre pequenos e médios produtores, especialmente no Sul do país, com destaque para o Rio Grande do Sul. “O produtor enorme do Mato Grosso não teve tanto essa característica, mas os pequenos e médios do Sul, sim”, afirma. É justamente nesse segmento que o Banco do Brasil possui maior exposição, o que, segundo Utsch, não é inesperado, dado o papel histórico da instituição. “É exatamente onde o Banco do Brasil tem a sua maior exposição naturalmente, porque ele tem o seu objeto social de fomentar o negócio.”

Além do choque de custos e de preços menos favoráveis, o cenário climático adverso da última safra contribuiu para o pico de inadimplência observado. Para enfrentar esse quadro, o banco vem adotando uma série de medidas internas. “O banco está com uma série de iniciativas de renegociação, extensão de prazo e rolagem”, diz o gestor, ressaltando que a estratégia busca permitir uma reação efetiva da inadimplência ao longo do tempo, e não apenas adiar o problema.

A expectativa, segundo Utsch, é de alguma melhora com a acomodação do ciclo do agronegócio, mas sem uma recuperação plena no curto prazo. “A gente espera uma melhora, mas ainda não vem toda provavelmente nesse ano de 26”, afirma. Um retorno sobre capital acima do custo de capital, na visão do gestor, deve ficar mais para frente. “Isso deve vir mais para 27, 28 talvez.”

Enquanto isso, o mercado segue refletindo esse cenário nos preços das ações. O papel do Banco do Brasil acumula queda de cerca de 35% a 40% em relação às máximas e hoje negocia próximo de 0,7 vez o valor patrimonial, com múltiplos entre 4,5 e 5 vezes o lucro. “É uma queda relevante, óbvio que aconteceu, mas a gente acha que vai ter uma reversão”, diz Utsch, ressaltando que a tese é voltada ao longo prazo. “Talvez a reversão não ocorra rapidamente, então não há do nosso lado um otimismo de curtíssimo prazo.”

Além dos desafios operacionais, o gestor destaca o risco político associado ao fato de o Banco do Brasil ser uma estatal. “A gente tem um ano eleitoral, uma eleição que muito provavelmente para o mercado vai ser bastante binária, polarizada, e isso reflete também nas ações”, afirma.

Embora o banco não seja visto hoje como um ativo político tão sensível quanto em outros momentos, esse fator tende a ganhar peso ao longo de 2026, especialmente à medida que o calendário eleitoral avança.

Ainda assim, na visão da Nero Capital, o valuation deprimido e a perspectiva de normalização gradual sustentam uma posição construtiva para quem tem horizonte mais longo. “A gente gosta da posição olhando para um prazo mais longo”, conclui Utsch, mesmo reconhecendo que o caminho até a recuperação deve ser lento e sujeito a volatilidade.

A XP acredita que uma melhora nos indicadores de inadimplência pode ocorrer em 2026; no entanto, não há expectativa de reversão de provisões, que só devem acontecer quando os produtores demonstrarem comportamento de pagamento consistente, menor alavancagem, garantias mais robustas e ciclos de fluxo de caixa mais saudáveis.

“As melhorias serão graduais, pois a reversão de provisões depende de reduções mensuráveis ​​e progressivas nas perdas esperadas. No longo prazo, o crédito rural continua sendo um negócio essencial, mas a carteira deve crescer em um ritmo mais lento, com disciplina de risco mais rigorosa e maior seletividade na concessão de crédito”, apontam os analistas. A XP tem recomendação neutra para os ativos BBAS3, com preço-alvo de R$ 25.

Fonte: Infomoney

Banco do Brasil deixa o ranking das 10 empresas mais valiosas da B3 em 2025

Publicado em:

O ranking das 10 empresas mais valiosas da bolsa brasileira mudou de forma significativa ao longo de 2025, com a ascensão de nomes como BTG Pactual (BPAC11) e Axia Energia (AXIA3) e a desvalorização de companhias como o Banco do Brasil (BBAS3) e a Petrobras (PETR4).

A Petrobras despontava como a empresa mais valiosa da bolsa brasileira até meados do ano, mas agora disputa essa liderança com o Itaú (ITUB4). Afinal, a estatal perdeu mais de R$ 80 bilhões em valor de mercado diante da baixa do petróleo, enquanto o banco teve uma valorização superior a R$ 131 bilhões, impulsionado por resultados e dividendos robustos.

Com isso, o Itaú era avaliado em R$ 413 bilhões no fechamento de 29 de dezembro, enquanto a Petrobras valia R$ 407,9 bilhões, segundo levantamento da Elos Ayta Consultoria. O banco caminha, então, para fechar o ano no topo da B3, a não ser que algo extraordinário aconteça nas últimas horas de negociação de 2025.

O salto do Itaú impressiona, mas ainda não foi o maior do ano. É que o BTG Pactual ganhou impressionantes R$ 178 bilhões em valor de mercado em 2025, até 29 de dezembro. Por isso, saltou da 7ª para a 3ª posição no ranking das empresas mais valiosas da B3, chegando a superar a Vale (VALE3), que briga para retomar o 3ª lugar no último pregão do ano.

Outro avanço significativo foi da Axia Energia, a antiga Eletrobras, que quase dobrou sua capitalização ao longo do ano e, com isso, pulou da 12ª para a 8ª posição na lista das companhias de maior valor de mercado da bolsa brasileira.

Destaque ainda para o Bradesco (BBDC4), que teve uma valorização superior a R$ 65 bilhões, com isso, subiu uma posição no “top 10” da B3.

Baixas

O Banco do Brasil, por outro lado, deixou o ranking das 10 empresas mais valiosas da B3 em 2025. Pressionado pela alta da inadimplência no agronegócio e das provisões, o BB lucrou menos e, com isso, perdeu R$ 13,5 bilhões em valor de mercado ao longo do ano. Por isso, caiu da 6ª para a 11ª posição da lista de maiores empresas da bolsa.

A Weg (WEGE3) também perdeu espaço no ranking, caindo da 4ª para a 6ª posição. Afinal, também não animou o mercado com os seus resultados e ainda entrou na mira do tarifaço de Donald Trump. Por isso, perdeu cerca de R$ 17 bilhões em valor de mercado ao longo de 2025.

Em meio a essas altas e baixas, três companhias conseguiram manter-se firmes na lista das empresas mais valiosas da B3.

Segundo levantamento da Elos Ayta Consultoria, o feito foi obtido por Ambev (ABEV3), Itaúsa (ITSA4) e Santander (SANB11), que seguraram a 5ª, 9ª e 10ª posição do ranking, respectivamente.

Fonte: Investidor 10

Douglas André Stédile assume gerência do BB em Farroupilha

Publicado em:

Douglas André Stédile é o novo gerente da agência do Banco do Brasil em Farroupilha. Ele substitui Suzan Elaine Franco Tonial, que foi transferida para a cidade de Nova Bassano.

Stédile assumiu a função no dia 29 de outubro, vindo de Passo Fundo, e destacou estar satisfeito com a mudança. Segundo ele, Farroupilha é um município próspero, com economia forte e sustentável, o que reforça as expectativas positivas para o trabalho à frente da agência.

Em entrevista à Spaço FM, o novo gerente comentou sobre os desafios da nova função e ressaltou que tanto pessoas físicas quanto jurídicas contarão com um atendimento cada vez mais qualificado e diferenciado.

Durante a conversa, Stédile também abordou as mudanças previstas para o Pix em 2026, alertando os correntistas sobre golpes aplicados por criminosos que se aproveitam de momentos de transição e atualização no sistema financeiro. Ele reforçou a importância da atenção e dos cuidados na realização de transações bancárias.

Fonte: Spaço FM

Em reunião, dirigentes em SP querem ampliação do trabalho remoto

Publicado em:

No dia 18 de dezembro, o Sindicato esteve reunido com o superintendente estadual do Banco do Brasil para debater a ampliação do TRI (Regime de Trabalho Remoto), que combina trabalho remoto e presencial, para todos os escritórios.

Outra demanda apresentada ao banco foi a inclusão dos gerentes de serviços no TRI, como inicialmente estava previsto no plano piloto, com um dia de home office.

Também foi debatida a situação de dois escritórios do Cenesp. Os dirigentes do Sindicato cobraram uma posição do banco sobre o destino destes escritórios. Se vão sair do Cenesp e, se sim, para onde vão.

“Na reunião com o superintendente estadual trouxemos questões relacionadas com a qualidade de vida dos bancários. Cobramos esclarecimentos sobre o fato de alguns escritórios ainda não estarem em TRI, o que cria modelos de trabalho diferentes para os mesmos cargos, e a ampliação do TRI para todos, inclusive para os gerentes de serviço”, relata a dirigente do Sindicato e bancária do BB Juliana Carminato.

“O TRI melhora a qualidade de vida do bancário, ainda mais em uma cidade como São Paulo; reduz o adoecimento dos trabalhadores; e, inclusive, traz maior produtividade para o banco. Seguiremos na luta para que o modelo seja ampliado para todos”, conclui a dirigente.

O Sindicato aguarda um posicionamento da superintendência estadual sobre os temas abordados na reunião.

Fonte: Sindicato dos Bancários e Financiários de São Paulo, Osasco e Região

Sindicato na Bahia intervém e BB mantém caixas em agência de Salvador

Publicado em:

Depois da intervenção do Sindicato dos Bancários da Bahia, atento às necessidades da população e aos direitos dos funcionários, o Banco do Brasil vai manter os caixas na agência da Liberdade, bairro populoso de Salvador.

A retirada dos caixas representaria uma série de problemas, como barreira tecnológica enfrentada por clientes, sobretudo os mais idosos, sobrecarga de trabalho dos funcionários e risco de adoecimento.

A vitória do Sindicato na agência da Liberdade, portanto, para além da questão trabalhista, é uma garantia de cidadania. Manter os caixas é assegurar que o desenvolvimento tecnológico do setor bancário não deixe para trás aqueles que mais precisam do atendimento presencial e humano.

Fonte: Sindicato dos Bancários da Bahia