ROE de grandes bancos cai pela metade em 15 anos e pode piorar

Publicado em: 20/05/2021

Mesmo diante da reversão nas provisões para inadimplência e dos lucros bilionários no primeiro trimestre, o desempenho das ações dos grandes bancos segue sofrível em 2021. Analistas avaliam que as razões por trás da queda dos papéis são estruturais e não passageiras, com os mais pessimistas dizendo que os altos retornos dos “bancões” ficaram para trás e uma nova era se inicia no setor financeiro: a era da competição.

À exceção das ações do Bradesco (BBDC4) – que subiram 1,35% em 2021, mas abaixo dos 2,4% do Ibovespa (IBOV) – os papéis dos outros três grandes bancos listados na Bolsa acumulam queda de janeiro até agora: Banco do Brasil (BBAS3) tem baixa de 18,05% no ano, Itaú (ITUB4) registra queda de 7,01% e Santander (SANB11) acumula perda de 9,84%.

O oligopólio dos cinco maiores bancos do país – os quatro citados e a Caixa, que não é listada – está sofrendo abalos com a disrupção no mercado financeiro provocada pelo crescimento das fintechs.

Os dados de market share (participação de mercado) no segmento de crédito mostram que, em 2017, os cinco bancões dominavam 83,4% do mercado no país (excluindo instituições não bancárias). A participação caiu para 82,2% em 2018 e 80,7% em 2019. No ano passado, a queda se acentuou e o share dos cinco maiores bancos ficou em 75%, a menor participação da série histórica do Banco Central, iniciada em 2015.

Para João Luiz Braga, sócio-fundador da gestora Encore, a razão por trás do aumento da competição é a regulação do setor.

“O setor financeiro sempre foi muito regulado, tanto que vários bancos estrangeiros que estavam aqui, como Citi, Bank Boston e HSBC, ou foram comprados ou saíram e a regulação pode ter sido o motivo. Mas hoje o BC está promovendo uma arbitragem regulatória e regulando menos as startups que os bancões. Assim, mesmo um player pequeno consegue, bem ou mal, competir com um gigante e virar um ‘Maverick’ que transforma o mercado”, disse em live da FEA-USP, mediada pelo InfoMoney.

Braga acrescenta que essa competição só tende a se intensificar com a implementação do Open Banking, conjunto de regras que, na prática, prevê que as instituições financeiras devem compartilhar sua vasta base de dados, se assim desejar o correntista. Agora dono dos seus dados, o cliente poderá apresentar seu histórico a outras instituições para escolher a que melhor lhe atende.

Além da regulação mais favorável, a abundância de recursos também favorece o surgimento e fortalecimento das startups, conforme destacou Florian Bartunek, sócio-fundador da Constellation, que também participou da live mediada pelo InfoMoney. “Tem muito dinheiro barato disponível. Antigamente, essas startups não sobreviviam muito tempo porque não tinham muito dinheiro. Hoje elas conseguem sempre ser financiadas e com isso crescer.”

Na esteira da mudança regulatória e dos recursos fartos, vem a mudança do cliente. “Antes se pagava taxa em tudo, mas agora é conta sem taxa, cartão sem taxa…Então mudou a cabeça do cliente. Ele não quer só não pagar taxa, ele ainda quer cashback, quer receber o dinheiro de volta, é cruel a situação [dos grandes bancos]”, diz Bartunek.

O sócio da Constellation cita ainda outro fator que explica o avanço das fintechs: a queda da taxa básica de juros. Quando a Selic estava acima de dois dígitos, os bancos cobravam taxas de 2% ou 3% em fundos e o investidor não percebia. Com os juros na casa dos 3% ao ano, as altas taxas ficam mais aparentes e os bancos faturam menos. “Hoje o cliente consegue comparar tudo. E uma das grandes prioridades do BC hoje é a transparência para o cliente – e isso está promovendo a competição.”

Elevar a competição é uma das prioridades da atual gestão do Banco Central, sob comando de Roberto Campos Neto. Para isso, o BC criou a chamada Agenda BC#, que é baseada em cinco pilares: competitividade, inclusão, transparência, educação e sustentabilidade. Foi no âmbito dessa agenda que foram criados o Pix e o Open Banking, que completará sua implementação em dezembro.

Mais competição, retornos menores

O título usado por um relatório recentemente divulgado pela XP resume bem o cenário atual: “Setor financeiro, um grande mercado em disrupção”. No texto, analistas afirmam que a competição está chegando e um dos principais motivos para isso são as menores barreiras de entrada para novos entrantes por causa da tecnologia.

Segundo a XP, antes dos aplicativos de celular, os bancos tinham diversas vantagens, como: menor custo de captação e mais retorno com o acesso a milhões de clientes de varejo, dispostos a pagar taxas altas; menor inadimplência devido a décadas de armazenamento de dados de clientes; receita diversificada por meio de milhares de agências e funcionários que distribuíam diversos produtos a milhões de clientes; e alavancagem operacional após várias fusões e aquisições. “Esses fatores contribuíram para entrantes estrangeiros não conseguirem ganhar escala e competir com bancos locais.”

No entanto, diz a XP, agora as instituições conseguem ganhar escala com menos gastos com o uso da tecnologia. “Via celular, o Nubank alcançou clientes em todas as 5.570 cidades brasileiras, ganhou acesso a captação mais barata e capacidade de distribuição de seus produtos para mais de 30 milhões de clientes […]. Da mesma forma, o Inter atingiu um custo de captação de 49% do CDI em 2020 com apenas 2 mil funcionários e sem agências (ante 100% do CDI do Banco do Brasil com 92 mil funcionários e 4,4 mil agências)”, diz.

Em live no Instagram do InfoMoney, Paulo Weickert, analista da Apex Capital, diz que “tudo leva a crer que a competição vai ficar cada vez maior e a fatia de mercado que os grandes bancos ainda têm vai ser cada vez mais disputada”. “Os bancões vão continuar a existir, vão ser empresas muito saudáveis e rentáveis, com nível de retorno ainda bom, mas abaixo do que é hoje“, afirma.

O analista da Apex acredita que o Retorno sobre o Patrimônio Líquido (ROE) dos bancos, hoje em 18,5% no caso do Itaú e 18,7% no caso do Bradesco, deve cair para cerca de 12% nos próximos anos. “Há opções melhores do que bancos para investir neste momento. Quem não investe hoje nos grandes bancos, vai encontrar em outras empresas e setores melhores oportunidades de investimentos”, opina.

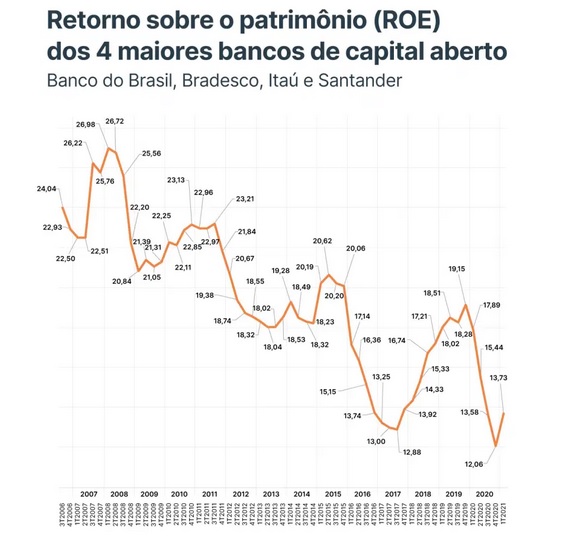
O gráfico abaixo mostra que os altos retornos dos bancões estão ficando para trás. O ROE, indicador preferido dos analistas para medir a saúde financeira dos bancos, apresenta um declínio forte de 2006 até agora. Do pico de 26,98% em 2007, a mediana do ROE dos quatro maiores bancos de capital aberto caiu praticamente pela metade, para 13,73%, conforme mostra o levantamento abaixo da Economatica.
Menos rentáveis, mas ainda fortes

Os temores sobre a competição das startups apareceram em diversos comentários de analistas sobre os resultados de bancos no primeiro trimestre (veja qual banco se saiu melhor).

Ao comentar os balanços dos quatro maiores bancos de capital aberto, o Morgan Stanley citou riscos em comum às ações de todos eles: o desemprego e a recessão econômica e seus efeitos na inadimplência; o aumento das taxas cobradas de clientes; a alta exposição à volatilidade causada pelo déficit fiscal e pela inflação; e, por fim, a disrupção das fintechs.

Um dos pontos elogiados pela XP no balanço do Bradesco foram os cortes de custos, justamente por reduzir a distância do banco para as fintechs em termos de eficiência. “O Bradesco apresentou redução de custos de 5% na comparação anual […]. As despesas parecem estar caindo em todos os lugares, de pessoal a despesas administrativas específicas, e vemos isso como um movimento necessário com tanta concorrência vindo dos bancos digitais mais leves e empresas de varejo.”

Mas, mesmo com o cenário mais desafiador, é claro que ainda há espaço para os grandes bancos no mercado brasileiro.

Marcel Campos, analista de setor bancário da XP, que também participou da live no Instagram do InfoMoney, lembrou que as empresas ainda estão muito ligadas aos grandes bancos. principalmente por causa do crédito e pela necessidade de um atendimento mais focado, que cubra necessidades mais complexas, enquanto as fintechs focam mais em pessoas físicas.

“A rentabilidade pode cair no longo prazo, mas a influência dos grandes bancos vai continuar grande entre empresas. As fintechs padronizam o atendimento com o uso de algoritmos para ganhar escala, o que funciona mais fácil com pessoas físicas do que jurídicas. As empresas precisam de atendimento mais personalizado e de um volume maior de crédito, o que só encontram nos grandes bancos”, diz Campos.

Braga, da Encore, afirma que as receitas dos bancões se dividem, de forma geral, em: um terço crédito, um terço prestação de serviços, como cartão de crédito, e um terço seguros. “A parte que tem bastante disrupção é a prestação de serviços, em seguros vejo acontecendo menos, já que ainda é vantajoso ter seguro dentro de banco, mas a parte de crédito, essa vamos ver como vai ficar com o Open Banking”, diz.

Ele diz que operar no mercado de crédito no Brasil é complexo, até mesmo para os players tradicionais. “O Itaú, um banco brilhante na execução, já errou – e bastante – no início dos anos 2010, tanto em pequenas empresas quanto em crédito para veículos. Então, o pessoal vai ‘camelar’ um pouco mais, mas com a arbitragem regulatória e o Open Banking eu não vejo cenário bom para bancões, não“, afirma o sócio da Encore.

Florian Bartunek diz ainda que outro desafio dos novos entrantes é o receio que os brasileiros ainda têm de migrar seus recursos de bancos tradicionais para instituições mais novas. “Os bancos são bons, grandes, têm fortaleza no crédito, então concordo com o Braga que não vai ser fácil [para as fintechs]. Mas que o jogo mudou, claramente mudou.”

É hora de sair de bancos?

Apesar dos desafios estruturais e da queda nos ROEs, analistas afirmam que não é o caso de descartar o investimento em bancos.

Conforme explica Marcel Campos, o fato de as operações dos bancos serem menos rentáveis hoje não significa que eles vão gerar menos retorno aos acionistas. “É preciso sempre ver fundamento e preço. Se a rentabilidade cair 10% de maneira perpétua, por exemplo, mas o preço cair de maneira mais drástica, a ação pode se tornar ainda melhor. Uma coisa é a operação do banco e outra o investimento na ação. Mesmo uma empresa ruim pode trazer bons retornos aos acionistas”, diz.

Campos também ressalta que apesar de os quatro grandes bancos estarem imersos no mesmo contexto, há nuances entre eles, já que suas operações se diferenciam e o comportamento das ações também. Dentre os bancões, a XP tem recomendação de compra para Banco do Brasil, com preço-alvo de R$ 43, e Bradesco, com preço-alvo de R$ 27.

No caso do BB, o analista diz que a ação está muito descontada, negociando a um múltiplo de 0,6 vez o preço sobre o patrimônio. “A queda do ROE pode até piorar mais à frente, mas hoje a ação negocia com 40% de desconto sobre o seu patrimônio líquido, está muito descontada”, afirma o analista da XP.

Já em relação ao Bradesco, Campos justifica a recomendação de compra citando que as receitas de varejo de pessoa física e de crédito do banco têm se mostrado resilientes, e que um terço do lucro líquido banco é proveniente do braço de seguros, segmento que, segundo o analista, vem crescendo e tem potencial de avançar ainda mais.

A recomendação da XP, porém, é neutra para Santander (preço-alvo de R$ 32) já que os analistas enxergam que o banco vem provisionando pouco e isso pode ser um risco à frente com aumento da inadimplência. E também é neutra para o Itaú (preço-alvo de R$ 29) que, segundo a XP, tem apresentado queda na receita de itens importantes, como renda de tarifas e margem com clientes, o que torna o banco menos atraente frente aos pares, sobretudo considerando o ambiente mais competitivo.

Braga, da Encore, diz que a gestora não investe em nenhum dos quatro bancos hoje, mas tampouco riscou os bancos da lista de “ações compráveis”. “Em determinado nível de preço pode ser um bom investimento, mas é preciso notar que existe uma dinâmica diferente para as ações de grandes bancos com o cenário mais desafiador daqui para a frente.”

Ele acrescenta que a gestora está inclusive discutindo neste momento se deve incluir algum banco na carteira. “Estamos incorporando o cenário mais desafiador para ver se faz sentido. Não deixamos de olhar para bancão, longe disso. É preciso olhar o preço, afinal esses bancos não vão acabar agora, de forma alguma”, diz o sócio da Encore.

Em relatório publicado em janeiro, ao reduzir as recomendações de Itaú e Santander de compra para neutra – que se juntaram à recomendação já neutra para o BB -, o Bradesco BBI disse que apesar da expectativa de melhora dos lucros, incertezas de longo prazo podem afastar os investidores dos papéis.

“Incertezas provavelmente crescentes devem fazer com que os investidores fiquem cada vez mais céticos sobre as próximas mensagens a serem transmitidas pela indústria, e levantam preocupações sobre a sustentabilidade dos resultados daqui para frente, uma vez que desafios de longo prazo permanecem no radar (por exemplo, novos concorrentes, evolução do Pix, open banking)”, disse o BBI.

Hoje, o BBI tem os seguintes preços-alvos para os bancos: R$ 44 para o Banco do Brasil, R$ 33 para o Itaú e R$ 44 para o Santander.

Mais otimista, o Credit Suisse só não tem recomendação de compra para o BB entre os quatro maiores bancos, por causa dos riscos de interferência política. No início do ano, o banco suíço afirmou que o ano deve ser de ganhos para os bancos com o aumento da Selic, com o crescimento de 7% a 8% no crédito e o forte controle de custos, fatores que devem conduzir os bancos a um “ciclo de crescimento de ganhos de vários anos”.

O Credit tem preço-alvo de R$ 30,91 para o Bradesco, R$ 39 para o Itaú e R$ 53 para o Santander. Para o Banco do Brasil, cuja recomendação é neutra, o preço-alvo é de R$ 38.

Outra instituição a reforçar um cenário geral mais otimista para os bancos brasileiros foi o Bank of America, que elevou o preço-alvo para as ações do setor após os resultados do primeiro trimestre e prevê alta dos lucros dos grandes bancos, em média, de 33% em 2021, de 12% em 2022 e de 13% em 2023.

“Após o lucro líquido dos bancos superar as estimativas no primeiro trimestre do ano, revisamos as estimativas de lucro para 2021 em 5% para cima e em 4% para 2022 e atualizamos nossos preços-alvos, que agora sugerem 23% de alta em relação aos preços atuais, em média. Nossas novas estimativas refletem previsões de margem financeira mais altas e menores provisões para devedores duvidosos”, apontam.

O BofA destaca que o setor apresentou um desempenho abaixo do Ibovespa no acumulado do ano (de queda de 9% ante alta de 2% do benchmark do índice), colocando os múltiplos do setor de preço sobre o lucro (P/L) para abaixo da média histórica. Para os analistas, o ambiente de alta de taxa de juros e reabertura da economia sustentará lucros mais altos na segunda metade do ano, o que deve sustentar o desempenho das ações.

Eles também preveem que o retorno sobre o patrimônio liquido (ROE) do setor melhorará de 14,7% em 2020 para 17,4% em 2021, embora ainda abaixo dos 20,1% de 2019.

Os analistas do banco possuem recomendação de compra para Banco do Brasil, com preço-alvo sendo elevado de R$ 41 para R$ 43 (potencial de valorização de 36% frente o fechamento da véspera), para Bradesco, com preço-alvo mantido em R$ 31 (com upside de 24% para os ativos PN) e para o Itaú, com preço-alvo indo de R$ 32 para R$ 34 (upside de 17%). Já para o Santander Brasil, a recomendação é neutra, com preço-alvo sendo elevado de R$ 45 de R$ 46 (ou potencial de valorização de 16%), por conta de um valuation mais esticado e um balanço patrimonial mais fraco na comparação com os seus pares.

As recomendações de corretoras e bancos, compiladas pela Refinitiv, mostram que as ações do Bradesco são as preferidas dos analistas de longe. Santander é a ação menos indicada e aparece com mais recomendações neutras e de venda do que compra, refletindo o pessimismo com os papéis e os riscos do baixo provisionamento.

Banco do Brasil tem um número considerável de recomendações neutras e de venda, mas é também a ação com maior potencial de alta, já que suas cotações têm sofrido com os riscos de interferência política. E o Itaú aparece praticamente com o mesmo número de recomendações de compra e neutra do BB, mas com menor potencial de alta.

E as fintechs?

O ambiente mais competitivo também se reflete no mercado de capitais. O investidor tem mais opções para diversificar sua carteira de ações do setor financeiro com a chegada das fintechs na Bolsa.

“As fintechs têm aprendido cada vez mais o comportamento dos seus clientes para, no longo prazo, expandir sua carteira de crédito, seus produtos de investimentos e o cashback. As que acertarem vão ganhar dinheiro no longo prazo”, diz Weickert, que afirma que a posição da Apex no setor financeiro hoje está concentrada em ações de fintechs.

Em relatório divulgado sobre fintechs no último dia 10, o Bank of America traduz em números o ritmo de expansão dessas empresas. No texto, o banco destaca que os apps de fintechs somaram 20 milhões de downloads só em abril e dobraram a base de usuários ativos em relação a abril de 2020.

“Downloads permaneceram fortes em abril, ajudados por esforços de marketing, maior oferta de produtos e políticas de permanência em casa e restrições. […] Os downloads de todos os bancos tradicionais desaceleraram, principalmente o Caixa Tem, que continuou perdendo engajamento, sugerindo que grande parte de sua base baixada de 70 milhões (construída em um único ano) dependia fortemente da ajuda emergencial do governo”, diz o BofA.
Fonte: Infomoney


Cinco maiores bancos do país lucraram R$ 26 bilhões em três meses

Publicado em:

Banco do Brasil, Caixa, Itaú, Bradesco e Santander, os cinco maiores bancos do país somaram R$ 26,4 bilhões de lucro líquido no primeiro trimestre de 2021. Os três do setor privado acumularam R$ 16,9 bilhões, crescimento médio de 46,9% ante os primeiros três meses de 2020. O lucro da Caixa cresceu 50,3%, e o do Banco do Brasil, 44,7%. Os cálculos são da RBA.

Apesar do lucro, lembra o Dieese, o setor continua demitindo. Bradesco, Itaú e Santander fecharam 8.625 vagas. “E a redução de postos poderia ser ainda maior, não fosse o Itaú apresentar seus números considerando os funcionários de uma empresa que comprou (Zup, da área de tecnologia, adquirida em 2019). Na verdade, não são novos empregos”, afirma à RBA o secretário de Assuntos Socioeconômicos da Contraf-CUT, Mario Raia.

A economista Vivian Machado, do Dieese, observa que, em 2020, os bancos, receando calote, fizeram provisões para dívidas duvidosas (PDD). “Os índices de inadimplência estavam e continuaram muito baixos. As provisões acabaram maquiando o grande lucro que eles tiveram no ano passado, assim como tiveram este ano, mostrando, mais uma vez, que os bancos, com crise, ou sem ela, lucram muito.”

Na semana passada, a Caixa divulgou o balanço do primeiro trimestre, reportando lucro líquido de R$ 4,6 bilhões, crescimento de 50,3% sobre igual período do ano passado. Segundo levantamento feito pelo Dieese, a Caixa teve lucro nos últimos 18 anos.

Fonte: Monitor Mercantil

Banco do Brasil: resultado e gestão de CEO ainda são vistos com cautela

Publicado em: 14/05/2021

Último dos grandes bancos brasileiros a divulgar seus resultados do primeiro trimestre e o mais cercado de desconfiança em meio ao cenário de maior interferência política, o Banco do Brasil (BBAS3) divulgou números que surpreenderam positivamente os investidores e fizeram com que as ações saltassem mais de 4% nas máximas do dia.

Os ativos amenizaram a alta, mas ainda fecharam com ganhos de 2,50%, a R$ 29,94. Contudo, apesar da alta, analistas seguem de olho na sustentabilidade dos números e se a sinalização do novo presidente da instituição de que o BB seguirá focado na melhora de seus índices de eficiência continuará com a nova administração.

O lucro líquido ajustado do banco, que exclui receitas e gastos extraordinários, totalizou R$ 4,913 bilhões nos três primeiros meses de 2021, montante 44,7% maior que o observado no primeiro trimestre de 2020 e 20% acima do esperado pelo consenso de mercado.

Indicador que mede a lucratividade dos bancos, o retorno sobre o patrimônio líquido também registrou melhora, para 15,1%, melhor que os 12,1% registrados no último trimestre de 2020 e que os 12,5% no primeiro trimestre do ano passado.

Como os outros bancos que já divulgaram seus números, boa parte da alta do lucro decorre das menores despesas com provisões duvidosas, com queda de 54,2% na comparação anual, atingindo R$ 2,5 bilhões.

Com a redução das provisões, o índice de cobertura – relação entre empréstimos inadimplentes e provisões – sobre os empréstimos com atraso acima de 90 dias passou de 348% no quarto trimestre de 2020 para 328%, patamar, contudo, ainda considerado bastante confortável.

A receita com prestação de serviços somou R$ 6,9 bilhões, com queda de 2,7% em relação ao primeiro trimestre do ano passado. Em nota, o Banco do Brasil informou que o recuo decorre “do atual momento macroeconômico e da dinâmica de negócios na rede”.

Já a margem financeira apresentou crescimento expressivo, com alta de 42,1% no trimestre em relação ao primeiro trimestre de 2020, ponto este considerado positivo pela Levante.

Contudo, algumas linhas do balanço são vistas de formas distintas por analistas: a Levante destaca que o bom resultado do banco estatal pode ser atribuído, além do forte crescimento da margem financeira líquida, ao controle de despesas operacionais. O banco apresentou uma queda de 4,8% nas despesas administrativas em relação ao quarto trimestre de 2020 e uma baixa de 0,4% na comparação anual, atingindo R$ 7,7 bilhões.

Por outro lado, aponta a XP, o fato das despesas ficarem quase estáveis frente 2020 é um ponto negativo, uma vez que o índice de eficiência do Banco do Brasil já está abaixo de seus pares privados, que atualmente estão em uma corrida para reduzir custos e competir com os mais leves desafiadores digitais.

A carteira de crédito da companhia, por sua vez, atingiu R$ 758,3 milhões em março, um crescimento de 4,5% na comparação anual, com destaque para o segmento de empréstimo pessoal que cresceu 12,9% no mesmo período.

Um ponto positivo do resultado foi a queda na inadimplência superior a 90 dias para 1,95%, uma melhora significativa em relação aos 3,17% apresentados no primeiro trimestre de 2020, início da pandemia, apesar de registrar leve alta em relação ao fim de dezembro, quando estava em 1,9%.

Apesar dos bons números, a Levante destaca que o banco estatal foi o que mais realizou provisões ao longo de todos os trimestres e, em função do seu caráter social, é esperado que tenha aprovado mais linhas de crédito para estimular a companhia, algo que pode influenciar negativamente seus resultados no segundo semestre.

Cabe destacar que, em 2021, as ações do Banco do Brasil têm sofrido com uma mudança na percepção de risco devido à interferência política do governo em relação às recentes medidas para ganho de eficiência, que incluíram um programa de demissão voluntária e o fechamento de agências.

Após estes atritos, André Brandão, CEO do banco que havia sido colocado em 2019 para implantar medidas de eficiência renunciou, e o governo escolheu outro nome para o cargo, que por sua vez não agradou o conselho do banco e culminou na renúncia de diversos conselheiros. Esse, por sinal, é o primeiro balanço divulgado pela gestão do novo presidente do BB, Fausto Ribeiro, que assumiu o comando da instituição financeira em março.

Com isso as ações acumulam desvalorização de 23,4% em 2021 (até o fechamento da véspera), refletindo a desconfiança do mercado quanto a independência na gestão do banco. As demais instituições financeiras também veem suas ações em queda, mas bem menos expressiva.

Falas do novo CEO

Durante teleconferências após a divulgação de resultados, Ribeiro fez afirmações a princípio positivas para o mercado, ainda que rivalizem com os últimos sinais dados pelo governo sobre o que espera para a nova gestão da companhia. O CEO afirmou a jornalistas que Jair Bolsonaro pediu aumento na rentabilidade da instituição: “O presidente Bolsonaro me disse para buscar uma lucratividade maior, para aumentar a eficiência”, destacou, acrescentando que sua gestão será técnica. “Não há interferência política, o banco só está se aproximando do ministro da Economia”, complementou.

Ribeiro disse que manteve o plano de redução de custos anunciado por Brandão em janeiro (e que foi o estopim para a saída do executivo), que inclui o fechamento de 361 unidades de negócios e dois programas de demissão voluntária de funcionários.

O banco, por sua vez, não tem planos de fechar mais agências neste ano, mas Ribeiro destacou que a instituição constantemente revisa sua rede de agências. O novo CEO disse que também manteria planos de alienar ativos não essenciais, ainda que sem nomeá-los [mas reforçando que a Cielo é um ativo essencial para seguir na carteira do banco] . Ribeiro acrescentou que o banco continua buscando um parceiro para sua unidade de gestão de recursos, a BB DTVM.

“O mandato que eu recebi do presidente da República é relativamente simples. Liderar o banco em busca de eficiência operacional, de rentabilidade compatível, inclusive com os pares e prestamos um atendimento de excelência à população brasileira. Não tem nada diferente. Obviamente que a gente vai dar um toque pessoal”, afirmou.

Ele ainda reiterou que a gestão permanece focada em iniciativas estratégicas, incluindo: acelerar a transformação digital, iniciativas de controle de custos, iniciativas de vendas cruzadas com foco em negócios lucrativos para melhor a monetização da base de clientes em expansão, além de construir e fortalecer parcerias, investir na força de trabalho e atrair talentos. Reiterou ainda o compromisso de reduzir despesas em R$ 3 bilhões neste ano e em R$ 10 bilhões até 2025. A administração reforçou a projeção de lucro líquido ajustado para 2021 de R$ 16 a R$ 19 bilhões.

Mesmo com essas sinalizações positivas, alguns analistas seguem reticentes com o banco estatal – e apesar do valuation aparentemente atrativo. É o caso do Bradesco BBI, que possui recomendação neutra para o papel, ainda que possua um preço-alvo de R$ 44 para o ativo, 51% acima do fechamento da véspera.

De acordo com os analistas do banco, as provisões no trimestre parecem bastante baixas, sendo que elas podem ser revertidas nos próximos meses à medida que a inadimplência começar a aumentar. “Com a visibilidade de lucros ainda limitada – especialmente porque o Banco do Brasil teve a maior parte de seus empréstimos sendo reperfilados (com R$ 26 bilhões ainda por vencer em março de 2022) – acreditamos que as ações ainda carecem de gatilho para reavaliação no curto prazo”, apontam.

Por outro lado, o Safra destacou uma visão mais positiva sobre a instituição ao citar que, apesar do recente aumento do risco político, as decisões da alta administração no banco são colegiadas, o que evita o risco de decisões erradas ou de influência política mais direta dentro do banco. Assim, os analistas continuam com recomendação de compra e preço-alvo de R$ 50 para o papel, destacando que o valuation está muito mais barato em comparação aos pares do varejo.

Para os analistas do Safra, apesar dos ventos contrários com medidas de restrição em algumas regiões, o banco parece no caminho certo para entregar bons resultados em 2021, principalmente por conta da redução nas provisões de crédito e crescimento do volume, especialmente em linhas como folha de pagamento e rural.

A XP também segue com recomendação de compra e preço alvo de R$ 43 para o ativo, avaliando que, além da ação estar barata, o banco operacionalmente segue defendido com boas taxas de cobertura/adequação de capital e uma carteira defensiva.

Possíveis catalisadores para a ação

Campos e Odaguil, da XP, ainda reforçam que pagar um dividend payout (dividendo em relação ao lucro líquido) maior e algum consumo de cobertura poderia ser uma estratégia de criação de valor para o BB. Isso porque: i) significaria um alto rendimento de dividendos acima de 10% para os investidores; ii) reduziria o risco de destruição de valor no longo prazo em busca da competição com as fintechs; e iii) com a avaliação de que está operacionalmente defendido e capitalizado, o banco é capaz de fazer frente a esse aumento do pagamento de proventos.

Os analistas não acreditam que as perspectivas pareçam fáceis para os bancos incumbentes, com desafios como: i) um regulador agressivo com uma forte agenda micro que inclui pagamento mais rápido, open banking e mercado de recebíveis; ii) competição de bancos digitais mais leves e mais rápidos, que já pressionavam as taxas de varejo e agora poderiam se beneficiar da iniciativa de open banking e iii) o Covid-19, que deve impactar negativamente o negócio de crédito com maior inadimplência, ao mesmo tempo em que auxilia os novos entrantes com uma base de clientes mais digitalizada.

“Dito isso, acreditamos que as perspectivas parecem ainda mais difíceis para o BB, pois vemos a possibilidade de ganho de eficiência nesse cenário digital mais difícil do que para outras operadoras devido à sua estrutura estatal. Portanto, um pagamento mais alto pode significar: i) riscos reduzidos de destruição de valor, uma vez que parte do investimento é devolvido aos investidores; e ii) a chance de criar mais valor por meio de um maior ROE em um banco menos capitalizado / mais alavancado”, apontam, vendo esse como um possível catalisador para os papéis.

Já para a Levante, os principais catalisadores para as ações do Banco do Brasil passam principalmente por venda de ativos e melhoria de eficiência, ações que conflitam com a popularidade do governo e por sua vez não devem ocorrer no curto prazo considerando o contexto atual – ainda que a atual gestão do BB reforce a sua busca por maior rentabilidade.

Com tantas questões para a instituição financeira e os investidores ainda esperando para ver como será a gestão de Fausto Ribeiro, muitos analistas seguem reticentes, conforme mostra compilação da Refinitiv com casas que cobrem o papel: de quinze casas que cobrem o ativo, nove recomendam compra, mas seis têm visão mais cautelosa, com cinco recomendando manutenção e uma recomendando venda. Contudo, o preço-alvo médio é de R$ 43,98, o que mostra que, se o banco conseguir endereçar os principais temores dos investidores, há espaço para uma alta de cerca de 50% dos ativos.

Fonte: Money Times


Banco do Brasil paga dividendos e JCP complementar no próximo dia 28

Publicado em:

O Banco do Brasil S.A. (BB) aprovou, em 04 de maio, a distribuição de R$ 212.106.576,44 a título de remuneração aos acionistas sob a forma de dividendos, correspondentes a R$ 0,07433470709 e R$ 970.473.460,21 sob a forma de Juros sobre Capital Próprio (JCP) complementar, correspondentes a R$ 0,34011137994. Os valores serão imputados ao dividendo mínimo obrigatório referente ao 1ºsemestre de 2021.

Os valores serão pagos em 28 de maio, tendo como base a posição acionária do dia 21, sendo as ações negociadas “ex” a partir de 24.

No caso do JCP, haverá retenção de imposto de renda na fonte sobre o valor nominal de acordo com a legislação vigente. Os acionistas dispensados da referida tributação deverão comprovar esta condição até 25 de maio em uma das agências do BB.

Adicionalmente, o BB informou que R$ 415.758.000,00 foram pagos, em 31 de março último, a título de remuneração aos acionistas sob a forma de JCP, conforme Fato Relevante, de 26 de fevereiro de 2021.

Fonte: Investimento e Notícias


Banco do Brasil troca mais dois vice-presidentes e divide uma vice em duas

Publicado em:

O novo presidente do Banco do Brasil, Fausto Ribeiro, anunciou, nesta segunda-feira, mais três novos vice-presidentes. No total, foram substituídos sete executivos. Além disso, a vice-presidência de Agronegócios e Governo foi dividida em duas. Dentro da instituição, acredita-se que a nova configuração das vice-presidentes está concluída.

Em comunicado ao mercado, o Banco do Brasil informa que a divisão da vice-presidência de Agronegócios e de Governo “visa aumentar o foco estratégico para a área de agronegócios”, um dos pilares de sua atuação.

Com isso, Antônio José Barreto de Araújo Júnior, como antecipou o Blog, foi indicado para a vice-presidência de Governo, Renato Luiz Bellinetti Naegele, como vice-presidente de Agronegócios, e Marcelo Cavalcante de Oliveira Lima, como vice-presidente de Desenvolvimento de Negócios e Tecnologia.

Vejam quem são os novos vice-presidentes do Banco do Brasil:

Antônio José Barreto de Araújo Júnior é graduado em engenharia mecânica pela UNIP, com especialização em Marketing pela PUC-RJ, MBA em Gestão Empresarial pela FGV-SP e curso de liderança executiva pela Dale Carnegie Training. É funcionário de carreira do BB desde 1998, ocupando várias posições gerenciais na rede e em superintendências. Coordenou a equipe de integração do Banco Nossa Caixa após a aquisição pelo BB. Atualmente, é secretário Especial de Desenvolvimento Social no Ministério da Cidadania, onde também atuou como secretário executivo em 2020. Na Casa Civil, foi subchefe de Análise e Acompanhamento de Políticas Governamentais e Subchefe de Articulação e Monitoramento de 2019 a 2020. Foi do conselhos de administração da BNDES e da Terracap, além dos conselhos fiscais do BASA e da Brasilprev.

Renato Luiz Bellinetti Naegele é engenheiro agrônomo, com especializações em Economia Moderna e Gestão Executiva. Funcionário de carreira do BB de 1982 a 2015, tendo atuado como gerente executivo de Negócios com o setor público, chefe da Consultoria Técnica da presidência e Diretor de Marketing e Comunicação. No exterior, foi vice-presidente do Banco Patagonia e gerente-geral do BB no Chile. Participou dos conselhos de administração no Brasil e no exterior. Foi sócio-diretor da consultoria Macroplan, esteve no governo federal (1987 a 1996) e no Senado Federal (2016 a 2018). Atualmente, é assessor especial do Presidente do Banco do Brasil.

Marcelo Cavalcante de Oliveira Lima é graduado em Engenharia Eletrônica com ênfase em computação. Pós-graduado em Sistemas Orientados a Objetos, em Administração Estratégica de Sistemas de Informação e em Gestão Avançada de Negócios. Funcionário de carreira do Banco do Brasil de 1988 a 2019, tendo atuado como diretor administrativo financeiro da BB Tecnologia e Serviços, como gerente de tecnologia no exterior para a Europa, Oriente Médio e África, sediado em Londres de 2009 a 2015. Foi gerente executivo na Diretoria de Tecnologia no entre 2003 a 2009. Antes, atuou em diversas posições na área de tecnologia da instituição.

Fonte: Blog do Correio Braziliense


Banco do Brasil lança linha de crédito para energia solar

Publicado em:

O Banco do Brasil anunciou nesta segunda-feira, 10, uma nova linha de crédito para financiar a aquisição de sistemas de geração de energia solar em residências. De quebra, reforçou seu ‘portfólio verde’ com novos grupos de consórcio que valorizem aspectos ESG (ambientais, sociais e de governança, na sigla em inglês).

As iniciativas, que não tiveram o valor revelado, foram lançadas em maio, mês que o BB elegeu para fomentar a energia renovável no País. “O objetivo é mostrar o quão importante é a energia renovável e o potencial do Brasil”, disse o presidente do BB, Fausto Ribeiro, em vídeo a funcionários, sobre a ação.

No caso do crédito para impulsionar a energia solar, a linha está disponível para pessoas físicas e com contratação digital por meio do aplicativo do banco. É possível financiar até 100% do valor de sistemas fotovoltaicos, incluindo a instalação. O parcelamento é de até 60 meses, com juros a partir de 0,75% ao mês, para valores de R$ 5 mil a R$ 100 mil.

Já em relação aos novos grupos de consórcios, a modalidade liberada no chamado ‘grupo Verde’, é de trator e caminhão. Para impulsionar o produto, o banco aposta em uma taxa de administração promocional, que varia conforme o público contratante, iniciando em 0,09% ao mês, e atualização dos bens de referência pelo IPCA, com reajuste anual.

Em contrapartida, o BB fará uma ação direta no meio ambiente, promovida pela BB Consórcios em parceria com a Fundação Banco do Brasil. O foco é apoiar instituições na recuperação de áreas degradadas. A cada cota de consórcio vendida, serão plantadas dez árvores. O potencial de plantio, conforme o BB, é de até 100 mil árvores em 2021.

De acordo com o novo presidente do BB, o banco também fará o “dever de casa”. Nesse sentido, ele reafirmou o compromisso de aumentar a matriz energética limpa do banco, reduzindo e compensando suas emissões. “Nossa meta é chegar até 2024 com 90% da energia usada no banco tendo origem fontes renováveis”, reforçou o executivo.

Fonte: UOL


BB investe no primeiro fundo de internet das coisas da América Latina

Publicado em:

O Banco do Brasil anuncia o investimento de R$ 40 milhões no fundo de venture capital Indicator 2 IoT FIP, estruturado pela Indicator Capital, destinado ao desenvolvimento de startups que atuam com internet das coisas e conectividade. Além dos ganhos financeiros, o principal objetivo do BB é absorver tecnologias que venham a ser criadas pelas empresas investidas, beneficiando-se de conhecimentos que potencializem a integração do BB nos novos negócios que se desenvolvem com a revolução digital.

O fundo foi anunciado pela Indicator Capital, BNDES e Qualcomm, com captação de R$ 240 milhões de diversos investidores, inclusive dos seus criadores. Com duração de dez anos, o fundo investirá em até 30 empresas em estágio inicial, por meio de aportes médios de R$ 10 milhões.

As tecnologias de conectividade e loT (internet das coisas) tem potencial para acelerar setores estratégicos, como agricultura, saúde, indústria 4.0, cidades inteligentes e mobilidade.

Plano Nacional de IoT

O Plano Nacional de IoT foi elaborado a partir do estudo “Internet das Coisas: Um plano de ação para o Brasil”, em uma iniciativa do BNDES e do ministério da ciência, tecnologia e inovações (MCTI). Seu objetivo é acelerar a implementação da internet das coisas como ferramenta essencial para o desenvolvimento sustentável da sociedade brasileira, transformando a vida das pessoas. De acordo com o estudo, seu impacto positivo na economia brasileira deve ser de US$ 200 bilhões até 2025.

Mais informações sobre o Programa de Investimentos em Startups do BB, bem como a tese de investimentos, estão disponíveis em bb.com.br/startups.

Fonte: Banco do Brasil

Banco do Brasil anuncia vice-presidência exclusiva para o agronegócio

Publicado em:

O Banco do Brasil anunciou a criação de uma vice-presidência exclusiva para o agronegócio em sua estrutura. Com isso, o BB pretende ampliar ainda mais o foco no setor agrícola. O indicado para o cargo é Renato Luiz Bellinetti Naegele, engenheiro agrônomo, com especializações em Economia Moderna e Gestão Executiva, e funcionário de carreira do BB. Atualmente, ele é assessor especial da presidência do BB. A informação foi divulgada em comunicado ao mercado na segunda-feira (10).

“O Banco do Brasil comunica que sua administração está propondo ao Conselho de Administração alterações em sua estrutura organizacional, cindindo a atual Vice-Presidência de Agronegócios e Governo em duas vice-presidências, sendo a Vice-Presidência de Governo e a Vice-Presidência de Agronegócios. Esta movimentação visa aumentar o foco estratégico para a área de Agronegócios, um dos pilares de nossa atuação, passando a ter, com a aprovação desta proposta, um vice-presidente dedicado exclusivamente ao assunto”.

No comunicado, o BB informa ainda que Antônio José Barreto de Araújo Júnior foi indicado para o cargo de vice-presidente de Governo e o Marcelo Cavalcante de Oliveira, para a vice-presidência de Desenvolvimento de Negócios e Tecnologia.

“As indicações iniciam o processo de aprovação nas instâncias competentes de governança do BB com vistas à eleição pelo Conselho de Administração, quando todo o processo previsto na governança do banco for concluído”, sublinha o comunicado, acrescentando que o atual vice-presidente de Agronegócios e Governo, João Pinto Rabelo Junior, permanecerá em suas funções até 21 deste mês.

Fonte: Agro em Dia

Banco do Brasil informa membros do conselho eleitos até 2023

Publicado em:

O Banco do Brasil aprovou a eleição do seu conselho de administração, em assembleia geral extraordinária realizada em 28 de abril, para cumprirem o mandato 2021/2023, com base em avaliação do Comitê de Pessoas, Remuneração e Elegibilidade, considerando que todos atendem aos critérios estabelecidos no Estatuto Social do BB e na legislação em vigor.

Os eleitos indicados pelo acionista controlador foram Débora Cristina Fonseca, Fausto Andrade Ribeiro, Iêda Aparecida Cagni e Waldey Rodrigues Junior (neste caso, a ata diz que deve-se observar orientação emitida pelo Corem, de que o candidato, integrando o órgão e vislumbrando que determinada discussão pautada naquele colegiado envolva operação com o BNDES, avalie adotar voluntariamente a providência de que trata o artigo do Estatuto Social do BB, bem como se abstenha de fazer uso das informações obtidas na condição de integrante do colegiado nas atividades profissionais que continuar a desempenhar).

Foram eleitos como membros independentes Aramis Sá de Andrade e Walter Eustáquio Ribeiro, também indicados pelo acionista controlador, e Paulo Roberto Evangelista de Lima e Rachel de Oliveira Maia, indicados pelos acionistas minoritários.

Fonte: Monitor Mercado


Banco do Brasil coloca mais de 1,3 mil imóveis em leilão e venda direta

Publicado em:

Neste mês de maio o Banco do Brasil está oferecendo mais de 1,3 mil imóveis em leilão ou venda direta. São propriedades com até 68% de desconto e valores que vão de R$ 20 mil a R$ 7 milhões.

Por se tratar de uma oportunidade oferecida por um banco, a compra dos imóveis conta com algumas vantagens, como o pagamento à vista com 3% de desconto, ou parcelamento do valor em até 12 vezes sem juros. Além disso, os imóveis chegam sem dívidas abertas e quitados.

No site é possível filtrar os imóveis por localidade, finalidade do imóvel (residencial, comercial, rural), tipo (casa, apartamento, flat), valor de compra, entre outros itens.

Clicando aqui, você consegue saber se a propriedade está em leilão ou venda direta, além de conferir informações sobre como se cadastrar na plataforma do Banco do Brasil com a Resale.


Previ vende R$ 36 bilhões em renda variável desde o ano de 2018

Publicado em:

A Previ, fundo de pensão dos funcionários do Banco do Brasil, vendeu R$ 36 bilhões em participações em renda variável desde 2018 até o momento. Os desinvestimentos, realizados no Plano 1, o maior e mais maduro da entidade, incluíram fatias dos dez maiores ativos em bolsa. Os nomes incluem papéis como Vale, Ambev, Petrobras e Banco do Brasil, disse ao Valor o presidente da entidade, José Maurício Coelho.

Com o movimento, o percentual de renda variável passou de 50,3% para 44,9% da carteira do plano. O objetivo é aumentar a segurança sem comprometer a liquidez do pagamento de benefícios. Segundo Coelho, a prioridade do reinvestimento são os títulos públicos de longo prazo. O Plano 1 fechou o primeiro trimestre de 2021 com superávit de quase R$ 16 bilhões, acima dos R$ 13,92 bilhões registrados ao fim do ano passado, uma rentabilidade de quase 4%.

“Trabalhamos com as maiores participações, com um trabalho de vendas aos poucos, fazendo a migração para a renda fixa e tornando o plano mais seguro. E o superávit dá proteção para as oscilações do mercado. Este ano, ainda devemos observar alguma volatilidade, é sempre bom ter um superávit que ajude a suportar (potenciais solavancos)”, disse Coelho. Além das vendas em bolsa, o desinvestimento dos últimos dois anos incluiu a oferta pública inicial de ações (IPO, em inglês) da Neoenergia, em 2019, quando a Previ levantou R$ 1,5 bilhão.

No ano passado, no auge da crise do coronavírus, o fundo de pensão chegou a ter um déficit de quase R$ 24 bilhões, mas com a reversão do cenário, encerrou 2020 com o resultado positivo. Segundo o executivo, o desempenho de abril e maio de 2021, até o momento, estão inclinados a aumentar o atual superávit.

A redução do percentual de renda variável não quer dizer que a Previ não vai mais investir no segmento. A busca é por participações mais líquidas e uma carteira menos concentrada, tendo os IPOs como um dos caminhos. “Uma grande quantidade de IPOs é favorável para a Previ porque podemos escolher melhor. Quando temos poucas opções, ficamos com pouca margem para avaliações e escolhas”, disse o executivo. A estratégia também vale para o Previ Futuro, plano de contribuição variável.

Com a queda da participação da renda variável, por outro lado, o percentual da carteira de renda fixa da Previ passou de 40,8% passou para 46,6% do portfólio total do Plano 1. O foco são as NTN-Bs de longo prazo. Assim como estes títulos públicos, os benefícios da Previ, que somam R$ 13 bilhões ao ano, são corrigidos pela inflação. Entre 2020 e 2021, a entidade já comprou mais de R$ 25 bilhões em NTN-Bs. A Previ fica comprada até o vencimento e, apesar de haver oscilação em momentos mais complexos, as NTN-Bs deixam o plano mais seguro ao longo do tempo, diminuindo, por exemplo, a influência negativa da inflação.

Hoje, a meta atuarial do Plano 1 é de INPC mais 4,75%. Na última sexta-feira, era possível comprar uma NTN-B de longo prazo a 4,6%, disse Coelho. “O pedaço que falta para atingir a meta atuarial é muito pouco. A NTN-B cumpre a função de ‘hedgear’ o passivo e contribuir de forma interessante para a rentabilidade”, afirmou o executivo.

O Previ Futuro, plano em fase de acumulação, foi mais afetado pela volatilidade e teve resultado negativo nos dois primeiros meses do ano. Mas começou a se recuperar em março e fechou o mês com rentabilidade de 1,77%. O desempenho no primeiro trimestre ficou negativo em 0,19%, impactado principalmente pela carteira de renda variável, que refletiu a repercussão da pandemia no mercado no primeiro trimestre. Segundo a Previ, números de abril, apesar de ainda não estarem consolidados, apontam para um resultado que reverte o quadro e coloca o desempenho do Previ Futuro no positivo no acumulado de 2021 até abril.

Fonte: Valor/Globo

BB e Sebrae assinam primeiro acordo de parceria privada para utilizar Gesac

Publicado em: 07/05/2021

Ministério das Comunicações (MCom), o Banco do Brasil e o Sebrae assinaram nesta quarta-feira, 5, um “protocolo de intenções” para levar Internet a mil municípios por meio do programa Wi-Fi Brasil. A assinatura do acordo, o primeiro com a iniciativa privada a utilizar o Gesac, aconteceu na cerimônia de abertura da Semana Nacional das Comunicações, no Palácio do Planalto. O protocolo foi assinado pelo ministro Fábio Faria, pelo presidente do Banco do Brasil, Fausto Ribeiro, e pelo presidente do Sebrae, Carlos Melles.

Os novos pontos serão implementados por meio do programa utilizando o Satélite Geoestacionário de Defesa e Comunicações (SGDC), da Telebras, que tem cobertura em todo o território nacional. Segundo a pasta, o programa conta com mais de 13 mil pontos de internet via satélite já instalados (300 a mais do que janeiro deste ano), levando a possibilidade de banda larga gratuita a mais de 8,5 milhões de pessoas em todo o País.

A parceria entre Banco do Brasil, Sebrae e o Ministério é possível por conta do novo marco que regulamenta o programa Wi-Fi Brasil, consolidado com a publicação da Portaria MCom nº 2.460, no último dia 26 de abril, que permite o estabelecimento de parcerias com instituições públicas e privadas, inclusive com repasse de recursos, para a instalação de novos pontos de conexão de internet via satélite, para populações em estado de vulnerabilidade social. O governo ainda não esclareceu como a parceria seria tributada, algo que já causou problemas em tentativas anteriores de utilizar a isenção de ICMS permitida ao Gesac.

Banco do Brasil e Sebrae serão os primeiros parceiros do MCom para expansão do programa já sob as novas regras previstas na Portaria. A instituição financeira levará conectividade a 500 municípios, especialmente em praças públicas e centros urbanos. O piloto já começou em 55 cidades dos estados de Alagoas, Amazonas, Bahia, Ceará, Minas Gerais, Rio Grande do Norte, Rio Grande do Sul, Santa Catarina e Sergipe.

Inclusão

“A partir da inclusão digital, fomentaremos a inclusão financeira, com real poder transformador na vida das pessoas dessas cidades, ao oferecer um banco na palma da mão”, diz Fausto Ribeiro, presidente do BB. De acordo com o gestor, o “Valoriza Wi-Fi” amplia o relacionamento e a experiência dos clientes, com o apoio de correspondentes bancários que serão pontos de internet ilimitada, gratuita e de alta velocidade. “O acesso aos benefícios digitais ajuda na modernização do município, fomenta a educação, impulsiona o empreendedorismo e a economia local, e ainda fortalece o papel do BB no apoio ao desenvolvimento regional”, considera.

O foco do Sebrae será a implantação da tecnologia em outras 500 cidades, principalmente nas escolas que ainda não possuem internet banda larga. O presidente do entidade, Carlos Melles, destaca que o projeto pode fortalecer o ambiente de negócios nesses municípios, além de viabilizar o acesso aos diversos conteúdos sobre educação empreendedora produzidos pela instituição. “Sabemos que através da conectividade com a internet, a vida das pessoas de forma geral é beneficiada. Facilitaremos a comunicação nos municípios, gerando um ambiente mais propício para o crescimento dos pequenos negócios e estimulando a educação empreendedora nas escolas para milhares de crianças e jovens”, afirma.

Segundo o secretário de telecomunicações substituto, José Afonso Cosmo Júnior, o programa Wi-Fi Brasil seria a forma mais imediata de levar Internet a comunidades não atendidas com essa tecnologia. “Conectar os brasileiros é um dos objetivos primordiais do MCom, pois isso faz muita diferença na vida das pessoas, na forma com que se relacionam, fazem negócios, se educam ou se divertem”, disse Cosmo.

Fonte: Teletime

Banco do Brasil pagará R$ 970 milhões em proventos a acionistas

Publicado em:

O Banco do Brasil (BBSA3) aprovou o pagamento de R$ 970 milhões em proventos, sendo dividendos e juros sobre o capital próprio, mostra documento enviado ao mercado nesta quinta-feira (6).

Segundo o comunicado, o valor por ação em dividendos será de R$ 0,07433470709 e R$ 0,34011137994 em JCPs complementares, a serem pagos em 28 de maio de 2021.

A partir de 24 de maio as ações passarão a ser negociadas “ex-proventos”.

O Banco do Brasil divulgou nesta quinta-feira lucro líquido acima do esperado, apoiado por menores provisões para perdas com inadimplência.

O lucro líquido recorrente subiu para 4,9 bilhões de reais, alta de 44,7% sobre um ano antes e acima da média de estimativas do mercado, de 4,04 bilhões de reais, segundo dados da Refinitiv.

Fonte: Money Times

Lucro do Banco do Brasil sobe 44,7% no 1º trimestre e atinge R$ 4,9 bilhões

Publicado em:

O Banco do Brasil (BBAS3) registrou lucro líquido ajustado de R$ 4,9 bilhões no primeiro trimestre deste ano, 44,7% maior que os R$ 3,4 bilhões reportados em igual período de 2020 e 32,9% superior ao resultado obtido nos últimos três meses do ano passado.

“O lucro recorde para um trimestre é resultado de uma estratégia corporativa que buscou o aumento da eficiência, o controle rigoroso das despesas e o crescimento sustentado do crédito, com foco em linhas de maior retorno”, disse o recém-empossado presidente do BB, Fausto de Andrade Ribeiro, em mensagem transmitida com material de divulgação do balanço.

O lucro líquido ajustado do Banco do Brasil no primeiro trimestre, de R$ 4,913 bilhões, ficou acima das projeções do mercado. A média de cinco casas consultadas pelo Prévias Broadcast – Bank of America (BofA), JP Morgan, Goldman Sachs, Eleven Financial e Itaú BBA – apontava a cifra de R$ 4,17 bilhões.

O resultado apresentado foi 17,8% maior. O Prévias Broadcast considera que o resultado veio em linha quando a variação para cima ou para baixo é de até 5%.

O resultado veio mesmo em um cenário turbulento para a instituição financeira do ponto de vista de gestão. Depois de o BB anunciar uma forte reestruturação de seu quadro, com demissões, o presidente Jair Bolsonaro reagiu e forçou a demissão do executivo André Brandão, ex-HSBC, que havia sido selecionado para o cargo pelo ministro da Economia, Paulo Guedes.

Crédito e reservas

A carteira expandida avançou 2,2% e alcançou R$ 758,3 bilhões ao fim de março, saldo 4,5% superior ao verificado um ano antes.

As despesas com provisões para créditos de liquidação duvidosa, conhecidas pela sigla PDD, foram de R$ 2,536 bilhões, no primeiro trimestre. Na comparação com o primeiro trimestre de 2020, quando o BB reforçou as provisões em R$ 2,04 bilhões, por conta da crise que se anunciava diante da pandemia que chegava ao País, as despesas com PDD caíram 54,2%.

O índice de cobertura sobre os empréstimos com atraso acima de 90 dias cedeu 10 pontos porcentuais em relação ao trimestre anterior, mas continua confortável, em 328,2%. A inadimplência nessa faixa de atraso ficou em 1,95%, com ligeira oscilação positiva em relação ao fim de 2020.

O retorno sobre o patrimônio líquido ajustado (RSPL) ficou em 14,8%, no primeiro trimestre deste ano, 3,4 pontos porcentuais maior do que no trimestre anterior e 3,7 pontos acima da rentabilidade registrada em igual período de 2020.

O resultado está abaixo da rentabilidade dos pares privados. O Itaú teve retorno sobre o patrimônio líquido (ROE, na sigla em inglês) de 18,5% no período, enquanto Bradesco e Santander marcaram 18,7% e 20,9%, respectivamente.

Os ativos totais do BB R$ 1,829 trilhão, uma expansão de 14,4% em um ano. O patrimônio líquido ficou em R$ 138,2 bilhões, 23% maior que um ano atrás.

O BB comenta seus resultados do primeiro trimestre em teleconferência com a imprensa nesta sexta-feira, 7, às 8h30. Será a primeira divulgação de balanço com Ribeiro no comando da instituição.

Fonte: Infomoney

Mudanças no Banco do Brasil afetam beneficiários da SPPrev

Publicado em: 06/05/2021

O Banco do Brasil anunciou recentemente o encerramento de atividades em algumas agências bancárias. Diante disso, contas correntes de beneficiários da SPPrev (São Paulo Previdência) sofreram alterações. Aposentados e pensionistas, no entanto, não precisam informar novos dados à autarquia.

A SPPrev divulgou comunicado nesta segunda-feira (3) ressaltando que não há necessidade de servidores enviarem informações à autarquia. Todo o trâmite será feito pelo próprio banco, a fim de garantir que o crédito do benefício seja realizado na nova agência e conta corrente.

Casos de alterações em dados bancários por iniciativa do próprio beneficiário devem ser comunicados à SPPrev, por meio do atendimento, com apresentação de comprovante.

Mais informações pelos telefones 0800 777 7738 (telefone fixo), (11) 2810-7050 (chamada de celulares) ou pelo canal virtual Fale Conosco.

Fonte: Afpesp

BB confirma Ieda Cagni na presidência do Conselho de Administração

Publicado em:

O Banco do Brasil confirmou nesta quarta-feira (5), a indicação de Ieda Cagni para presidir o Conselho de Administração do conglomerado durante o mandato 2021/2023. Indicada pelo Ministério da Economia, ela reforçará a presença feminina no colegiado que terá, pela primeira vez em sua história, três mulheres em um total de oito assentos.

Além de Cagni, Débora Cristina Fonseca foi eleita como membro do Conselho do BB pelos empregados e Rachel de Oliveira Maia como Conselheira Independente pelos acionistas minoritários. As duas últimas já haviam sido eleitas em Assembleia Geral Ordinária do banco, na semana passada.

A nova chairman do BB é procuradora da Fazenda Nacional, graduada em Direito pelo Centro Universitário de Anápolis, com especialização em Direito Público, e mestrado em Administração Pública pela Fundação Getúlio Vargas (FGV). Participou dos Conselhos Fiscais da VALEC Engenharia, Construções e Ferrovia, da gestora de recursos do BB e ainda foi suplente do banco.

Fonte: Gazeta do Povo


Primeira vice-presidente mulher do Banco do Brasil é formada pela UnB

Publicado em:

O Banco do Brasil deu passos importantes na reconfiguração de sua vice-presidência, que, pela primeira vez em mais de 200 anos, terá uma vice-presidente mulher: Ana Paula Teixeira, que ocupará a vice-presidência de Controles Internos e Gestão de Riscos.

O anúncio do nome de Ana Paula foi comemorado dentro da instituição, que tem tentado dar maior representatividade ao seu quadro de diretores, sempre dominado por homens brancos.

Ana Paula Teixeira é graduada em Ciências Contábeis pela Universidade de Brasília (UnB). Sua sólida formação inclui pós-graduação em Ciências Contábeis pela Fundação Getulio Vargas (FGV) e MBA em Finanças e Negócios Internacionais pela Universidade de São Paulo (USP-Fipe).

A nova vice-presidente do Banco do Brasil tem, ainda, mestrado em Economia pela UnB e curso de extensão pela Universidade de Chicago em bancos e sistema financeiro no mercado global.

Segundo o Banco do Brasil, Ana Paula é funcionária de carreira há 26 anos. Ao longo desse tempo, exerceu o cargo de diretora de Controles Internos e Compliance. Também atuou como diretora Comercial e de Produtos da BB DTVM e como presidente da Bescval.

Mais: foi gerente executiva de Risco de Crédito e gerente executiva de Risco de Mercado e Liquidez da Diretoria de Gestão de Riscos do Banco do Brasil.

A expectativa é grande em relação à atuação de Ana Paula, pois o Banco do Brasil está sendo investigado pela Controladoria-Geral da União (CGU) por irregularidades na demissão de integrantes da auditoria interna.

A CGU já se manifestou sobre o caso e ressaltou ter visto excessos. A Justiça também tem sido favorável aos auditores demitidos e aos que perderam as funções. Estão sendo reconduzidos às suas funções.

Fonte: Blog do Correio Braziliense


Banco do Brasil anuncia mudanças na administração; correntistas serão afetados?

Publicado em:

Nesta segunda, 3, o Banco do Brasil comunicou que Carlos Bonetti, vice-presidente de Controles Internos e Gestão de Riscos e Bernardo de Azevedo Silva Rothe, vice-presidente de Negócios de Atacado, deixaram os respectivos cargos. A renúncia dos dois acontece cerca de um mês após a posse de Fausto Ribeiro, o novo presidente do BB.

De acordo com informações, os dois profissionais vão se aposentar e saem dos cargos no próximo dia 17. Esta é a segunda onda de alterações na diretoria do Banco do Brasil desde que o atual presidente Fausto Ribeiro assumiu o controle da instituição em abril.

Já existem indicações para estes dois cargos. Ana Paula Teixeira de Sousa foi indicada para o cargo de vice-presidente de Controles Internos e Gestão de Riscos e João Carlos de Nóbrega Pecego ao cargo de vice-presidente de Negócios de Atacado.

Estas indicações dão inicio ao processo de aprovação nas instâncias competentes de governança do Banco do Brasil, com vistas à eleição pelo Conselho de Administração.

Ana Paula é graduada em Ciências Contábeis pela Universidade de Brasília, pós-graduada em Ciências Contábeis pela FGV, possui MBA em Finanças e Negócios Internacionais pela USP-Fipe, Mestrado em Economia pela UnB e curso de extensão pela University of Chicago em Banking e Sistema Financeiro no Mercado Global.

“É inegociável buscar eficiência, lucros crescentes, rentabilidade compatível com as principais instituições financeiras”, disse Fausto Ribeiro, através de carta direcionada aos funcionários do BB, relatando um ambiente competitivo mais desafiador.

O novo presidente prioriza em sua gestão, a venda de ativos não essenciais. O banco está vendendo, por exemplo, sua unidade de gestão de ativos.

Fonte: FDR Portal


Caref do BB vai ampliar comunicação com funcionários do banco

Publicado em:

A Conselheira Representante dos Funcionários (Caref) no Conselho de Administração do Banco do Brasil, Débora Fonseca, distribuiu nesta segunda-feira, 3 de maio, um boletim eletrônico no qual explica questões referentes ao banco e convida seus colegas de trabalho a acessarem suas redes sociais para debater e contribuir com reflexões que a ajudem a pautar, ainda mais, sua atuação em defesa dos interesses dos funcionários.

“Começo neste mês meu segundo mandato como Caref. Tenho a consciência da responsabilidade desta representação e, apesar de nos dois anos do meu primeiro mandato ter me posicionado sempre ao lado dos funcionários, quero ampliar as possibilidades para que os quase 90 mil colegas possam contribuir com minha atuação e se sentirem ainda mais representados”, disse Débora.

“Por isso, quero trazer reflexões e propor o debate para que, com isso, eu consiga extrair as opiniões dos meus colegas e pautar, ainda mais minha atuação em defesa deles e do que eles pensam”, completou a Caref do BB.

O coordenador da Comissão de Empresa dos Funcionários do Banco do Brasil (CEBB), João Fukunaga, elogiou a iniciativa da Caref. “Buscar a interação dos funcionários é sempre importante. Quanto maior for a participação, mais representativa e qualificada será a atuação no Conselho”, avaliou. “Além disso, mostra que nossa representante no Conselho de Administração está aberta ao debate e às posições do funcionalismo. É uma iniciativa louvável!”, completou.

Periodicidade

Débora disse que a intenção é lançar o boletim a cada três meses, para incitar a interação dos funcionários em suas redes sociais, mas que podem haver edições extraordinárias quando necessário. “Essa primeira edição é uma espécie de apresentação da proposta. Quero soltar o segundo rapidamente e, a partir daí, a cada três meses”, informou. “A quem me questiona se três meses não é um período muito longo, explico que a intenção é usar as redes sociais para a comunicação mais rápida e interativa e o boletim é apenas um apoio, um chamado à reflexão e participação, que acontecerá pelas redes”, disse.

A Caref do BB explicou ainda que o boletim terá sempre três tópicos. No primeiro (Pra começo de conversa), a ideia é apresentar algumas reflexões e respostas a questionamentos dos funcionários. O segundo (E nós com isso?), será sobre coisas que estão acontecendo no banco que podem interferir na vida pessoal e profissional dos trabalhadores e da sociedade como um todo. Por fim, o terceiro (Embrulha pra viagem) é um chamado para a reflexão dos funcionários e possível tema do “Pra começo de conversa” da edição seguinte.
Interação

Neste primeiro momento, o boletim será apenas eletrônico e a distribuição ocorrerá pelo WhatsApp e outras ferramentas e app de comunicação direta. O chamado para a interação nas redes é completado por meio dos links de acesso direto do boletim para os perfis da Caref. “Acredito que terei bastante trabalho para responder às interações dos funcionários. Mas, se tiver, ficarei contente, pois é um sinal de que o boletim deu certo e que os funcionários confiam no meu trabalho de representação”, concluiu.

Próxima edição

Para a próxima edição, Débora convida os funcionários a usarem as redes sociais para falarem sobre a mudança de presidente e a reestruturação do banco.

Fonte: Contraf-CUT

Projeto que inclui BB no programa de Desestatização tramita no Congresso

Publicado em: 29/04/2021

A ANABB continua a mobilização contra o Projeto de Lei n.º 461, de 2021, do Deputado Kim Kataguiri (DEM/SP), que pretende incluir o Banco do Brasil na lista de estatais do Plano Nacional de Desestatização, o que tornaria possível a privatização do BB sem a necessidade de autorização do Legislativo.

Na sexta-feira (23/4), o PL 461/2021 teve a primeira tramitação na Câmara dos Deputados e foi apensado ao Projeto de Lei n.º 3091 de 2019. Na prática, o PL 461 agora fica sujeito a apreciação pelo Plenário da Câmara de forma conjunta ao PL 3091 e outros apensados.

A ANABB acompanha o PL de perto e, no momento, não há indício de que o Projeto será apreciado e votado em breve. A ANABB mantém a articulação no Congresso Nacional e realizará reuniões com parlamentares, em especial ex-funcionários do Banco do Brasil, para uma mobilização contra o PL 461/2021 e em defesa do BB e suas subsidiárias.

Ao tempo que articula com os parlamentares, a ANABB continua mobilizando os associados e todos os funcionários do BB para que participem da enquete que ainda está aberta na página do PL no site da Câmara dos Deputados e mostrem a força e a importância do Banco do Brasil como instituição pública.

Mais de 33 mil pessoas já votaram contra a privatização do BB, o número representa cerca de 97% dos votantes.

Fonte: Agência ANABB

BB escolhe novos membros para conselho de administração após saída de executivos

Publicado em:

O Banco do Brasil (BBAS3) comunicou ao mercado que elegeu José Ricardo Fagonde Forni para o cargo de vice-presidente de gestão financeira e de relações com investidores e Ênio Mathias Ferreira para o cargo de vice-presidente corporativo. Ambos os cargos fazem parte do conselho de administração da instituição financeira.

A chegada dos novos nomes ocorre em um momento delicado para a estatal, que viu o presidente do conselho de administração, Hélio Magalhães, e o conselheiro independente, José Guimarães Monforte, renunciarem aos cargos no colegiado no início do mês.

De acordo com a carta de demissão de Magalhães, os conselheiros estavam descontentes com a interferência do presidente da República, Jair Bolsonaro, na estatal.

A substituição de André Brandão por Fausto de Andrade Ribeiro foi recebida com certa resistência pelos membros do colegiado. Brandão teria entrado em conflito com o presidente Bolsonaro por causa do plano de demissão e fechamento de agências do BB. Isso culminou na sua substituição e a consequente saída de membros do conselho de administração.

Na mesma semana, Fausto de Andrade Ribeiro enviou uma mensagem aos funcionários do Banco do Brasil afirmando buscar “austeridade” nas despesas. Ao mesmo tempo, tentou mostrar alinhamento ao presidente da República, Jair Bolsonaro, contrário à privatização da instituição.

Ao mesmo tempo, todos os bancos estão tendo que se adaptar à novas tecnologias, como o pagamento por aplicativos e o PIX, que facilitou as transações entre pessoas.

Fonte: Seu Dinheiro


Governadora de SC pede abertura de agências do BB voltadas ao agronegócio

Publicado em:

A governadora de Santa Catarina, Daniela Reinehr, solicitou ao presidente do Banco do Brasil, Fausto de Andrade Ribeiro, a abertura de agências voltadas especificamente ao agronegócio no Estado. A requisição foi feita durante uma audiência na sede do banco, em Brasília, na tarde desta segunda-feira, 26.

Segundo a governadora, Santa Catarina é um polo de agronegócio entre os mais produtivos do país e tem potencial para receber as estruturas e impulsionar ainda mais o setor. Ela destacou que o presidente se mostrou receptivo à ideia.

“O presidente Fausto nos disse que o Banco do Brasil tem a intenção de abrir dois espaços voltados especificamente ao agronegócio. Um deles deve ficar em Chapecó. Acredito que é uma forma de valorizar os clientes e ainda atrair novos investidores”, afirmou a governadora.

O presidente Fausto relatou que, na reestruturação recente, o Banco do Brasil já ampliou de 25 para 56 o número de agências com carteiras voltadas ao agronegócio em Santa Catarina. O banco disponibilizou aos agricultores catarinenses cerca de R$ 10 bilhões.

Fonte: Governo de Santa Catarina


BB desembolsou R$ 67,9 bilhões em linhas na safra 2020/21

Publicado em:

O Banco Do Brasil registrou contratação de R$ 67,9 bilhões em linhas para o setor agropecuário entre julho do ano passado, quando teve início a safra 2020/21, e março deste ano. O montante é 17% superior ao liberado em igual período da temporada 2019/20, R$ 58,3 bilhões, conforme dados fornecidos pelo BB a pedido do Broadcast Agro, sistema de notícias em tempo real do Grupo Estado. Também representa 66% da meta de desembolsos em crédito rural do banco em toda a temporada, de R$ 103 bilhões. Os R$ 16 bilhões ofertados para o pré-custeio da safra 2021/22 estão incluídos neste valor.

Do total liberado até agora, R$ 42,5 bilhões foram para o custeio da safra, 19% acima dos recursos tomados por produtores no intervalo correspondente do ciclo 2019/20. Para investimento, o BB emprestou R$ 20,1 bilhões, 29,04% a mais do que no período anterior.

Em março, o BB registrou contratação de R$ 9,5 bilhões pelo setor agropecuário, crescimento de 31% em relação ao período de julho de 2019 a março de 2020.

Os desembolsos para custeio somaram R$ 6,4 bilhões, avanço de 36% na comparação anual, e para investimento, R$ 2,1 bilhões, alta de 31%.

Fonte: IstoÉ Dinheiro

BB pretende levar Wi-Fi gratuito a até 500 municípios brasileiros

Publicado em:

O Banco do Brasil patrocinará a instalação de sinal gratuito de Wi-Fi em até 500 municípios do interior do país. “Acreditamos na inovação e na tecnologia para a inclusão digital e financeira, transformando a vida das pessoas”, afirma Fausto Ribeiro, presidente do BB. O programa terá apoio de correspondentes bancários como pontos propagadores de transformação digital, contando com esses pontos de Wi-Fi para a população. Ribeiro reforça o foco na experiência do cliente, com eficiência e aceleração da transformação digital, ações que geram valor com sustentabilidade nos negócios do Banco.

A ação faz parte do programa “Valoriza Wi-Fi”, que pretende proporcionar transformação social a partir do incentivo ao aculturamento digital brasileiro com educação financeira, investimento em infraestrutura, fomento ao empreendedorismo.

O programa promove a conexão entre o Banco e a sociedade em geral, com clientes podendo realizar transações bancárias em segurança, especialmente em momento de pandemia, por exemplo, de modo rápido, fácil e prático e seguro. O programa deverá atender a escolas, postos de saúde, unidades de segurança pública, aldeias indígenas, quilombos, assentamentos rurais e outros equipamentos públicos. “Expectativa é ampliar o relacionamento com clientes com os pontos de internet ilimitada, gratuita e de alta velocidade em diversas cidades do país, fortalecendo o papel do BB no apoio ao desenvolvimento regional”, reforça Fausto.

O Valoriza Wi-Fi conta com parceria com o Ministério das Comunicações e com o Sebrae para apoio aos pequenos empresários.

Fonte: Banco do Brasil


Banco do Brasil pode ampliar carteira digital ainda em 2021

Publicado em:

O Banco do Brasil deve aprimorar sua carteira digital com aplicativo próprio e estrutura para pagamento de contas e recebimento de valores até o fim do segundo semestre deste ano. A ideia é permitir que qualquer usuário tenha acesso ao sistema, mesmo sem ser correntista do banco.

O produto será melhorado a partir da carteira digital já utilizada pela instituição financeira desde o ano passado para repassar os benefícios emergenciais a mais de 3 milhões de usuários durante a pandemia. A promessa foi feita pelo diretor de pagamentos do banco, Edson Costa, durante painel virtual sobre tendências de pagamento, acompanhada pelo portal Telesíntese.

O BB identificou um crescimento de 800% no pagamento com cartões de débito e mais de 200% no crédito nos últimos meses. Clientes pessoa jurídica, especialmente os pequenos empreendedores, teriam sido o segmento que mais impactou nisso, já que precisaram adaptar seus negócios ao modelo digital. Segundo Costa, o lançamento do Pix também ajudou a popularizar as transações online.

Por enquanto, ainda não há mais detalhes sobre como funcionará a carteira e quais serviços serão oferecidos. O que se especula é que ela possa ter os moldes de outras já existentes, como o Claro Pay e o WhatsApp Pay.

Bancos buscam modernização

O presidente do Banco Central, Roberto Campos Neto, defendeu no fim do mês passado a importância de integrar mecanismos de pagamento às mídias sociais. Em uma live, o executivo antecipou que o WhatsApp seria aprovado pela autoridade regulatória e que prevê uma expansão do setor nos próximos anos.

O Banco do Brasil já é reconhecido por ter um sistema avançado de internet banking e de ter sido um dos pioneiros do segmento. Agora, ao que tudo indica, um dos maiores — e mais tradicionais — bancos do país pretende dar passos ainda mais ousados nao ambiente digital. Isso pode ser extremamente positivo, pois deve estimular as outras instituições financeiras a se modernizarem, inclusive com a oferta de mais serviços online e a possibilidade de aquisição de criptoativos.

Expansão do cenário digital

Estudo desenvolvido pela Minisait Payments com mais de 2 mil usuários na Europa e nas Américas revelou que nove em cada 10 executivos acredita que o isolamento foi benéfico para o mercado de meios de pagamento. Para se ter uma ideia: mais de 63% deles disseram que adotaram os meios eletrônicos como principal forma de colocar as contas em dia.

Mesmo com a maior adoção do cartão, o boleto bancário ainda correspondeu por 55% do volume total das transações realizadas no país, em 2020. Para 2021, a Minisait estima queda para algo em torno de 18%. Afinal, com o Pix, o boleto perde um pouco do seu propósito, já que o concorrente é mais rápido e permite controlar melhor a quem será destinado o pagamento.

A chegada da figura do Iniciador de Pagamento, estabelecida em resolução do Banco Central, como facilitador das compras online também poderá ajudar a reduzir o uso do boleto. Na visão de Costa, o Pix também deve tomar o lugar da TED e do DOC aos poucos. “O Pix ampliou o escopo da utilização do meio de pagamento, porém a grande revolução na indústria ainda está para acontecer com o open finance”, explicou.

Já no Mercado Livre, 80% das compras são realizadas por meio de celular ou tablet, sendo que quase a metade dos usuários (45%) continuará a usar sistemas de pagamento via internet. Só no período da pandemia, o site teve um crescimento de 9 milhões de novos usuários na sua base de clientes. Os dados são de Elaine Shimoda, head de inovação em pagamentos e parcerias do Mercado Pago.

Parece que a pandemia veio para obrigar o mundo a adentrar no ambiente digital e esse é um caminho sem volta. As empresas investem em novas funcionalidades e recursos de segurança para resguardar suas transações online.

Fonte: Canal Tech


BB atinge marca de 15 milhões de cartões com a tecnologia NFC

Publicado em:

O pagamento por aproximação já era uma tendência nos meios de pagamentos, mas o contexto atual contribuiu para o aumento do uso da tecnologia NFC no decorrer dos últimos 12 meses. O Banco do Brasil chegou a 15 milhões de cartões Ourocard com esta tecnologia no Brasil, sendo o maior emissor de cartões com aproximação do país.

A solução utilizada em cartões permite que pagamentos de até R$ 200 sejam feitos sem a necessidade de inserir o plástico na maquininha, tampouco a digitação de senha. As transações no débito e no crédito acompanharam o crescimento da base de cartões com NFC.

Entre os clientes do BB, as transações com NFC cresceram quase 800% no débito e 210% no crédito. Enquanto os valores de compras, no mesmo período, cresceram 870% no débito e 216% no crédito. O ticket médio dessas compras no crédito foi de R$93,47 e no débito de R$42,50.

No acumulado do ano, supermercados (29%), restaurantes (7,9%), drogarias e farmácias (7,7%) foram os estabelecimentos que mais receberam pagamentos por aproximação na função crédito. Já no débito, os segmentos mais utilizados para pagamentos por aproximação são supermercados (42,5%), restaurantes (13,3%), postos de combustíveis (10,7%) e drogarias e farmácias (7,2%).

“O BB está sempre na vanguarda de toda tecnologia que facilita o dia a dia das pessoas, como os pagamentos por aproximação. Dessa forma, esse número de 15 milhões de cartões com NFC emitidos pelo BB vai crescer muito em 2021, com a chegada de novas bandeiras com a tecnologia, como a Elo”, afirma Edson Costa, diretor de meios de pagamento e serviços do Banco do Brasil.

A expectativa do Banco é chegar ao final do ano com mais de 21 milhões de cartões com NFC emitidos, nas bandeiras Visa e Elo.

Fonte: Banco do Brasil


Waldery Rodrigues perde cargo na Fazenda, mas mantém vaga no BB

Publicado em:

Waldery Rodrigues, agora ex-secretário de Fazenda do Ministério da Economia, foi rebaixado na equipe de Paulo Guedes — será assessor especial do ministro —, mas garantiu complemento do salário ao ser reeleito para o Conselho de Administração do Banco do Brasil.

A eleição dos novos integrantes do Conselho de Administração do Banco do Brasil ocorreu na quarta-feira (28/04). Além de Waldery, dois outros membros foram reeleitos: Débora Cristina Fonseca, indicada pelos empregados da instituição, e Paulo Roberto Evangelista, representante dos acionistas minoritários.

Com o novo Conselho, o Banco do Brasil espera dar uma guinada em relação às diretrizes que vinham prevalecendo desde o início do governo de Jair Bolsonaro. O BB deixa de ter um olhar totalmente de mercado e passa a também focar em políticas de governo.

Esse novo modelo, que inclui um viés social, foi fechado entre o Palácio do Planalto e o novo presidente do Banco do Brasil, Fausto de Andrade Ribeiro. De agora em diante, a palavra privatização está, por enquanto, riscada do dicionário do BB.

Veja a lista dos novos conselheiros do Banco do Brasil:

Indicados pelo governo, acionista controlador: Aramis Sá de Andrade, Fausto de Andrade Ribeiro, Iêda Aparecida de Moura Cagni, Waldery Rodrigues Júnior e Walter Eustáquio Ribeiro.

Indicada pelos funcionários do BB: Débora Cristina Fonseca.

Indicados pelos acionistas minoritários: Paulo Roberto Evangelista e Rachel de Oliveira Maia.

Integrantes do Conselho Fiscal (mandato 2021/2023): Lucas Pedreira do Couto Ferraz, sem suplente; Rafael Cavalcanti de Araújo, como titular, Lena Oliveira de Carvalho, como suplente; Samuel Yoshiaki Oliveira Kinoshita, sem indicação de suplente; Aloísio Macário Ferreira de Souza, como titular, e Tiago Brasil Rocha, como suplente; e Carlos Alberto Rechelo Neto, como titular, e Sueli Berselli Marinho, como suplente.

Fonte: Blog do Correio Braziliense


Bancos vão devolver R$ 107 bilhões ao Tesouro em 2021 e R$ 92 bilhões até 2031

Publicado em:

Os cinco bancos federais que receberam recursos da União se comprometeram a devolver R$ 198,8 bilhões ao Tesouro Nacional até o fim de 2031. O cronograma foi alinhado depois que o Tribunal de Contas da União (TCU) decidiu em janeiro que as operações estavam em desconformidade com a Lei de Responsabilidade Fiscal (LRF).

A maior parte da devolução dos recursos vai ocorrer nos próximos dois anos, sendo R$ 107 bilhões em 2021 e R$ 60,5 bilhões em 2022. As informações são do Valor Econômico.

O BNDES vai devolver R$ 100 bilhões em 2021, sendo que R$ 38 bilhões já foram pagos, enquanto para 2022 serão R$ 54,2 bilhões. Já a Caixa Econômica se comprometeu a devolver R$ 35 bilhões, sendo R$ 7 bilhões neste ano e depois em parcelas até 2031. O Banco do Brasil, por sua vez, vai devolver R$ 8,1 bilhões em oito parcelas entre 2022 e 2029.

O Banco da Amazônia (Basa), com devolução de R$ 1 bilhão, quer cinco parcelas de R$ 200 milhões entre 2022 e 2026. Já o Banco do Nordeste (BNB), com R$ 500 milhões, sugeriu três prestações de R$ 167 milhões entre 2022 e 2024.

Fonte: Gazeta do Povo

Banco do Brasil descumpre liminar e não paga gratificação de caixa

Publicado em: 23/04/2021

Depois da restruturação e mesmo com liminar para o pagamento, bancários do Rio de Janeiro e São José dos Campos não tiveram suas gratificações de caixa pagas pelo Banco do Brasil, em abril, segundo denúncias dos sindicatos. A liminar para o pagamento é nacional. Movimento Sindical já questionou e solicitou imediato ressarcimento.

Algumas reclamações aconteceram nas regiões do Rio de Janeiro e São José dos Campos de que o Banco do Brasil não pagou (em abril) a gratificação de caixa a todos que a recebiam até o dia 11 de janeiro, data em que o cargo foi extinto pela reestruturação, ainda na gestão André Brandão. A ordem para que a verba continuasse a ser paga e o cargo não fosse extinto foi dada pelo juiz Antônio Humberto de Souza Júnior, da 6ª Vara do Trabalho de Brasília, no dia 18 de fevereiro de 2021, em caráter liminar, sendo válida para todo o país. A decisão atendeu à ação movida pelo movimento sindical nacional.

O magistrado entendeu que a eliminação da gratificação mensal de caixa executivo para todos que exerciam tal função causaria uma “redução impactante sobre suas rendas”. E que “tanto a norma interna, quanto a norma coletiva, desautorizam a súbita e nociva alteração contratual maciça promovida pelo reclamado” (o Banco do Brasil).

Segundo a denúncia do sindicato do Rio de Janeiro, o BB cumpriu a ordem em março, mas, em abril, a verba não constava no contracheque de inúmeros funcionários. Embora o pagamento seja feito neste dia 20, o contracheque já pôde ser visto antes. A liminar continua em vigor e afirma que o banco fica obrigado a manter o pagamento da gratificação para todos os que estavam na função em 11 de janeiro de 2021.

“Até o momento o Sindicato dos Bancários de Santos e Região não soube de nenhum caso ou denúncia. Caso algum funcionário não receba a gratificação, denuncie e envie o contracheque comprovando o descumprimento da liminar para o e-mail santobancarios@uol.com.br”, afirma André Elias, dirigente do Sindicato e bancário do BB.

O movimento sindical nacional já entrou com questionamento e o imediato pagamento aos funcionários afetados pela ilegalidade.

Fonte: Sindicato dos Bancários e Financiários de São Paulo, Osasco e Região

Ação contra o BB que já passou por quatro juízos voltará a São José dos Campos

Publicado em: 22/04/2021

A Subseção II Especializada em Dissídios Individuais (SDI-2) do Tribunal Superior do Trabalho não admitiu o conflito de competência suscitado pelo juízo da 1ª Vara do Trabalho de São José dos Campos (SP), em processo contra o Banco do Brasil que já passou por quatro juízos distintos. Segundo o colegiado, a admissão do incidente processual depende de manifestação do juízo considerado competente por quem suscita o conflito, o que não ocorreu no caso.

O caso teve início com uma ação civil pública ajuizada pelo Sindicato dos Empregados em Estabelecimentos Bancários de São José dos Campos contra o Banco do Brasil S.A., para pedir a incorporação de gratificações que estariam sendo retiradas em razão da reestruturação do banco iniciada em 2017. A ação foi distribuída à 1ª Vara do Trabalho da cidade paulista.

Como havia ação semelhante ajuizada pela Confederação Nacional dos Trabalhadores do Ramo Financeiro (Contraf) em relação aos empregados do banco em todo o território nacional na 17ª Vara do Trabalho de Brasília (DF), a ação foi extinta. O Distrito Federal é o foro competente em casos de abrangência nacional.

O sindicato, então, reapresentou a ação em Brasília, sem, contudo, indicar a dependência com o processo nacional porque, na sua avaliação, os pedidos seriam distintos. O novo processo foi distribuído, à 2ª Vara do Trabalho de Brasília, que, por sua vez, entendeu que o sindicato teria legitimidade para atuar apenas em favor dos bancários de sua região.

Com isso, o caso retornou a São José dos Campos e foi distribuído à 2ª Vara do Trabalho local. Esse juízo, ao verificar que, apesar da numeração diferente, a ação era idêntica à anterior, remeteu-a à 1ª Vara do Trabalho, que, por fim, suscitou o conflito de competência no TST.

Conflito inexistente

A relatora do processo, ministra Maria Helena Mallmann, explicou que o conflito não é admissível caso o juízo suscitante atribua a competência a outro além daqueles que o antecederam na condução do processo. Segundo ela, o conflito só se instala depois d decisão do último juízo considerado competente. “Até esse instante, não há que se falar em juízos ‘atribuindo um ao outro a competência’, porque não há manifestação daquele considerado competente ao final”.

Peregrinação

No caso, a ministra recapitulou que a celeuma teve início com a extinção da primeira ação em São José dos Campos e o ajuizamento de uma segunda em Brasília, sem a indicação da dependência. “Essa circunstância motivou a peregrinação do caso em outros dois juízos, sem que, em nenhum momento, houvesse qualquer pronunciamento da 17ª Vara do Trabalho de Brasília”, ressaltou, lembrando que todo juiz é árbitro de sua própria competência. “Sem que este juízo tenha dela declinado, não existe propriamente um conflito, o que torna o incidente processual inadmissível”, concluiu.

Por unanimidade, a SDI-2 rejeitou o conflito e determinou que o juízo da 1ª Vara de São José dos Campos seja oficiado para que remeta os autos ao que entender competente (17ª Vara de Brasília) ou para que fixe a sua própria competência.

Fonte: Tribunal Superior do Trabalho