Previ defende transparência nas informações de sustentabilidade

Publicado em: 19/06/2026

A Previ acompanha com atenção os desdobramentos da Resolução CVM nº 244/2026, que alterou a Resolução CVM nº 193/2023 e tornou facultativa a divulgação de informações financeiras relacionadas à sustentabilidade por companhias abertas brasileiras. Pela resolução anterior, essa divulgação seria obrigatória.

A Previ reconhece os desafios de implementação enfrentados pelas companhias, mas entende que a divulgação integrada das informações socioambientais e climáticas com as demonstrações financeiras fortalece a tomada de decisão dos investidores, amplia a confiança do mercado e favorece a alocação eficiente de capital, para o fortalecimento das melhores práticas de governança corporativa e integridade.

Como investidora institucional de longo prazo, a Entidade considera que a divulgação de informações padronizadas, confiáveis e comparáveis sobre riscos e oportunidades relacionados à sustentabilidade é fundamental para a adequada avaliação dos investimentos e para a proteção dos interesses de seus associados. Por isso, seguirá incentivando, em suas atividades de investimento e engajamento, a adoção de elevados padrões de transparência pelas empresas nas quais investe.

A Entidade entende que a adoção de padrões internacionais de divulgação, alinhados às normas emitidas pelo International Sustainability Standards Board (ISSB) e incorporados ao arcabouço regulatório brasileiro, representa um importante avanço para o mercado de capitais nacional, contribuindo para maior transparência e redução de assimetrias informacionais.

Esse compromisso com a transparência também está presente em sua própria atuação. Anualmente, a Entidade divulga seu Relatório Anual, que reúne os principais resultados econômicos, informações sobre a gestão dos planos de benefícios e avanços relacionados aos temas ambientais, sociais, de governança e integridade (ASGI).

Com a publicação da Resolução 26 da Previc, a divulgação de informações de práticas ambientais, sociais, de governança e integridade e seus impactos financeiros nos resultados das companhias será de extrema relevância para que o setor de previdência complementar fechada consiga aplicar as recomendações da sua entidade reguladora.

A Previ permanecerá atuando junto às empresas investidas e ao mercado na promoção de elevados padrões de transparência e governança, em linha com as melhores práticas nacionais e internacionais, contribuindo para o fortalecimento do mercado de capitais e da previdência complementar no Brasil.

Fonte: Previ

Previ conquista o Selo da 7º Programa Pró-Equidade de Gênero e Raça

Publicado em: 29/04/2026

O Ministério das Mulheres divulgou, em 13 de abril, o resultado parcial das empresas certificadas pelo selo Pró-Equidade, e a Previ está entre as 74 empresas aprovadas.

Desde 2010, a Previ faz parte do Programa Pró-Equidade de Gênero e de Raça, do Governo Federal que tem como objetivo combater a discriminação e a desigualdade de gênero e raça no ambiente de trabalho, promovendo a equidade por meio de ações afirmativas.

Em 2021, a Entidade recebeu o selo da 6ª edição do Programa, em função de suas ações relativas à promoção da igualdade de oportunidades a todas as pessoas de seu quadro funcional. A Previ já havia sido premiada com o Selo na terceira e na quinta edições do Programa.

Em 2024, a Previ formalizou sua¿participação na 7ª Edição do Programa Pró-Equidade de Gênero e Raça, com a assinatura do Termo de Compromisso e a representação ativa do Comitê em eventos oficiais do Programa, incluindo a cerimônia nacional realizada em Brasília, que reuniu autoridades do Governo Federal, organismos internacionais e empresas signatárias.¿¿Além da assinatura, a Previ apresentou um plano de ação para ser cumprido até 2026, a partir do qual foi avaliada e aprovada para receber novamente o selo, agora da 7ª edição.

Entre as iniciativas do plano de ação, destacam-se ações voltadas ao aumento dos percentuais de diversidade na Entidade, por meio de processos de recrutamento e seleção, e ampliação dos espaços de diálogo sobre os impactos da vida familiar no crescimento profissional das mulheres e nas decisões previdenciárias. Destacam-se, também, os eventos de sensibilização e letramento oferecidos aos funcionários, ampliando a visão e a consciência sobre as diferentes realidades vividas pelos públicos sub representados e/ou marginalizados em nossa sociedade.

Com a trajetória em evidência, desde 2024, o Comitê de Diversidade da Previ deixou de atuar apenas como fórum consultivo e passou a exercer um papel estruturante e estratégico dentro da Entidade, tendo sido reformulado para melhor atender aos Objetivos do Desenvolvimento Sustentável (ODS 5 Igualdade de Gênero e ODS 10 Redução das Desigualdades), aos princípios do Pacto Global, aos Direitos Humanos e demais compromissos assumidos com organizações nacionais e internacionais que tratam do tema.

Além disso, a nova composição do comitê, que passou a contar, em 2024, com seis grupos de afinidade, mediante eleição dos seus representantes, Raça e Etnia; Gênero; LGBTQIAPN+ (orientação sexual); PcDs (pessoas com deficiência e responsáveis por PcDs); Multigeracional e Outras diversidades (Regionalismo, diversidade religiosa, cultural, social, estética, entre outros), está alinhada à elaboração da Política de Diversidade, Equidade e Inclusão que a Previ publicou no mesmo ano.

Para o diretor de Administração, Márcio de Souza, “A Previ estar entre as empresas certificadas pelo Selo Pró-Equidade de Gênero e Raça é um reconhecimento do nosso compromisso com a igualdade entre mulheres e homens, tanto em nosso ambiente interno, como nas empresas participadas. Nós acreditamos e sabemos que onde há inclusão e diversidade há inovação e maior geração de valor, contribuindo para a sustentabilidade das empresas no longo prazo.”

Fonte: Previ

Rigor técnico e governança na gestão de riscos da Previ

Publicado em: 16/04/2026

Há mais de 20 anos, o processo de determinação de Limites Operacionais para Instituições Financeiras (LOF) se consolidou como um dos principais pilares de proteção dos recursos administrados pela Previ. Certificada externamente e aprovada pelos órgãos de governança interna, a metodologia reforça, ao longo do tempo, a segurança dos planos de benefícios e a credibilidade da Entidade.

Durante esses anos, a análise de crédito conduzida no âmbito do LOF demonstrou elevada capacidade de identificar fragilidades em instituições relevantes do sistema financeiro. Esse rigor técnico foi decisivo para evitar exposição da Previ em episódios marcantes do mercado financeiro brasileiro, inclusive casos de fraudes de grande impacto.

Integração, governança e foco no associado

Historicamente, a Previ avançou na integração do processo decisório para investimentos em ativos emitidos por instituições financeiras. Com uma atuação integrada e criteriosa, permanentemente orientada pelo monitoramento contínuo do mercado e pela priorização estratégica das análises, assegura-se uma avaliação profunda da solidez econômico-financeira das instituições financeiras e dos riscos envolvidos.

Esse processo estruturado resulta em uma lista qualificada de instituições financeiras aptas a operar com a Entidade, submetida à aprovação da Diretoria Executiva, o que reforça o alinhamento às melhores práticas de governança e à Gestão Baseada em Riscos.

O sistema proprietário que operacionaliza a metodologia LOF passa por um processo de modernização. O LOF segue como elemento essencial para garantir segurança, previsibilidade e responsabilidade na escolha das instituições financeiras parceiras da Previ.

Para o associado, que está sempre no centro das decisões da Entidade, essa disciplina técnica e de governança significa mais segurança para os recursos dos planos, que vão garantir o pagamento de benefícios a todos os participantes, de acordo com a nossa missão.

Fonte: Previ

Previ publica seu Relatório Anual 2025 para associados e stakeholders

Publicado em: 09/04/2026

A Previ mais uma vez antecipou em um mês o prazo legal e publicou o Relatório Anual de Informações de 2025. Voltado aos associados e demais públicos de relacionamento, o Relatório aborda aspectos mais gerais do funcionamento da Entidade, como sua estrutura de governança e modelo de negócios, passando pelos direcionadores estratégicos e a gestão de investimentos e riscos, até chegar nos resultados e destaques de 2025 de todos os planos geridos pela Previ.

Na sequência, está a seção dedicada aos públicos impactados por esses resultados, que inclui as iniciativas ligadas aos associados, colaboradores e demais partes interessadas. Com foco em transparência, o Relatório Anual da Previ integra as informações financeiras com os aspectos ambientais, sociais, de governança e integridade (ASGI), incluindo um anexo de indicadores de sustentabilidade reportados de acordo com metodologias internacionalmente reconhecidas.

O ano de 2025 trouxe importantes conquistas para a Previ, que não se limitam ao superávit de R$ 12,5 bilhões e à rentabilidade acima do índice de referência nos perfis de investimento. O avanço da estratégia de imunização do passivo fortaleceu o equilíbrio de longo prazo do Plano 1. A implementação da nova tabela PIP e a conclusão do projeto Cotas proporcionaram aprimoramentos importantes ao Previ Futuro. O regulamento do Previ Família foi atualizado, trazendo ainda mais flexibilidade ao plano. Por sua vez, inovações no relacionamento com os associados permitiram ampliar o acesso a serviços importantes, como a assessoria previdenciária, e unificar os serviços disponibilizados no site e no aplicativo.

O Relatório Anual traz os detalhes desses e de outros pontos de destaque de 2025. Para acessar o documento, clique aqui, ou acesse o site da Previ pelo menu Transparência >> Prestação de Contas >> Relatórios Anuais >> Relatório 2025.

A consolidação do resultado da Previ é publicada uma vez ao ano, por meio do Relatório Anual. Por lei, as Entidades Fechadas de Previdência Complementar são obrigadas a divulgar seus balanços anuais até o dia 30 de abril do ano subsequente ao ano de referência. A exemplo de 2024 e 2025, a Previ manteve a publicação, em 2026, bem antes do prazo exigido pela legislação.

Fonte: Previ

Previ, fundo de pensão do BB, tem superávit de R$ 12,5 bilhões em 2025

Publicado em: 20/03/2026

A Previ, fundo de pensão dos funcionários do Banco do Brasil, fechou o ano de 2025 com superávit de R$ 12,5 bilhões. A entidade registrou rentabilidade acumulada de 16,1%, impulsionada tanto por ganhos na renda variável quanto na fixa.

O índice supera a meta atuarial da entidade, de INPC (Índice Nacional de Preços ao Consumidor) mais 4,75%, destacou o presidente da Previ, Márcio Chiumento, em entrevista a jornalistas.

O resultado vem como um alívio, após o resultado ruim de 2024, quando o Plano 1, maior linha da Previ, registrou déficit de R$ 3,16 bilhões, após consumir o superávit do ano anterior. O resultado foi atribuído à desvalorização de ativos e à marcação a mercado de títulos.

Já o resultado de 2025 – R$ 15,7 bilhões, dos quais foram subtraídos R$ 3,16 bilhões do déficit de 2024, resultando no superávit R$ 12,5 bilhões – se deveu a rentabilidade da carteira de 16,1%. “Isso reafirma a resiliência de nossos ativos”, disse Chiumento.

Na abertura da carteira, os investimentos de renda variável do Plano 1, maior e mais maduro, alcançaram ganho de 39,6%, seguindo a valorização da Bolsa. Este tipo de alocação representa 22% da carteira do Plano 1. A renda fixa, na qual estão alocados 69,3% dos recursos, atingiu 10,6%.

A divulgação dos resultados de 2025 foi a primeira apresentação de Chiumento à imprensa já no cargo de presidente da Previ. O executivo foi indicado ao cargo em outubro de 2025 para substituir João Fukunaga, que renunciou após desgastes relacionados à sua nomeação, ao déficit de 2024 e às estratégias de investimento da entidade sob sua gestão.

Funcionário de carreira do Banco do Brasil, Chiumento é graduado em direito. Antes de chegar à Presidência da Previ, foi diretor de Participações. Em relação ao resultado da entidade, o executivo reconheceu que houve “desgastes naturais” em 2024, mas ressaltou que a recuperação em 2025 foi “bastante expressiva”.

A Previ não fez nenhum “movimento brusco” em 2025, apenas vendas oportunísticas de alguns ativos. O desinvestimento atingiu 12 empresas, incluindo BRF e Neoenergia, e somou R$ 21 bilhões. “Vale, Petrobras e Banco do Brasil subiram”, comentou o diretor de Investimentos da entidade, Claudio Gonçalves. “Foi quase 40% de rentabilidade no segmento de renda variável.”

Por outro lado, a entidade investiu em NTN-Bs com taxa média de IPCA somada a 7,36%.

Em 2025, a Previ ultrapassou a marca de R$ 300 bilhões em ativos totais, abrangendo o Plano 1 (R$ 240 bilhões) e o Previ Futuro (R$ 42,1 bilhões), mais novo, que está em fase de acumulação.

Chiumento ressaltou que a Previ alcançou um recorde de pagamento de benefícios, de R$ 17 bilhões, e, com uma carteira sólida de fluxo de pagamentos, não precisou vender ativos para fazer frente aos compromissos. “Esse é um grande diferencial da Previ”, disse Chiumento.

Fonte: CNN Brasil

Previ recebe R$ 4,4 bilhões em dividendos e JCP de grandes empresas em 2025

Publicado em:

A Previ recebeu R$ 4,4 bilhões em dividendos e juros sobre capital próprio em 2025, com investimentos em Banco do Brasil, Itaú, Itaúsa, Bradesco, Vale, Neoenergia, Petrobras e Tupy, de acordo com balanço da entidade divulgado nesta sexta-feira (13).

Os dividendos e juros sobre capital próprio ajudaram a compor o fluxo de pagamentos da Previ, que é o fundo de pensão dos funcionários do Banco do Brasil.

“Tivemos uma saída de R$ 17 bilhões e as nossas entradas foram R$ 16,6 bilhões”, disse o presidente da entidade, Marcio Chiumento.

“Outros R$ 8,1 bilhões vieram de juros e cupons de títulos públicos, R$ 0,9 bilhões nos aluguéis e R$ 3,3 bilhões nas contribuições e outros recursos que somaram o ingresso de R$ 16,6 bilhões”, enumera o executivo.

Fonte: CNN Brasil

Previ passa dos R$ 300 bi e registra pagamento recorde de benefícios

Publicado em:

A Previ encerrou o exercício de 2025 com uma marca histórica que reafirma a robustez do fundo de pensão e sua função social. Os ativos totais sob gestão da entidade atingiram R$ 302,17 bilhões, um patamar recorde impulsionado pelo desempenho do Plano 1 e do Previ Futuro. O crescimento patrimonial veio acompanhado de outro número expressivo: o pagamento de R$ 17 bilhões em benefícios a cerca de 110 mil aposentados e pensionistas, o maior volume anual já registrado em sua trajetória.

Na apresentação de resultados às entidades, evento no qual a ANABB fora representada pelos vice-presidentes Lissane Holanda e Marcel Barros, a governança da Previ demonstrou o resultado, com otimismo.

Resultado superavitário
O Plano 1 reverteu o déficit anterior e encerrou o ano com superávit acumulado de R$ 12,5 bilhões, impulsionado por uma rentabilidade de 16,8%, que superou a meta atuarial de 8,83%. Paralelamente, o Previ Futuro, que recebe as contribuições dos funcionários que ingressaram no Banco do Brasil a partir de 1998, alcançou o marco histórico de R$ 42,1 bilhões em ativos totais, com desempenho positivo em todos os seus perfis de investimento — destaque para o perfil Agressivo, que rendeu 22,38%. Juntos, os planos reafirmam a eficiência da gestão e a segurança no pagamento de benefícios aos associados.

A distribuição dos recursos reflete a maturidade de cada plano. Enquanto no Previ Futuro majoritariamente constam colegas da ativa, o Plano 1, voltado aos associados já em fase de utilização dos recursos, encerrou o ano com R$ 258,2 bilhões.

O desafio da longevidade
Os dados de 2025 revelam um fenômeno demográfico acelerado dentro da base da Previ. A Entidade registrou 175 associados centenários ao final do ano, o que representa um salto de 45% em relação aos 120 contabilizados em 2024. A pirâmide etária da instituição mostra ainda que 4 mil associados possuem entre 90 e 99 anos. Projeções atuariais indicam que, até 2050, a marca de 2 mil centenários será atingida.

Essa mudança no perfil dos participantes exige uma gestão técnica rigorosa para garantir o cumprimento da missão institucional de pagar benefícios a longo prazo. No caso da Capec, que completou 100 anos em 2025, o compromisso de proteção familiar resultou no pagamento de R$ 566,41 milhões a 5.741 beneficiários ao longo do ano.

Modernização operacional e agilidade
Para além dos números bilionários, a Previ investiu na atualização de seus processos de gestão. Uma das principais mudanças foi a conclusão do “Projeto Cotas”, que reformulou a estrutura de investimentos do Previ Família e do Previ Futuro. Desde fevereiro de 2025, os recursos desses planos passaram a ser alocados em fundos exclusivos com estratégias específicas, o que permitiu uma redução drástica no tempo de processamento. Atualmente, o participante consegue visualizar o valor atualizado de suas reservas com uma defasagem de apenas três a cinco dias úteis, garantindo maior transparência e controle sobre o patrimônio individual.

Governança e influência global
A gestão de 2025 também foi marcada pelo endurecimento das regras de governança e pelo protagonismo internacional. A Previ reforçou os critérios de integridade e independência para a escolha de conselheiros em empresas participadas, além de estabelecer diretrizes mais claras para evitar a concentração excessiva de riscos em poucos gestores de mercado. No setor imobiliário, novas regras trouxeram maior objetividade às decisões de desinvestimento.

No cenário externo, a eleição do diretor de Investimentos da Previ, Cláudio Gonçalves, para o Conselho do PRI (Princípios para o Investimento Responsável), marcou o retorno da Entidade ao centro das discussões globais sobre sustentabilidade. Primeira signatária da América Latina a convite da ONU, há duas décadas, a Previ reforça sua identidade ligada aos pilares ambientais, sociais e de governança (ASG).

Os detalhes completos sobre o superávit do Plano 1 e o desempenho do Previ Futuro serão apresentados no Relatório Anual 2025, com publicação prevista para o dia 30 de abril. Os associados já podem conferir as atualizações trimestrais na nova seção “Desempenho dos Planos”, na aba transparência, disponível no portal da Entidade www.previ.com.br.

Fonte: ANABB

Fundo de pensão do BB supera R$ 10 bilhões em ativos sob gestão em dezembro

Publicado em: 19/12/2025

A BB Previdência, o fundo de pensão do conglomerado Banco do Brasil, informou hoje ter superado a marca inédita de R$ 10 bilhões em ativos sob gestão em dezembro. O resultado representa um crescimento de 13% na comparação com o volume registrado no final de 2024.

Segundo a companhia, a base de clientes avançou 7,36% no período até outubro, a 282.112 participantes. Já a rentabilidade atingiu 10,15%, à frente da meta atuarial, de 7,18%. O retorno consolidado dos planos da entidade foi de 171,42% nos últimos 10 anos, também acima da meta atuarial, de 148,40%.

A BB Previdência é uma entidade fechada de previdência complementar que faz a gestão dos planos de clientes com relacionamento com o Banco do Brasil. É uma unidade distinta da BrasilPrev, que atua na previdência aberta.

Fonte: Broadcast

Previ, fundo de pensão do BB, supera déficit e alcança R$ 1 bilhão em superávit

Publicado em: 11/09/2025

O fundo de pensão Previ, dos funcionários do Banco do Brasil, anunciou que pode reverter um déficit acumulado de R$ 3,16 bilhões em um superávit de até R$ 1 bilhão até agosto. O desempenho positivo é atribuído à alta de 6% da Bolsa, que representa cerca de um quarto da carteira do Plano 1, o maior da fundação.

Em agosto, a rentabilidade dos ativos do plano foi de 1,84%, resultando em um ganho de R$ 3,6 bilhões no mês. Esse resultado é significativo em comparação com o CDI, que foi de 1,16%. Cláudio Gonçalves, diretor de investimentos da Previ, destacou que a rentabilidade é impactada pela oscilação do mercado, refletindo a resiliência da carteira de ativos.

O presidente da Previ, João Fukunaga, ressaltou a importância da gestão técnica e colegiada da fundação. Os dados preliminares indicam um superávit de R$ 911 milhões em agosto e um acumulado de R$ 4,1 bilhões no ano, revertendo o déficit registrado até 2024. A expectativa é que o número final dependa do INPC, que será divulgado pelo IBGE.

Desempenho do Plano 1

O Plano 1 acumulou uma rentabilidade de 8,97% até agosto, superando a meta atuarial de 6,41% e quase empatando com o CDI de 9,03%. A renda variável teve um desempenho notável, com 13,4% de retorno, enquanto a renda fixa rendeu 7,3%. Os investimentos estruturados, que incluem fundos de participações, apresentaram um ganho de 20,8%.

Apesar do desempenho positivo, a Previ continua a reduzir sua exposição a ações, tendo vendido R$ 7 bilhões em papéis, incluindo ações da BRF. Os recursos foram reinvestidos em NTN-Bs, títulos do Tesouro com prazos além de 2035. Gonçalves afirmou que essa estratégia está em andamento e visa aproveitar as altas do mercado.

Fonte: Portal Tela

Previ: fundo de pensão do BB se desfez de R$ 7 bilhões em fatias de empresas

Publicado em:

O presidente da Previ, João Fukunaga, afirmou ao Broadcast (sistema de notícias em tempo real do Grupo Estado) que o fundo de pensão do Banco do Brasil se desfez de cerca de R$ 7 bilhões em renda variável, reduzindo total ou parcialmente suas posições em 12 empresas, entre elas a BRF (BRFS3), cuja saída, que vem acontecendo, já rendeu R$ 2 bilhões.

O motivo para o desinvestimento é a realização de lucro, com oportunidade de reinvestimento mais estratégico para a Previ. Com o movimento, a entidade vai adquirir mais NTN-Bs, visando à “imunização do passivo”, comentou Fukunaga.

“Estamos fazendo o desinvestimento por entender que há espaço, do ponto de vista do equity (ações), para sair e comprar NTN-Bs”, disse ele. “Isso casa com a nossa estratégia de imunização do passivo.” NTN-B é a Nota do Tesouro Nacional série B.

O movimento, de acordo com a Previ segue a política de investimentos, num processo que chamado internamente de imunização. Como esse plano de benefícios está com quase todos os associados recebendo pensão ou aposentados, a Previ está migrando cada vez mais para a renda fixa, para proporcionar mais estabilidade, segundo a companhia.

Parte das operações ainda está em curso. Por isso, explicou o executivo, os nomes das companhias não foram revelados. “Todas as movimentações estão dentro de nossa estratégia política de investimento, aprovada na diretoria e pelo Conselho Deliberativo”, completou.

Com patrimônio de R$ 267 bilhões, o fundo de pensão informou que após meses no negativo, o resultado do Plano 1 voltou ao azul e agora registra um superávit de cerca de R$ 1 bilhão em 2025. O ganho no ano é de R$ 4,1 bilhões. O plano teve rendimento de 1,84% em agosto, acumulando 8,97% no ano.

As cifras se baseiam em dados prévios, calculados antes da divulgação, nesta quarta-feira, 10, do Índice Nacional de Preços ao Consumidor (INPC), que indexa parte dos papéis mantidos pela entidade. O retorno supera a meta atuarial do plano, de 6,41% (INPC + 4,75%).

“O resultado confirma tudo aquilo que a gente vem dizendo desde a época do resultado anual em março, que são momentos de conjuntura”, afirmou. “E este ano tem sido de sobressalto, com fatores como o tarifaço dos Estados Unidos.”

A recuperação foi puxada pela renda variável, com alta de 13,4% até agosto, e pela renda fixa, que entregou 7,3%. Empréstimos retornaram 6,4%, enquanto imóveis renderam 3,2%. Fundos estruturados tiveram ganho de 20,8%, mas têm peso pequeno na carteira. Já os investimentos no exterior caíram 3,7%.

Em valores, o resultado total dos investimentos em 2025 até agosto foi de R$ 19 bilhões, sendo R$ 7,7 bilhões em renda variável, R$ 10,5 bilhões em renda fixa e R$ 0,8 bilhão em outros investimentos.

O desempenho dá fôlego à Previ, que fechou 2024 com déficit de R$ 17,6 bilhões, após encerrar 2023 com superávit de R$ 14,5 bilhões. O saldo final do período foi um déficit de R$ 3,16 bilhões – principal parâmetro para comparações. O resultado foi atribuído à volatilidade do mercado e às performances da renda fixa e da variável.

Apesar disso, após o déficit em 2024, o Tribunal de Contas da União (TCU) realizou um levantamento, depois transformado em auditoria, em relação à Previ. Conforme a Corte, o levantamento identificou indícios de falhas em procedimentos em investimentos e desinvestimentos, no processo de escolha e indicação de representantes para conselhos de empresas investidas e em processos de venda e locação de imóveis. Ainda não há decisão do Tribunal sobre a auditoria.

Fonte: Infomoney

Resultado do Plano 1 em março é de R$ 3,5 bi; Previ Futuro rende 1,94%

Publicado em: 15/05/2025

O Plano 1 encerrou março com rentabilidade de 2,97% e um resultado positivo de R$ 3,5 bilhões no mês. Esse expressivo desempenho reduziu o déficit acumulado para R$ 1,1 bilhão, mantendo o plano em equilíbrio técnico. A carteira de ativos atingiu R$ 230,5 bilhões. No trimestre, o retorno de 4,72% sobre os investimentos bate a meta atuarial, que ficou em 3,19% no período.

O desempenho do Previ Futuro também foi positivo, com rentabilidade de 1,94% no período e variação positiva em todos os perfis de investimento. No trimestre, a carteira de ativos registra valorização de 4,03%, superando o índice de referência, que soma 3,16% no período. O patrimônio do plano alcançou R$ 35,7 bilhões.

Plano 1

Beneficiado pela entrada de investimentos estrangeiros no Brasil, o segmento de renda variável do plano teve alta de 6,40% em março. O resultado é superior ao registrado pelo Ibovespa, principal índice da Bolsa de Valores, que subiu 6,08% no período.

A carteira de renda fixa, que representa 64% dos ativos do plano, teve rentabilidade de 1,41% em março, superando o CDI do período. Também tiveram resultado positivo os investimentos estruturados (5,1%), os investimentos imobiliários (0,89%) e as operações com participantes (0,38%).

Na contramão dos demais segmentos, os investimentos no exterior recuaram 7,39% em março. O resultado reflete a queda do dólar e a desvalorização do mercado de ações nos Estados Unidos. Esse segmento, entretanto, representa apenas 1,55% dos investimentos do plano.

Previ Futuro

Favorecido pela cautela dos investidores em relação ao mercado acionário americano, o Ibovespa subiu 6,08% em março, impactando positivamente o segmento de renda variável do Previ Futuro, que teve alta de 5,26% no período. O desempenho do Ibovespa contrasta com a queda de 5,75% do S&P 500, principal índice de ações dos Estados Unidos.

O recuo, ainda que moderado, das taxas de juros de longo prazo, favoreceu o desempenho da carteira de renda fixa, especialmente dos papéis pré-fixados e dos indexados à inflação. Nesse contexto, o segmento também teve expressiva rentabilidade no mês, de 2,35%, bem acima do CDI, que subiu 0,96% no período.

Influenciados pelo bom resultado da bolsa brasileira, os perfis de investimento com maior exposição à renda variável apresentaram um melhor desempenho no mês de março. Os perfis Agressivo e Ciclo de Vida 2060 renderam acima de 3%. Já o perfil Conservador, que não possui ações no portfólio, subiu 1,30%. No acumulado de 2025, todos os perfis batem o CDI e a meta atuarial.

Carta do Gestor

Desde fevereiro, a Previ disponibiliza para os participantes do Previ Futuro a Carta do Gestor, um documento que analisa o contexto econômico, apresenta a alocação macro e o detalhamento dos ativos por perfil e faz comparativos entre os perfis.

São informações que podem subsidiar os participantes na opção pelo perfil mais adequado aos seus objetivos e embasar escolhas conscientes na gestão dos recursos previdenciários.

Enviada por e-mail e publicada mensalmente na seção Prestação de Contas do site Previ, a Carta do Gestor é uma iniciativa importante de transparência, informação e educação financeira.

Conjuntura

Em âmbito internacional, os temores em relação a uma retração da atividade global se intensificaram em março, sobretudo por conta da política comercial americana e das medidas protecionistas adotadas pelo governo de Donald Trump.

Nos Estados Unidos, o mercado acompanha com apreensão a combinação de juros elevados, inflação persistente e sinais de perda de fôlego da economia. O Fed, banco central americano, manteve a taxa básica de juros inalterada, mas pontuou que as incertezas sobre as projeções econômicas aumentaram.

Os investidores reagiram reduzindo a exposição no mercado acionário americano, especialmente no setor de tecnologia, que teve forte valorização nos últimos anos. Esse movimento resultou na realocação de investimentos para os mercados europeu, japonês e emergentes.

No Brasil, embora o mercado de trabalho siga forte, os indicadores sinalizam uma desaceleração gradual da atividade econômica. Preocupado com o risco de alta da inflação para além da meta, o Copom elevou a Selic em 1 ponto percentual. A autarquia também destacou a piora na percepção do mercado sobre as contas públicas.

O governo apresentou projeto de lei que amplia o limite de isenção do Imposto de Renda para quem ganha até R$ 5 mil por mês. A proposta gerou debates sobre como compensar a perda de arrecadação.

O orçamento de 2025 foi aprovado com previsão de superávit. Apesar do déficit registrado em fevereiro, o saldo do primeiro bimestre foi superavitário em R$ 53 bilhões. Ainda assim, há dúvidas sobre a sustentabilidade da dívida pública.

Perspectivas

De forma geral, o início do ano tem sido mais benéfico para o mercado brasileiro, proporcionando mais rentabilidade e menos volatilidade. Permanecem, entretanto, as incertezas quanto ao impacto da política comercial dos Estados Unidos e, no cenário local, as contas públicas e o comportamento da inflação são condicionantes para a precificação dos ativos brasileiros.

A Previ mantém o seu compromisso de gerar valor para os participantes, com foco na diversificação e na gestão responsável dos recursos. Nossas projeções seguem otimistas para 2025, mas estamos atentos à conjuntura de mercado.

A transparência é um dos nossos valores fundamentais. Por isso, o desempenho mensal dos planos é divulgado na seção Prestação de Contas do site, e no App. Para ficar por dentro do resultado e de todas as notícias sobre a Entidade, acompanhe nossos canais oficiais.

Fonte: Previ

Associados lotam auditório do BB em Recife para conhecer o Relatório 2024

Publicado em: 25/04/2025

Na quarta-feira (23/4), foi a vez dos associados pernambucanos conhecerem os resultados econômico-financeiros de 2024. O evento lotou o auditório da Agência Banco do Brasil no centro de Recife com funcionários da ativa e aposentados do Banco, além de lideranças das entidades representativas do funcionalismo.

A apresentação do Relatório 2024 foi feita pelo diretor executivo de Administração e Finanças, Hugo Pena Brandão e pelo gerente executivo de Rede de Atendimento, Ricardo Tavares Fernandes. Entre os destaques, falaram do avanço no cuidado com a saúde dos mais de 575 mil participantes dos planos CASSI, com o apoio da tecnologia e evidências científicas, além das reformas e ampliações nas CliniCASSI pelo país e no estado. “Já estamos em fase de contratação para implantação de clínicas parceiras em Caruaru e Petrolina e no segundo semestre devemos ter um cronograma de implantação. Com isso, aumentaremos a estrutura de atenção primária da CASSI em Pernambuco, que já conta com as CliniCASSI Recife Aflitos e de Boa Viagem, na Capital”, disse Tavares.

Quem já conhece o atendimento da CliniCASSI no Estado sabe como é valioso contar com novas estruturas. É o caso da associada Gabriela Diniz, que atua na Agência BB do Shopping Tacaruna, e experimentou o diferencial de ter acompanhamento oferecido pelas CliniCASSI, com foco em serviços de Atenção Primária à Saúde. “Há dois anos, descobri um problema de saúde que mexeu muito comigo. Imediatamente ao saber, procurei a enfermeira da minha equipe de saúde da CliniCASSI Aflitos. O apoio que recebi foi fundamental para a minha cura. Recomendo que todos possam conhecer esse trabalho dos médicos e de toda equipe de saúde da família, pois faz total diferença pra gente e nossos familiares”, contou.

Em 2024, a quantidade de consultas em CliniCASSI aumentou 32,5% em relação ao ano anterior, mostrando uma maior procura e interesse pelos serviços próprios. Além do acompanhamento e cuidado com a saúde, as clínicas da CASSI contribuem para a sustentabilidade do plano, pois reduz o custo assistencial em relação à rede credenciada, favorecendo o controle das despesas. Além disso, também beneficia diretamente o participante, já que nas CliniCASSI não há cobrança de coparticipação.

Resultados econômicos e ações de melhorias

O diretor Hugo Pena Brandão explicou que o déficit de R$ 470 milhões se deve ao crescimento das despesas do Plano de Associados em percentual acima do aumento das receitas. “O modelo de custeio aprovado na reforma estatuária de 2019, ainda em vigor, mantém as contribuições atreladas ao salário, enquanto que as despesas assistenciais crescem além. Em 2024 as receitas do CASSI Associados foram de R$ 3,97 bilhões e as despesas, R$ 4,5 bilhões.”

Porém, no período pós-reforma estatuária até 2024, a CASSI conseguiu um resultado positivo em quase R$ 1,7 bilhão. Algumas ações de gestão permitiram prolongar a suficiência do atual modelo de custeio aprovado em 2019. Entre elas o investimento para evitar fraudes e desvios usando como apoio a inteligência artificial, citou o diretor.

Além dos investimentos em tecnologias, conscientizar os participantes sobre o assunto também foi importante. A associada aposentada Carminha Moura, de 62 anos, está na CASSI desde que nasceu, pois seu pai também era do BB em Pernambuco. Ela sabe que fraude pode causar prejuízos financeiros significativos para a CASSI e destacou como atua para ser uma aliada do plano que cuida da sua saúde e da sua família. “Eu não aceito assinar guia médico em branco, sempre questiono. A gente tem que ter esse posicionamento, pois a CASSI é nossa e temos que zelar por ela”, reforçou.

Outra importante ação foram as a ampliação de convênios de reciprocidade e cessão de rede. Atualmente a CASSI a atende mais de 332 mil vidas por meio dessas assinaturas, que gerou mais de R$ 60 milhões em receitas para o plano.

Acesse aqui o Relatório 2024.

Votação

A votação do relatório será de 15 a 26 de maio. Os associados poderão registrar seu voto pelos seguintes canais:

•  App CASSI
•  Site da CASSI
•  Terminais de Autoatendimento do BB
•  SISBB, para associados da ativa

Dúvidas sobre o Relatório podem ser enviadas para relatorioanual@cassi.com.br.

Fonte: Cassi

Relatório Anual 2024 da Previ é publicado

Publicado em: 04/04/2025

Já está disponível no site Previ o Relatório Anual 2024. A publicação traz aos associados as decisões estratégicas e táticas, o desempenho dos investimentos, e as realizações da Entidade no ano com foco nos resultados financeiros e nas ações Ambientais, Sociais, de Governança e Integridade (ASGI).

A Previ adota como base para produção do documento o princípio da transparência, trazendo informações e dados objetivos, além de destaques na comunicação e no relacionamento com os associados e inovações na gestão de pessoas.

O relatório busca mostrar os resultados do trabalho da Entidade para o cumprimento de seu propósito de cuidar do futuro das pessoas e de sua missão de garantir o pagamento de benefícios e prover soluções que proporcionem proteção aos associados e seus familiares, de forma integral, segura e sustentável.

O Relatório Anual segue integrado ao Relatório de Sustentabilidade, em um só documento, que traz as informações sobre desempenho e impactos sociais, econômicos e ambientais, seguindo padrões internacionais de reporte.

Elaborado especialmente para os associados da Previ, que são a razão da Entidade existir, assim como a outros públicos de interesse, como o patrocinador Banco do Brasil, colaboradores, fornecedores, parceiros de negócios, demais entidades de previdência complementar e organizações da sociedade civil, o documento apresenta-se em formato unicamente digital, com PDF para download e impressão.
Prestação de Contas

A consolidação do resultado da Previ é publicada uma vez ao ano, por meio do Relatório Anual. Por lei, as Entidades Fechadas de Previdência Complementar são obrigadas a divulgar seus balanços anuais até o dia 30 de abril do ano subsequente ao ano de referência. A exemplo do ano anterior, a Previ manteve a publicação em 2025 bem antes ao prazo exigido pela legislação.

Fonte: Previ

Fundo de pensão de funcionários do BB fecha 2024 com déficit de R$ 3,16 bilhões

Publicado em: 20/03/2025

O Plano 1, fundo de pensão de funcionários do Banco do Brasil (BBAS3), fechou o ano de 2024 com um déficit de R$ 3,16 bilhões. É o maior retorno negativo da carteira desde 2017 e o primeiro déficit desde 2021. Em 2023, o fundo tinha obtido superávit de R$ 14,5 bilhões.

“A oscilação de mercado e o consequente impacto nos investimentos fizeram com que a Previ consumisse o superávit de 2023”, justificou a entidade em comunicado à imprensa.

“Mas o Plano 1 segue sólido e cumprindo sua principal missão: garantir o pagamento de benefícios aos seus mais de R$ 106 mil associados, dos quais 97% são aposentados ou pensionistas”, continua o texto.

O Plano 1 é o maior fundo administrado pela Previ e tem R$ 240 bilhões em patrimônio. Em janeiro deste ano, a carteira obteve um novo superávit de R$ 1,3 bilhão.

A Previ explica que a principal contribuição para o baixo desempenho do Plano 1 veio do segmento de renda variável, carteira que apresentou rentabilidade negativa de 12%, com uma perda de R$ 7,9 bilhões, em 2024.

“Esse tipo de oscilação é comum e conjuntural no mercado financeiro brasileiro, mas a estratégia da Previ foca no longo prazo”, diz o comunicado.

Alta concentração de Vale

A Previ é um acionista relevante da Vale (VALE3), sendo dona de uma fatia de mais de 10% da empresa. No ano passado, porém, as ações da companhia despencaram 23%, tendo o seu menor retorno anual desde 2015. Em 2024, a mineradora respondeu por 42% do portfólio de renda variável do Plano 1.

Em entrevista recente ao InfoMoney, o diretor de investimentos da Previ, Cláudio Gonçalves, explicou que a concentração em Vale tem sido reduzida ao longo dos últimos anos, mas a estratégia de saída precisa conversar com o preço. A Previ entende que a ação está subvalorizada.

“Não dá para vender Vale no preço que está hoje, levando em conta o que ela paga de dividendos. É uma empresa extremamente saudável financeiramente e entendemos que em algum momento o ativo vai se valorizar, pois é uma companhia muito bem gerida”, afirmou Gonçalves.

Desde 2012, a Previ tem reduzido a exposição da carteira à renda variável e aumentado na renda fixa. A entidade informou que adquiriu mais de R$ 12 bilhões de títulos NTN-B com taxas de juros superiores à meta atuarial no ano passado. Por outro lado, a Previ vendeu participações em 57 empresas, no mesmo período.

Do total do patrimônio do Plano 1 em 2024, 64% estava aplicado em renda fixa e 26% em renda variável.

No comunicado à imprensa, Cláudio Gonçalves escreveu que “os planos da Previ se encontram em equilíbrio, mesmo diante de um resultado abaixo do esperado pela meta atuarial”. A política de caixa mínimo da entidade mantém recursos líquidos necessários para garantir o pagamento de benefícios sem a necessidade de venda de ativos.

Os benefícios pagos pela Previ em 2024 somaram R$ 16,5 bilhões em 2024.

Vale lembrar que fundo de pensão dos funcionários do Banco do Brasil está no meio de um escrutínio. Auditores do Tribunal de Contas da União (TCU) estiveram no mês passado na Previ para entender as decisões que fizeram o Plano 1 ter um déficit bilionário em 2024.

Fonte: Infomoney

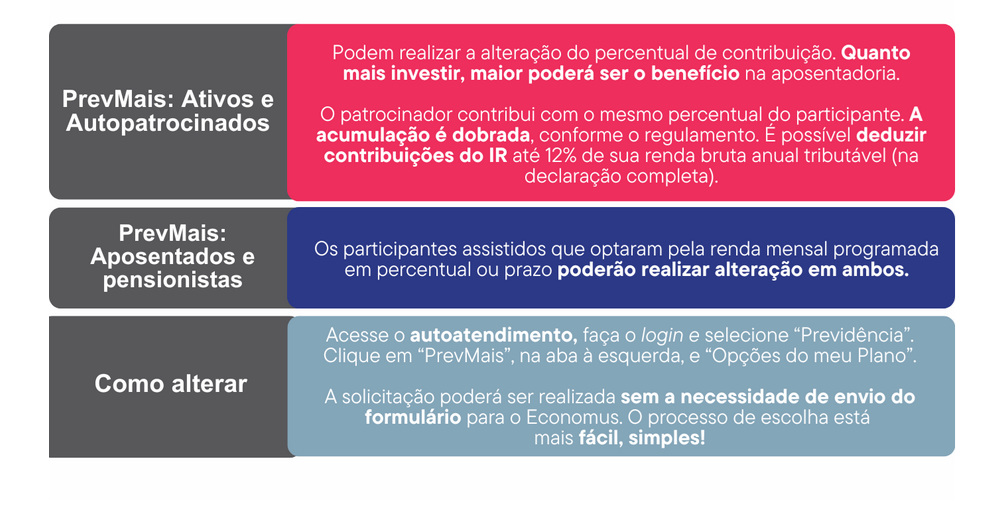
PrevMais: início de novo prazo para alterações

Publicado em: 01/11/2024

Os participantes ativos e autopatrocinados do PrevMais já podem realizar alterações no percentual de contribuição mensal, que varia entre 2% e 8%. Já os aposentados e pensionistas, que recebem benefício por renda mensal programada e prazo certo, também poderão alterar os parâmetros de percentual, que variam entre 0,5% e 2%, e de prazo de benefício, respectivamente.

As alterações são anuais e poderão ser solicitadas durante todo o mês de novembro. As mudanças entram em vigor a partir de 1º de janeiro de 2025.

Veja mais informações sobre como alterar o seu percentual de contribuição:

Fonte: Economus

Previ quer terceirizar parte da gestão de renda variável e faz seleção de assets

Publicado em: 29/10/2024

O maior fundo de pensão do país, Previ – Caixa de Previdência dos Funcionários do Banco do Brasil, está em processo para terceirizar uma pequena parte de sua carteira de renda variável, de acordo com apuração da Funds Society.

A fundação, que administra hoje aproximadamente R$ 280 bilhões, confirmou a existência de um estudo para a terceirização de carteiras, mas não quis abrir detalhes, afirmando que ele ainda está num estágio muito incipiente.

Segundo pessoas a par do assunto, a fundação começou há alguns meses diligenciar gestoras para escolher parcerias. A entidade deve também, em breve, atualizar sua política de investimentos.

Estratégias complementares

A reportagem apurou que uma das assets que já teve uma pré-aprovação da entidade, nesse processo, é a Trígono Capital, especializada em Small Caps.

Nesse processo, especificamente, a Previ quer uma gestora para uma estratégia de dividendos, que trabalhe com outros papéis que a companhia não possui na carteira. Mas também há outros em estudo.

Com as gestoras parceiras, a fundação deverá criar fundos exclusivos, realizando pequenos aportes, advindo de carteiras mais jovens da fundação, de planos de contribuição definida.

O foco será melhor a gestão, colocando estratégias e especializações que não existem dentro da asset da fundação.

Previ: alocação será de até 1% da carteira de renda variável (R$ 743 milhões)

Após publicação desta reportagem, o fundo de pensão divulgou um comunicado, em seu site, afirmando que irá terceirizar “até 1%” de sua carteira de renda variável, alocando no curto prazo. A fundação não informou valores.

Considerando o valor total da renda variável seus dois planos somados (R$ 74,3 bilhões), o valor alocado deverá ser de até R$ 743 milhões.

A fundação afirma que o processo de seleção de gestores começou em dezembro de 2023, e que o processo “ainda não terminou”.

“Foram mais de dois mil fundos analisados, dos quais 12 foram chamados para uma análise mais aprofundada, nove foram aprovados e uma parte poderá receber alocação a curto prazo”, diz a entidade.

Fonte: Funds Society

BB Previdência avança no setor público em busca de R$ 10 bilhões

Publicado em: 02/05/2024

A BB Previdência, fundo de pensão multipatrocinado que é parte do conglomerado do Banco do Brasil, venceu o processo licitatório para gerir o Regime de Previdência Complementar (RPC) dos servidores do estado do Rio Grande do Norte.

Com cerca de R$ 8,5 bilhões sob gestão, esse é um passo importante na estratégia da fundação de alcançar R$ 10 bilhões sob gestão até o fim deste ano e ser a principal entidade do setor público.
O Rio Grande do Norte era o último estado da federação sem um regime complementar e agora aguarda aprovação da Previc (Superintendência Nacional de Previdência Complementar) para regulamentar o seu plano.

Ele foi o 258° ente federativo a estar na carteira da BB Previdência, um salto de 559% frente aos 39 que havia em 2021. Mas ainda há uma massa de municípios que ainda estão de fora do regime complementar que podem ser conquistados.

Agora, a fundação já conta com sete estados (Acre, Amazonas, Amapá, Paraíba, Pernambuco, Tocantins e Rio Grande do Norte), 11 capitais (Aracaju, Boa Vista, Campo Grande, Cuiabá, João Pessoa, Recife, Vitória, Teresina, Rio Branco, São Luís e Porto Velho) e centenas de municípios que patrocinam a previdência em até R$ 1 para uma contribuição de R$ 1 – limitado a até 8,5% do salário.

O estado do Rio Grande do Norte, com mais de 15,7 mil servidores elegíveis, era importante para elevar o patrimônio do BBPrev Brasil, o plano de contribuição definida criado pela instituição a partir da Reforma da Previdência de 2019, que tornou a adesão a um RPC obrigatória como forma de gestão das aposentadorias acima do teto previdenciário (R$ 7.786,02 em 2024).

“Nossa principal estratégia hoje é crescer no setor público, um segmento muito interessante por ter sido recém regulamentado e contar com planos jovens, em fase de acumulação, com grande expectativa de crescimento”, afirma Sandro Grando, diretor-presidente da BB Previdência, em sua primeira entrevista, ao NeoFeed.

Dos 241 mil participantes da fundação, apenas cerca de 5 mil já são beneficiários de aposentadoria. É uma característica diferente dos grandes fundos de pensão, como Previ, Petros e Funcef, que possuem uma carteira muito grande, mas com uma obrigação de pagamentos muito maior, o que limita o crescimento dos planos e torna a gestão muito focada no pagamento de benefícios em vez da alocação de recursos para o longo prazo.

Há ainda um grande potencial de mercado a ser conquistado. Cerca de 40% dos municípios brasileiros ainda não contratou o seu Regime de Previdência complementar para cumprir a regulação. Para continuar a expansão em lugares mais remotos do País, a fundação conta com o apoio do Banco do Brasil e sua capilaridade nacional para ser o primeiro porta-voz técnico do plano previdenciário. Depois, havendo o interesse, uma equipe própria é mandada ao município.

Como diferencial, a fundação usa a sua expertise com os RPCs e com resultados acima da meta atuarial nos últimos anos, além de uma taxa de administração competitiva para novos planos de 0,5% ao ano – a média de mercado é de 0,6%. Mas possui outros competidores como a Prevcom, fundação paulista que também tem crescido em municípios e estados pelo País, administrando as previdências do Mato Grosso, Rondônia e Pará, por exemplo.

Apesar do foco estar no crescimento no setor público, que já conta com a administração de 16 planos, a BB Previdência tem 25 planos privados de diversos setores. E não pretende fechar essa porta de crescimento.

Até o fim deste ano, a BB Previdência quer chegar a 285 mil participantes. Se atingir a meta de R$ 10, ela ficaria entre os 20 maiores fundos de pensão do País.

“Estamos promovendo uma grande transformação digital para conseguir atender muito mais participantes com a mesma qualidade e sem aumentar muito os custos, tanto no atendimento como na gestão. É um negócio de escala, mas é preciso estar preparado para crescer”, diz Grando.

Fonte: Neofeed

Fundos de pensão terão adesão obrigatória: é bom para a aposentadoria?

Publicado em: 29/02/2024

Empresas e órgãos públicos poderão incluir seus funcionários em um fundo de pensão de forma automática — essa foi a decisão tomada pelo órgão regulador desse tipo de investimento, o Conselho Nacional de Previdência Complementar (CNPC) no início do ano. A decisão entrará em vigor a partir da publicação no Diário Oficial, o que deve acontecer nos próximos dias, afirmou Jarbas de Biagi, diretor-presidente da Associação Brasileira das Entidades Fechadas de Previdência Complementar (Abrapp). Mas a nova regra não vale para todos os fundos de pensão ou todos os trabalhadores. Entenda:

O que mudou

A partir de agora, além da adesão convencional, os funcionários podem ser incluídos em um fundo de pensão de forma automática.

Adesão automática é apenas para novos funcionários. A mudança não vale para trabalhadores já contratados. Quando a regra entrar em vigor, os contratantes poderão tomar a iniciativa de incluir os novos funcionários em um fundo de pensão de forma automática, fazendo o desconto na folha de pagamento.

Funcionários poderão pedir para sair do fundo. Quem quiser sair do fundo contratado de forma automática terá 120 dias para fazer esse pedido, e receberá de volta o valor descontado, com correção.

Adesão vale apenas para planos patrocinados. Os planos patrocinados são os que também contam com contribuição do contratante. Para ter adesão automática, a contribuição do contratante deve ser de, pelo menos, 20% do valor total de contribuição.

Modalidades serão previstas em regulamento. A implementação da modalidade de adesão automática deve ser prevista no regulamento dos planos fechados de previdência complementar. Cada fundação previdenciária deve decidir sobre as modalidades disponíveis: convencional e/ou automática.

Adesão automática já existia para funcionários públicos. Agora, a adesão pode ser feita por empresas privadas. Anteriormente, essa medida era aplicada apenas aos planos de benefícios dos servidores públicos. Quando entrou em vigor para esse público, a taxa de adesão subiu de 8% para 88% e a arrecadação mensal das contribuições cresceu de R$ 10 milhões para R$ 150 milhões.

Medida pode acrescentar 500 mil novos participantes aos fundos. A estimativa considera aqueles atualmente empregados em empresas que oferecem planos de benefícios, mas que ainda não são participantes.

O que é um fundo de pensão e como funciona

O que é conhecido como fundo de pensão é um sistema complementar de previdência privada, que funciona de forma fechada, gerido por empresas ou associações. São parecidos com os planos de previdência privada aberta (PGBL ou VGBL), e têm tributação de forma progressiva ou regressiva, com alíquota entre 35% e 10%. Também pode ter níveis de risco diferentes, mais conservador, moderado ou arrojado, por isso o investidor deve prestar atenção às informações no contrato do fundo.

Veja algumas vantagens e desvantagens dos fundos de pensão:
Vantagens:

  • Desconto em folha incentiva a poupança para o futuro. Por ser um desconto feito na fonte, não há possibilidade de o investidor esquecer ou deixar de fazer o aporte.
  • Aporte da patrocinadora é um dinheiro extra. “Esse valor aumenta o capital do participante do fundo. Estes aportes chegam a 100% em algumas empresas e é um dinheiro que, de outra forma, o funcionário não receberia”, explicou a especialista em investimentos Anna Luisa Carvalho.
  • Sucessão patrimonial. Em caso de falecimento do contribuinte, o capital acumulado vai para os beneficiários sem necessidade de inventário.
  • Desvantagens:
  • Caso o rendimento dos fundos fique negativo, os participantes podem ser chamados a repor as perdas: “os ativos (que estão contribuindo) veem seu saldo acumulado menor e podem ter descontos em folha maiores que os contratados inicialmente; já os aposentados podem ter sua renda complementar reduzida”, afirmou Carvalho.
  • Risco de corrupção. De acordo com levantamento do Tribunal de Contas da União (TCU), a maioria dos fundos de pensão têm suscetibilidade alta ou extrema a riscos de integridade, ou seja, risco de corrupção.
  • Gestão menos transparente e mais difícil de ser acompanhada do que os planos de previdência privada aberta.

  • Quais os maiores fundos de pensão?

São 8 milhões de pessoas na previdência complementar. Atualmente, os fundos de pensão contam com 2,97 milhões de participantes ativos (contribuintes), 879 mil aposentados e pensionistas, além de 4,2 milhões de dependentes, totalizando aproximadamente 8 milhões de pessoas dentro da Previdência Complementar Fechada. As Entidades Fechadas de Previdência Complementar (EFPCs) pagam anualmente cerca de R$ 90 bilhões em benefícios, segundo a Abrapp.

Sistema representa 12% do PIB. Previdência Complementar Fechada têm principais missões, informou a Abrapp: melhorar a qualidade de vida dos brasileiros na aposentadoria e ser a principal fonte de investimentos de longo prazo necessários para o país. “O sistema representa aproximadamente 12% do Produto Interno Bruto (PIB) e com patrimônio total de R$ 1,22 trilhão em ativos, desempenhando um papel essencial no crescimento econômico do país”, afirmou o presidente da entidade.

Maiores fundos de pensão são públicos como Previ, Petros, Funcef, Forluz e Real Grandeza. Os 10 maiores fundos de pensão do Brasil em patrimônio, com base nos dados de investimentos mais recentes disponíveis, que correspondem ao 3º trimestre de 2023 são: Previ/BB (ativos: 273.969), Petros (ativos: 126.990), Funcef (ativos: 111.315), Funcesp (ativos: 49.346), Itaú Unibanco (ativos: 32.292), Valia (ativos: 30.421), Banesprev (ativos: 28.920), Sistel (ativos: 22.465), Forluz (ativos: 20. 872) e Real Grandeza (ativos: 18.524).

Fundos de pensão oferecem menos opções. O Sistema de Previdência Privada Complementar tem atualmente 271 Entidades Fechadas de Previdência Complementar (EFPCs), termo técnico para os fundos de pensão, que administram aproximadamente 1.200 planos de previdência privada. Em comparação, a previdência privada aberta conta com mais de 3 mil fundos de diferentes gestoras e seguradoras.

Fonte: Uol

Comissão aprova dedução do IR da contribuição adicional para fundo de pensão

Publicado em: 15/12/2023

A Comissão de Constituição e Justiça e de Cidadania (CCJ) da Câmara dos Deputados aprovou o Projeto de Lei 8821/17, do deputado Sergio Souza (MDB-PR), que permite a dedução, da base de cálculo do Imposto de Renda, das contribuições adicionais que os participantes de fundos de pensão são obrigados a fazer para cobrir déficits das entidades de previdência.

O texto recebeu parecer pela constitucionalidade do relator, deputado Ricardo Silva (PSD-SP). A proposta foi analisada em caráter conclusivo e já pode seguir para o Senado, a menos que haja recurso para votação pelo Plenário da Câmara.

Atualmente, as contribuições mensais feitas pelos participantes ao plano podem ser deduzidas da base de cálculo do IR até o limite de 12% da renda bruta anual, e desde que o cliente também contribua para a Previdência Social (INSS ou regime próprio).

Por exemplo, se uma pessoa tem uma renda bruta anual tributável de R$ 100 mil, ela pode reduzir essa base para até R$ 88 mil. Com a base menor, o imposto a pagar cai. O limite de 12% é determinado pela Lei 9.532/97.

Porém, no caso de contribuições adicionais para cobrir déficits dos fundos de pensão, elas não podem ser deduzidas da base tributável. É isso que a proposta busca mudar. “É um projeto fruto de muito debate e de muita espera por tantas pessoas que sofrem por uma injustiça praticada há anos”, afirmou Ricardo Silva.

O autor, Sergio Souza, lembrou que o projeto é desdobramento de uma CPI que investigou os fundos de pensão. “Eu quero agradecer a todos aqueles pensionistas do Banco do Brasil, da Caixa Econômica, da Petrobras, dos Correios, que foram os fundos de pensão investigados pela CPI dos Fundos de Pensão, da qual eu fui relator na época, e que gerou esse projeto que já tem seis anos de tramitação”, disse.

Fonte: Agência Câmara

Previ reverte déficit, e Plano 1 fecha semestre com superávit de R$ 3,12 bi

Publicado em: 04/08/2023


A Previ, fundo de previdência dos funcionários do Banco do Brasil, reverteu o déficit acumulado de R$ 3 bilhões no Plano 1, registrado em maio, e encerrou o primeiro semestre com superávit de R$ 3,12 bilhões no plano. No semestre, a rentabilidade foi de 4,45% no ano.

Apesar da conjuntura econômica mais favorável, o Plano 1 teve resultado negativo nos meses de abril e maio, principalmente pela forte queda nas ações da Vale, um de seus principais investimentos. A mineradora vem sofrendo com o recuo no preço do minério de ferro e as incertezas sobre a economia chinesa.

Mesmo com a alta da bolsa nos últimos meses, o resultado da renda variável do Plano 1 segue impactado negativamente pela mineradora. O balanço da Vale no segundo trimestre mostrou queda de 78% no lucro líquido, na comparação anual, e de 51% na trimestral.

Por outro lado, outras participações importantes, como Neoenergia, Petrobras e Banco do Brasil, tiveram valorizações expressivas no segundo trimestre.

O plano Previ Futuro também se recuperou das perdas do início do ano. Todos os perfis superaram o atuarial do plano, de INPC + 4,75% a.a. (ou 5,03% no semestre), e o Ibovespa (valorização de 7,61% no ano). Entre os perfis com maior valorização, o destaque fica para o Conservador, que encerra o semestre com rentabilidade de quase 10%.

O Plano 1 tem R$ 225 bilhões em investimentos, e o Previ Futuro, mais novo, está se aproximando de R$ 30 bilhões. Os dois foram beneficiados pelos sinais de recuperação da economia.

Os principais fatores de impacto foram a divulgação do PIB do primeiro trimestre, que indicou aquecimento da atividade econômica, e a redução do preço dos combustíveis, que favoreceu a queda da inflação.

A aprovação do novo arcabouço fiscal e o avanço da reforma tributária, aprovada pela Câmara e que agora tramita no Senado, também impactaram de forma favorável a bolsa no Brasil.

Fonte: Click RBS

Justiça Federal do DF afasta temporariamente presidente da Previ

Publicado em: 26/05/2023


A 1ª Vara Federal do Distrito Federal determinou o afastamento provisório do presidente da Previ – o fundo de previdência dos servidores do Banco do Brasil – João Luiz Fukunaga. A decisão foi tomada pelo juiz substituto Marcelo Gentil, após ação popular impetrada pelo deputado estadual paulista Leonardo Siqueira (Novo).

Segundo o juiz, os documentos apresentados por Fukunaga, funcionário do Banco e que atuou como sindicalista, não atendem às exigências para o cargo. Ele determinou a suspensão do atestado de habilitação dado ao presidente pela Superintendência Nacional de Previdência Complementar (Previc), sem o qual não é possível ocupar a presidência do órgão.

“Além da probabilidade do direito, demonstrada conforme a fundamentação supra, o perigo da demora também se encontra presente, ante o prejuízo, presumido, na perpetuação dos efeitos decorrentes do ato que aqui se reputa lesivo à moralidade pública”, escreveu Gentil em sua decisão.

Falta de experiência

Em sua ação popular, Leo Siqueira questionou as qualificações de Fukunaga para assumir o cargo, criticando o seu histórico de atuação em sindicatos. Segundo o deputado, a Previ, que é o maior fundo de previdência da América Latina, com ativos na ordem de R$ 250 bilhões, precisa ser gerido por um presidente qualificado.

Um dos pontos contestados, inclusive na decisão da Justiça, é a exigência de experiência comprovada de, no mínimo, três anos “no exercício de atividades nas áreas financeira, administrativa, contábil, jurídica, de fiscalização, de atuária, de previdência ou de auditoria”.

Em fevereiro, quando Fukunaga recebeu o atestado de habilitação, o Banco do Brasil, a indicação foi questionada pela Federação das Associações de Aposentados e Pensionistas do Banco do Brasil (FAABB). Em resposta, tanto o Banco do Brasil quanto a Previ reforçaram que o processo seguiu todas as normas de governança dos órgãos, e que Fukunaga atendeu a todos os requisitos do cargo.

Apoio do movimento sindical

Participantes e dirigentes eleitos de fundos de pensão fechados divulgaram, na tarde desta sexta-feira (26), um documento em apoio à Caixa de Previdência dos Funcionários do Banco do Brasil (Previ). “Para nós é muito óbvio que se trata de mais um ataque do mercado financeiro para afastar os representantes dos trabalhadores da gestão de um patrimônio que construíram com muito esforço e competência”, registraram.

O grupo ressaltou que João Fukunaga assumiu a Previ depois de receber o atestado de capacitação técnica da Previc e a aprovação da sua indicação por parte do patrocinador Banco do Banco do Brasil e da própria Previ. “A coincidência é que a notícia chegou exatamente no momento em que os delegados presentes ao Congresso discutiam como reagir à escalada de perseguição do mercado financeiro – e também das entidades reguladoras do sistema nos últimos governos – aos representantes dos associados nas entidades de previdência complementar, que hoje administram recursos dos trabalhadores da ordem de R$ 1,3 trilhão”, arremataram.

Os associados dos fundos de pensão destacaram ainda repúdio “veemente” à decisão à decisão judicial “politicamente orientada e juridicamente descabida”, completando que serão utilizados “todos os meios legais” para que a liminar seja revogada. “Manifestamos todo apoio ao companheiro João Luiz Fukunaga e reafirmamos nosso princípio de que ninguém tem mais competência para administrar os recursos dos trabalhadores do que eles próprios. Exemplos recentes de gestão de especialistas do mercado reforçam essa nossa certeza”, completaram.

Fonte: Correio Brazilliense com Contraf-CUT


Previ busca ter mais voz nos conselhos de administração das empresas

Publicado em: 05/05/2023


Longe dos blocos de controle das empresas, a Previ, maior fundo de pensão do país, pretende ser um acionista minoritário mais atuante.

Nesta temporada de assembleias, a fundação dos funcionários do Banco do Brasil (BB) deu passos importantes para atingir esse objetivo, com a eleição de dois assentos no conselho de administração da Vale – o do atual presidente da Previ, João Fukunaga, e o de seu antecessor, Daniel Stieler, escolhido presidente do colegiado. Na Tupy, a diretora de planejamento do fundo de pensão, Paula Goto, foi eleita “chairwoman” (presidente do conselho), cargo raro entre mulheres no Brasil.

De acordo com números prévios, a Previ emplacou cerca de 80 nomes para os colegiados das companhias em que tem participação (entra titulares e suplentes dos conselhos de administração e fiscal) na temporada de assembleias de 2023. Um ano atrás, elegeu 63 indicados.

Em entrevista ao Valor, Fukunaga menciona a importância da renda variável como pagadora de dividendos para a fundação e como veículo para fomentar os princípios ambientais, sociais e de governança (ESG, na sigla em inglês, aos quais a Previ quer acrescentar um I, de integridade). Somente no maior plano, de benefício definido (Plano 1), os investimentos representam mais de R$ 70 bilhões. Além disso, há uma busca por maior diversidade de gênero e raça nos conselhos de administração.

Fonte: Capitólio

Isonomia entre homens e mulheres na Previ

Publicado em: 09/04/2023


A Justiça é um dos principais caminhos para os brasileiros buscarem reparação a eventuais danos que tenham sofrido, tanto na vida pessoal, quanto na profissional. Nas áreas cível e fazendária, milhares de ações são recebidas todos os dias. Faz parte do direito de todo cidadão.

Mas muitas vezes as ações judiciais trazem consequências indesejadas. Afinal, sempre existe o risco de perder e, até mesmo, de ter de devolver dinheiro em caso de derrota nos tribunais. Foi o que aconteceu na disputa sobre a cesta alimentação no Plano 1. Uma decisão do Superior Tribunal de Justiça considerou indevidos os pedidos de incorporação do auxílio aos benefícios pagos pela Previ. Mais de 4,7 mil assistidos ficaram sujeitos à restituição de valores à Entidade, com juros e correção a depender da decisão, referentes às tutelas antecipadas não confirmadas na sentença. Sem falar nos custos do processo.

Se o alvo da disputa é uma entidade fechada de previdência complementar, como a Previ, ainda existe outro risco: se uma conta precisa ser paga, ela será paga por todos que estão no plano de benefícios. Uma consequência que nem sempre é lembrada na hora em que a ação é protocolada.

Isonomia na concessão de benefícios

Recentemente, o Superior Tribunal Federal (STF) concedeu decisão favorável às associadas da Funcef. Isso porque um dos seus regulamentos prevê pagamento às mulheres em percentual menor em relação aos homens em caso de aposentadoria proporcional. E assim o STF firmou a seguinte tese: “É inconstitucional, por violação ao princípio da isonomia, cláusula de contrato de previdência complementar que, ao prever regras distintas entre homens e mulheres para cálculo e concessão de complementação de aposentadoria, estabelece valor inferior do benefício para as mulheres, tendo em conta o seu menor tempo de contribuição.” (Tema 452/STF).

É importante esclarecer que na Previ não há distinção de tratamento no cálculo e na concessão de benefícios entre homens e mulheres. Os regulamentos dos planos de benefícios administrados pela Previ sempre previram a aplicação da proporcionalidade pelo tempo de filiação do participante, não havendo qualquer diferenciação entre os sexos masculino e feminino.

No Plano 1, por exemplo, tanto as associadas quanto os associados devem atingir 30 anos de filiação para a aquisição da complementação integral de aposentadoria (benefício pleno). Se o pedido da concessão do benefício for feito antes disso, independente do sexo ou do tempo de vinculação ao INSS, será aplicada a proporcionalidade. Na Previ, as mulheres não recebem valor inferior aos homens.

Assim, é totalmente equivocada – e sem fundamentação regulamentar – a aplicação na Previ do entendimento para um caso específico de outra entidade de previdência complementar. Abordagens com falsas promessas devem ser criteriosamente analisadas para que sejam evitadas dívidas como as geradas nos casos envolvendo cesta alimentação.

O bom senso e o bem comum

Quando se entra na Justiça contra uma entidade que administra planos de benefícios de caráter mutualista, como a Previ, todos pagam a conta. Com isso estamos dizendo que quem entra na justiça contra uma EFPC age de má-fé? De forma alguma. Há participantes que entendem ter razão em seus pleitos quando decidem ingressar com uma ação. Mas há muitos que são apenas seduzidos pela chamada “indústria de processos” – e criam o potencial de gerar prejuízos individuais e coletivos.

Quando o participante ouvir a expressão “causa ganha, líquida e certa”, deve primeiro refletir se esse não é um canto de sereia. Supostos especialistas convencem muitas pessoas de boa-fé a entrarem com processos judiciais pedindo revisão dos valores de seu benefício com base em alegações diversas. Em muitos casos, o valor do benefício pode até diminuir, ao invés de aumentar.

A união faz a força

O mutualismo, uma forma de associação baseada na reciprocidade e na distribuição de riscos, pressupõe solidariedade entre os associados. Em certa medida, é similar a um condomínio, onde eventuais obras e benfeitorias são suportadas pelos condôminos. Mas, se um determinado condômino, por exemplo, entender que deve expandir sua área privativa, há duas possibilidades: ou ele avançará sobre a área de seu vizinho, ou terá de se valer da área comum do Condomínio. Isso seria justo ou razoável?

Em um plano de benefícios como o Plano 1 não é muito diferente disso. O regulamento tem o caráter mutualista de um contrato firmado entre milhares de pessoas, com direitos e obrigações. Cabe à Previ administrar o patrimônio formado por essas pessoas e garantir a correta aplicação do regulamento e da legislação vigente.

O “princípio mutualista” consagra a ideia de patrimônio coletivo. E é justamente esse patrimônio que é afetado por demandas judiciais infundadas. A falta de razoabilidade de algumas ações que atacam o contrato previdenciário, ou seja, o conjunto das regras aprovadas em todos os níveis, pode ser um tiro no pé do próprio participante, ou no de seus vizinhos.

É a união dos esforços de cada associado o diferencial da Previ. A força do mútuo produz os melhores resultados para a coletividade, tornando os planos, produtos e serviços da Entidade mais eficientes, seguros e sustentáveis.

Vale destacar que o Plano 1 se encontra em equilíbrio atuarial, sendo que quaisquer desvios em relação ao que está estabelecido no regulamento, como a correta execução do plano de custeio e o pagamento dos benefícios conforme previsto, são passíveis de provocar desequilíbrios, déficits e necessidade de plano de equacionamento com a instituição de contribuições extraordinárias a serem pagas por todos os associados do Plano e pelo Patrocinador.

Despesas e eventuais condenações são divididas entre participantes

Em função do caráter solidário do Plano 1, o ganho judicial individual, na verdade, representa perda para o conjunto de participantes, na medida em que as reservas do Plano não preveem esse tipo de custeio. Ou seja, pelo princípio do mutualismo, mesmo quem não tem processo contra a Previ acaba pagando pelas despesas e condenações decorrentes das ações dos demais.

Diferentemente de processos originados por reclamatórias trabalhistas, ações judiciais envolvendo assuntos estritamente relacionados à aplicação do regulamento do plano, ditas de cunho previdencial, não comportam eventual negociação com o Patrocinador BB sobre a responsabilidade dos custos gerados. O impacto é integralmente assumido pelo Plano de Benefícios. Se esse impacto provocar algum desequilíbrio no plano e houver necessidade de equacionamento, as contribuições extraordinárias serão pagas pelo Patrocinador e pelos associados.

É bom ressaltar que o mero ajuizamento de uma demanda contra a Previ, independentemente do seu resultado, já implica elevados custos para a entidade, seja com o pagamento de honorários advocatícios aos profissionais contratados para a defesa dos seus interesses, seja com o aumento de despesas administrativas e judiciais.

Em casos individuais, o impacto financeiro e atuarial pode parecer irrelevante perante a movimentação financeira da Entidade e as reservas do Plano. Quem olha só para o patrimônio do Plano 1, pode achar que há dinheiro de sobra e que, portanto, “não custa nada” pagar benefícios maiores. O Plano 1 não tem dinheiro sobrando. Todos os recursos acumulados e rentabilizados são necessários para pagar benefícios previstos no Regulamento por toda a vida dos assistidos, o que representa muitos anos de pagamento pela frente.

Os ativos, que hoje somam cerca de R$ 224 bilhões, serão integralmente consumidos nas próximas décadas com o pagamento normal dos benefícios. Atualmente, a Previ desembolsa mais de R$ 15 bilhões por ano com o pagamento de benefícios. Esse montante crescerá e atingirá seu nível máximo nesta e na próxima década, com o aumento do número de aposentados. Depois, irá diminuir gradualmente até não termos mais beneficiários e nem recursos no Plano 1, que então se extinguirá. Nos últimos anos, com o aumento da longevidade, o prazo final do fluxo de pagamento de benefícios do Plano 1 tem aumentado.

Cabe à Previ fazer a gestão do patrimônio dos seus participantes e dos recursos que se destinam ao pagamento vitalício dos benefícios. Se o Plano perde, se são concedidos valores não previstos no regulamento conforme custeio e contribuições estabelecidos, todos os participantes de alguma forma perdem. Se por uma decisão da Justiça um participante ganha direito a um aumento em seu benefício, não amparado por suas contribuições, alguém tem que pagar essa conta. E quem paga são todos os participantes.

Fonte: Previ


O alerta de um ex-diretor da Previ aos participantes do fundo

Publicado em: 17/03/2023


Abalados por denúncias, má administração e uso político, alguns dos maiores fundos de pensão ligados a estatais passaram nos últimos anos por um aperfeiçoamento das regras estatutárias para a seleção de seus cargos de direção.
Foi o caso de Funcef, Petros e Postalis, que hoje compõem suas diretorias selecionando no mercado executivos experientes e com sólida formação.

Na Previ, no entanto, não é assim. “A Previ continua com esse modelo medíocre, de usar funcionários eleitos, a maioria deles vindos de movimentos sindicais, e indicados pelo banco,” Nélio Lima, um ex-diretor do fundo de pensão, disse ao Brazil Journal. “Isso para gerir o maior patrimônio da América do Sul em termos de fundo de pensão. É realmente um absurdo.”

Esse “absurdo”, afirma Nélio, culminou agora com a nomeação do sindicalista João Luiz Fukunaga, escriturário sem experiência em cargos de comando do BB, para assumir a presidência do maior fundo de pensão do País, com um patrimônio de R$ 250 bilhões.

Um dos críticos mais vocais da indicação de Fukunaga, Nélio diz abertamente o que outros antigos diretores comentam nos bastidores. Nélio foi diretor do Banco do Brasil e da BB Asset. Na Previ, permaneceu por 8 anos, primeiro como diretor e depois como integrante do conselho deliberativo.

Em uma carta endereçada ao conselho do BB, Nélio pede a reavaliação da indicação de Fukunaga, com o “objetivo de averiguar suposta prática de favorecimento, inobservância de princípios que devem governar os atos de dirigentes de empresas públicas e a defesa dos interesses econômicos da Previ, de seus participantes, do Banco do Brasil, da União e seus contribuintes”.

O ex-diretor encaminhou também uma representação ao Tribunal de Contas da União (TCU) e pediu esclarecimentos à Previc, a agência regulatória dos fundos de pensão, sobre as credenciais apresentadas pelo novo presidente e a sua aprovação em rito sumário. “Estou questionando a competência, a qualificação para assumir o cargo,” diz Nélio. “Onde elas estão demonstradas? Com base em que foi aprovado em 24 horas?”

Pelas normas da Previc, o cargo exige “comprovada experiência de, no mínimo, três anos no exercício de atividades nas áreas financeira, administrativa, contábil, jurídica, de fiscalização, de atuária, de previdência ou de auditoria, nos termos da legislação aplicável”.

Fukunaga, de 39 anos, é formado em história e não há indicação de que tenha estudado finanças ou assuntos previdenciários. Entrou no BB em 2008 como escriturário e desde 2012 vinha ocupando cargos na diretoria do Sindicato dos Bancários de São Paulo.

Para Nélio, o Banco do Brasil deveria ao menos seguir os critérios que balizam a escolha de seus diretores ao indicar o presidente da Previ. São exigências como ter exercido cargos gerenciais em instituições financeiras ou cargos relevantes na administração pública. “Se a direção do BB indicou o presidente para ser o seu representante na Previ, o banco deveria escolher alguém com as qualificações de seus próprios diretores,” argumenta. “Por que seria diferente?”

Na entrevista abaixo, Nélio comenta por que a governança da Previ ficou ultrapassada em relação a outros fundos de pensão e quais os riscos para os associados.

Sempre há influência política nas indicações para a direção da Previ. O que é diferente no caso da nomeação de João Fukunaga?

Em 1997, o Banco do Brasil fez um grande acordo com a Previ para que o fundo de pensão assumisse a responsabilidade pelo pagamento de benefícios a funcionários que ainda não haviam aderido ao plano. Nessa negociação, o banco passou a responsabilidade da administração financeira para o fundo e criou a gestão paritária na Previ, onde três diretorias seriam indicadas pelo patrocinador, o Banco do Brasil, e três diretores seriam eleitos pelo corpo de associados. Esse é o modelo que existe até hoje.

A direção do Banco do Brasil indica o presidente e os diretores de investimentos e participações. As outras três diretorias são ocupadas por representantes eleitos pelos associados. Tradicionalmente, os indicados pelo BB quase sempre foram profissionais de cargos elevados no banco, com grande qualificação e experiência. Nunca vimos alguém com pouco mais de dez anos de banco, sem ter passado por cargos de gerência. Fukunaga não tem experiência nenhuma, basta olhar o currículo dele. Foi auditor sindical, cuja função é ficar avaliando as informações do banco para justificar o reajuste salarial proposto.

O Fukunaga cumpre as exigências da Previc?

Não sei como ficaram comprovados os três anos de experiência dele na área, mas é algo que acaba sendo bastante subjetivo. Ficamos na mão do órgão regulador. A certificação requerida também não é algo tão fácil. Precisa ter conhecimento atuarial, de regras de previdência. Como ele conseguiu isso em 72 horas? Não ficou claro para mim.

Até o momento não apresentaram nenhum certificado. Entrei com o requerimento na Previc, por meio da Lei de Acesso à Informação, pedindo justamente vistas do processo de habilitação dele. Quero saber quais são os documentos que compuseram o processo, com base em quê foi apurada a experiência de três anos. Não me deram a resposta até agora.

Estamos vendo um discurso coordenado dos três envolvidos, o Banco do Brasil, a Previ e a Previc, dizendo que o novo presidente cumpre as exigências.

O senhor afirma na sua representação que a governança da Previ ficou ultrapassada. Por quê?

Os fundos de pensão que sofreram com gestões equivocadas nos anos passados têm hoje uma governança melhor, como direção profissionalizada. A Caixa acabar de fazer um edital para a seleção do novo presidente da Funcef e de outros diretores e, pela primeira vez, foi aberto para executivos do mercado. Os interessados precisam atender aos requisitos de experiência na área. O Petros tem uma direção toda composta por gente selecionada no mercado. O Postalis também investiu na profissionalização.

Enquanto isso, a Previ continua com esse modelo medíocre, de continuar usando os funcionários eleitos, a maioria deles oriundos de movimentos sindicais, e outros três indicados pelo banco – isso para gerir o maior patrimônio da América do Sul em termos de fundo de pensão! É realmente um absurdo. Estou questionando a competência e a qualificação para assumir o cargo. Onde elas estão demonstradas? Com base em quê foi aprovado em 24 horas?

Existe alguma discussão sobre atualizar a governança da Previ?

A Previ não quer mexer na governança. É um tabu. O Banco do Brasil tem o voto de qualidade deliberativo. Mas se o patrocinador quiser fazer mudanças estatutárias vai ter grito. Os sindicatos vão gritar porque vão dizer que é um direito deles. Mas o mundo mudou, as coisas se tornaram mais complexas, mais difíceis de administrar, com maior volume de recursos, novos ativos no mercado. É preciso mais especialização.

Se a direção do BB indicou o presidente para ser o seu representante na Previ, o banco deveria escolher alguém com as qualificações de seus próprios diretores. Por que seria diferente? Então quando alguém fala que o presidente da Previ não precisa de predicados como gestor, porque o cinturão que está em volta vai ajudar, vai dar suporte, não é bem assim.

O corpo técnico da Previ blinda o fundo contra decisões políticas?

O corpo técnico pode até tentar, mas dificilmente vão dizer não para a orientação de cima. Dificilmente o cara consegue virar. É um voto de seis. São seis pessoas que votam no comitê, são decisões aprovadas por maioria.

Quando existem diretores de carreira do banco não ligados ao sindicalismo, então existe alguma oposição dentro do comitê. Eles sentem o peso da responsabilidade. Há contraponto nos órgãos decisórios. Os gatos não ficam todos pardos. Mas quando já existem três de uma mesma origem e colocam mais um, não importa se de um lado ou de outro, aí o que importa é ter alguém com qualificação e competência para o cargo.

Qual o risco para os associados?

A Previ não é um banco de investimento, é um fundo de pensão. Essa visão de banco de investimento aconteceu anos passados, décadas atrás, e terminou com um monte de investimento no buraco. O hospital Umberto Primo em São Paulo, o Hopi Hari, a Costa do Sauípe… Houve muitas coisas erradas. Em gestões mais recentes, houve o investimento na Sete Brasil.

Agora a empresa que foi criada para o projeto do trem-bala vai sair a mercado à procura de investidores, inclusive os fundos de pensão. Amanhã a Previ entra em um negócio desse e qual a justificativa?

Indicado ao comando da Previ, João Fukunaga é aprovado para o cargo sob críticas

Publicado em: 03/03/2023


A indicação de João Fukunaga para a presidência da Previ, o fundo de previdência dos funcionários do Banco do Brasil, foi aprovada pela Superintendência Nacional de Previdência Complementar (Previc) na última segunda-feira, mas sob questionamentos de aposentados do banco. As críticas são de que Fukunaga não cumpriria critérios técnicos necessários para ocupar o cargo. Na cadeira, ele será responsável por administrar um dos maiores fundos de pensão da América Latina, com mais de R$ 240 bilhões em ativos.

Em carta que circulou em grupos de aposentados do banco, a que o Broadcast teve acesso, associados dirigiram-se à Previc, órgão do governo federal que regula o segmento de previdência privada, para manifestar “inconformidade” com a indicação, divulgada na sexta-feira, 24, e para pedir que a nomeação não fosse aceita.

Para associados, falta experiência a Fukunaga

“Uma vez que o indicado não detém experiência nem conhecimento técnico para a função, sendo, no momento atual, Secretário de Organização e Suporte Administrativo do Sindicato dos Bancários de São Paulo, tendo a formação de Mestre em História, somos levados a concluir que a indicação ateve-se apenas a conexões políticas”, diz o texto.

Procurada, a Previ informou que o processo de indicação seguiu as normas da Previc, e que ele cumpriu todos os requisitos para receber o atestado. “O Banco do Brasil indicou Fukunaga em 24/2. Na mesma data, o Conselho Deliberativo da Previ aprovou a indicação do patrocinador, conforme previsto no Estatuto. A indicação e aprovação do nome de João Luiz passou por todo o processo de governança do BB, da Previ e da Previc”, disse a entidade.

Novo presidente é funcionário do BB desde 2008

Fukunaga foi indicado para suceder Daniel Stieler. Ele é funcionário do BB desde 2008, e atualmente, é secretário de organização e suporte administrativo do Sindicato dos Bancários de São Paulo, Osasco e Região. As críticas afirmam que ele não cumpriria a exigência, prevista em resolução da Previc para dirigentes de fundos de pensão, de experiência profissional de ao menos três anos em atividades nas áreas financeira, administrativa, contábil, jurídica, de fiscalização ou de auditoria.

A Previ tem gestão compartilhada. Dos seis membros da diretoria, três são indicados pelo BB, e outros três, pelos participantes. Além do presidente, o banco indica o diretor de investimentos e o de participações, enquanto os associados elegem os diretores de seguridade, de planejamento e de administração.

Temor é de interferência na política de investimentos da Previ

Um dos temores dos associados é de que a indicação interfira na política de investimentos da Previ. “Se uma política de governo atropela os fundamentos que alicerçam a própria existência de um fundo de pensão, que é o compromisso com a saúde financeira para garantir os rendimentos de dezenas de milhares de aposentados, não pode ser uma política de governo”, diz o presidente da Associação Nacional dos Funcionários do Banco do Brasil, Augusto de Carvalho.

Em governos anteriores do PT, fundos de pensão ligados a estatais, entre eles a Previ, fizeram investimentos que depois deram errado, como o da Sete Brasil, criada em 2010 para desenvolver sondas para a Petrobras, mas que pediu recuperação judicial em 2016, após a operação Lava Jato. Nesse caso, a Previ foi à Justiça para buscar ressarcimento pelas perdas.

“Defesa dos bancários e seus fundos de pensão são prioridade”

Em manifestação enviada por meio do Sindicato dos Bancários, Fukunaga afirmou que tem trajetória de defesa dos funcionários do BB, dos associados da Previ e dos trabalhadores. “A defesa dos direitos dos bancários e seus fundos de pensão são prioritários e a luta tem sido constante nos últimos anos”, diz ele.

O BB informou, em nota, que a indicação “foi aprovada pelos ritos de governança do BB e da Previ, atendendo a todas as exigências previstas nos processos de Elegibilidade de ambas instituições”, e que foi aprovada pela Previc.

Fonte: Estadão

Previ a mil por hora: IPOs e Tesouro IPCA estão no radar

Publicado em: 05/08/2021


A Previ, maior fundo de pensão do país, com cerca de R$ 244 bilhões em ativos sob gestão, tem tido uma postura bastante proativa nos mercados em 2021.

Frente às diversas oportunidades que tem identificado, tanto na renda fixa quanto na Bolsa, a Entidade Fechada de Previdência Complementar (EFPC), criada em 1904 para garantir o benefício da previdência aos funcionários do Banco do Brasil, tem ido às compras.

Só neste ano, o fundo já aproveitou para adquirir cerca de R$ 22 bilhões em títulos públicos indexados à inflação (Tesouro IPCA+) de longo prazo, com vencimentos em 2045, 2050 e 2055 principalmente. E com apetite por prazos ainda maiores, como 2060, de papéis que (ainda) não estão disponíveis.

Também na renda fixa, a Previ acompanha com atenção à tramitação de projeto de lei no Congresso que trata da criação de uma modalidade de debênture de infraestrutura que tem como objetivo atrair recursos de grandes fundos de pensão para financiar projetos de longo prazo no setor.

Já na renda variável, o fundo de pensão tem trabalhado para identificar as melhores oportunidades na Bolsa, principalmente tirando proveito do aquecido momento para ofertas públicas iniciais de ações (IPOs) e secundárias (follow-on).

Caixa Seguridade, Companhia Brasileira de Alumínio (CBA) e Petrobras Distribuidora estão entre algumas das ações adquiridas pela Previ em ofertas recentes.

“Temos participado bastante de IPOs, com entradas pontuais em empresas nas quais enxergamos possibilidades de alto crescimento, em setores que ajudam a diversificar a carteira”, afirmou Marcelo Wagner, diretor de investimentos da Previ, em entrevista ao InfoMoney.

Ao mesmo tempo que tem agregado setores complementares ao portfólio, contudo, a EFPC tem aproveitado os níveis elevados em que têm oscilado o Ibovespa para diminuir posições carregadas na carteira de renda variável há tempos.
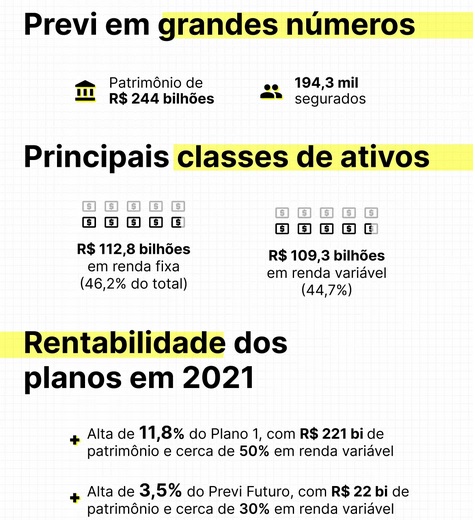
Novidades na Bolsa

A Previ tem dois grandes planos de benefício sob administração. No maior deles, o Plano 1, com R$ 221 bilhões de patrimônio, sendo cerca da metade em renda variável, a valorização da carteira de investimentos foi de aproximadamente 11,8% no ano, até maio.

A rentabilidade ficou bem acima dos 5,3% correspondentes à meta atuarial do período, taxa de retorno que as entidades perseguem para manter a solvência no longo prazo.

O resultado também contribuiu para a evolução do superávit do plano, que era de R$ 14 bilhões no fim de 2020 e chegou aos R$ 25 bilhões em maio.

No caso do plano Previ Futuro, em fase de formação da reserva, com R$ 22,2 bilhões de patrimônio e cerca de 30% em renda variável, o ganho do portfólio ficou em 3,5%.

Segundo o diretor de investimentos, frente ao crescimento esperado para o patrimônio do Previ Futuro, que deve alcançar R$ 50 bilhões em 2026, será preciso aumentar a alocação em renda variável, de modo a manter o retorno esperado condizente com as necessidades dos participantes.

Desde meados de setembro de 2020, quando passou a olhar com mais atenção para as ofertas de ações, a entidade aportou cerca de R$ 1,5 bilhão em investimentos na estratégia. Rede D´Or, Petz, Quero-Quero e Grupo Mateus, além do follow-on da Rumo, estiveram entre as operações ocorridas no ano passado com participação da Previ.

Wagner afirma que continua atento às oportunidades, até por ainda enxergar perspectivas positivas para o desempenho das ações.

“Diria que estamos conservadoramente otimistas. Por um lado, ainda continuam algumas preocupações, como as questões fiscais, as reformas, o desemprego elevado. Por outro lado, acredito que estamos vendo uma luz no fim do túnel em relação à Covid-19 e devemos entrar em um período de normalização”, diz Marcelo Wagner, diretor de investimentos da Previ.

Em meio à forte retomada das grandes economias globais, a exposição às commodities tem gerado contribuição importante para os retornos, acrescenta o diretor. “Várias empresas em nossa carteira, entre elas a Vale, têm se beneficiado bastante da aceleração do crescimento global.” Petrobras, JBS e Suzano também estão entre as ações de commodities na carteira da Previ.

Vendas de ações

O dirigente diz que também tem reduzido, e até zerado em alguns casos, posições que o fundo de pensão carrega já há bastante tempo na carteira de renda variável, principalmente do Plano 1.

Desde 2018, foram cerca de R$ 35 bilhões em vendas, de um grupo formado por 29 ações. Entre as mais recentes, no fim de maio, a Previ se desfez, em leilão na B3, de cerca de um terço de suas posições na BRF, empresa da qual é acionista desde os anos 1990. Com o negócio, em que a Marfrig atuou na ponta compradora, a participação do Plano 1 no frigorífico foi reduzida de 9% para 6%, gerando um volume de R$ 650 milhões.

Wagner explica que o valor vem sendo revertido às compras de títulos públicos de longo prazo, reforçando o processo de redução da renda variável e aumento da alocação em renda fixa, no Plano 1.

Só em 2021, a Previ já comprou quase R$ 22 bilhões em títulos públicos indexados à inflação de mais longo prazo. O diretor afirma que o movimento aumenta a estabilidade e reduz o risco para o plano, já em uma fase bem mais madura de seu ciclo de vida que o Previ Futuro, com quase a totalidade (97%) de seus associados em fase de gozo do benefício.

Além do dinheiro obtido com as vendas na Bolsa, há outras fontes de recursos que sustentam as compras de títulos públicos, como os vencimentos de papéis na carteira e o pagamento de dividendos das investidas.

Tesouro IPCA+ 2060

Segundo o dirigente, a entidade deve pagar benefícios até 2096, considerando apenas os participantes do Plano 1, já fechado para novas entradas desde 1998. Desde então, os novos segurados têm como opção o Previ Futuro.

Por isso, quando compra títulos públicos indexados ao IPCA, o foco da Previ está voltado principalmente para os maiores vértices disponibilizados pelo Tesouro, como 2050 e 2055, de modo a buscar o melhor casamento possível entre os prazos de ativos e passivos.

Wagner confessa que, frente aos compromissos de longuíssimo prazo, se existissem no mercado títulos públicos de prazos até maiores do que os atuais, o fundo de pensão provavelmente seria um comprador em potencial.

Tanto que conversas têm sido mantidas junto ao corpo técnico do Tesouro Nacional, de forma a tentar viabilizar a criação de um novo título público de longo prazo indexado à inflação.

A ideia que tem sido discutida, ainda em estágio inicial, trata da criação de um papel Tesouro IPCA+ com vencimento em 2060, diz Wagner. “Já demonstramos ao Tesouro que temos interesse por títulos públicos indexados ao IPCA mais longos, uma vez que vamos pagar aposentadorias por mais 75 anos só no Plano 1.” Procurado, o Tesouro não respondeu sobre a proposta até o fechamento da matéria.

Nova debênture

Wagner afirma ainda que tem acompanhado com especial atenção, no universo de crédito privado, as discussões em curso no Congresso que tratam da criação de uma debênture incentivada de infraestrutura.

Pela proposta aprovada recentemente pela Câmara, em vez de ser direcionado para o investidor pessoa física, o benefício tributário da nova debênture passaria para a empresa emissora, que poderia descontar o valor do lucro tributável.

A expectativa é que, dessa forma, a empresa ofereça uma rentabilidade mais atraente em comparação com os prêmios dos títulos públicos e das debêntures voltadas para o investidor pessoa física, atraindo recursos de fundos de pensão para o financiamento à infraestrutura em áreas como energia, logística, saneamento e telecom.

“A nova debênture já está no nosso radar desde o momento em que se iniciaram as discussões a respeito dessa modalidade”, afirma Wagner. Ele acrescenta que, caso a criação seja aprovada, a tendência é que a Previ acompanhe ainda como mera espectadora as primeiras emissões, para avaliar se as taxas oferecidas pelas empresas vão, de fato, sair em níveis considerados convidativos.

Fonte: Infomoney
 

Conselho da Previ aprova indicação de Daniel Stieler como novo presidente

Publicado em: 11/06/2021


O conselho deliberativo da Previ, fundo de pensão dos funcionários do Banco do Brasil, aprovou nesta quarta-feira, 9, a indicação do contador Daniel André Stieler como novo presidente da entidade, como antecipou o Broadcast.

Indicado pelo Banco do Brasil, Stieler aguarda agora atestado de habilitação de dirigente da Previc, que regula o setor de previdência complementar fechada, para assumir o cargo.

O executivo, de 56 anos, vai suceder o até então presidente da Previ, José Maurício Coelho, que apresentou carta de renúncia no fim de maio e deixará a função nesta sexta-feira, 11. Stieler estava, até então, no comando da Economus (fundação da antiga Nossa Caixa). Também foi diretor de controladoria do BB, além de ter atuado como conselheiro fiscal da Previ.

Graduado em Ciências Contábeis pela Universidade Federal de Santa Maria (RS), Stieler possui pós-graduações em Administração Financeira e Auditoria, ambas pela Fundação Getúlio Vargas (FGV), além de MBA em Contabilidade pela Universidade de São Paulo (USP). Participou de cursos de Governança no Brasil e no exterior e possui certificações no ICSS, com ênfase em Administração, e no IBGC, para conselheiro fiscal.

A troca ocorre após a mudança de comando no BB em abril, com a chegada de Fausto de Andrade Ribeiro no lugar de André Brandão. A substituição do presidente da Previ tem sido comum em movimentos de mudança no comando do banco patrocinador.

Desta forma, a saída de Brandão foi um dos motivos para a carta de renúncia antecipada de Coelho, cujo mandato se encerraria em maio de 2022.

Uma outra versão sobre a saída de Coelho, que não exclui a versão anterior, tem relação com a repercussão da venda de ações que a Previ detinha na BRF, operação que teria permitido à concorrente Marfrig elevar sua participação na companhia para 24%.

O nome de Stieler tem sido bem recebido por funcionários do Banco do Brasil, sobretudo por seu histórico dentro da instituição. Preocupações com a troca de comando na entidade, porém, são comuns.

Nesta quarta-feira, durante live de apresentação dos resultados do fundo de pensão referente a abril, um associado questionou a Previ sobre os motivos de o BB ter “forçado a saída” do atual presidente.

Diretor de Administração da Previ, Márcio de Souza afirmou que não caberia comentar “o que ocorre no âmbito do patrocinador e do que ocorre no governo”. Ele acrescentou que a Previ construiu, desde a década de 90, um modelo de governança que prevê decisões colegiadas em diferentes níveis.

“A governança da Previ não depende somente de uma pessoa. Ela está vinculada a todo um sistema de gestão colegiado que protege a entidade e seus associados”, disse Souza.

Desempenho

Durante a apresentação de resultados nesta quarta-feira, a Previ fez um balanço sobre o processo de rebalanceamento de sua carteira, com a troca de investimentos em renda variável por títulos de renda fixa de longo prazo.

Desde 2018, o Plano 1 da entidade vendeu ações de 28 empresas e reduziu em mais de R$ 35 bilhões sua exposição à renda variável. Os ativos totais do Plano 1 somavam R$ 222 bilhões até 30 de abril.

“O objetivo é aumentar a segurança do plano sem comprometer a liquidez do pagamento de benefícios”, disse Marcelo Wagner, diretor de Investimentos.

Além disso, o Plano 1 alcançou um superávit acumulado de R$ 21,65 bilhões nos quatro primeiros meses deste ano. A rentabilidade até abril era de 7,29%, quase o dobro da meta atuarial no período (3,94%).

O Previ Futuro, que tinha sido mais afetado pela volatilidade do mercado no primeiro trimestre, também teve desempenho positivo em abril, com a reversão do resultado negativo. A rentabilidade acumulada do plano é de 1,07%.

Fonte: Infomoney


Novo presidente do BB trocará comando do poderoso fundo de pensão do banco

Publicado em: 22/04/2021


O novo presidente do Banco do Brasil, Fausto Ribeiro, não vai se ater às mudanças que já está promovendo nas lideranças do banco. Ele também vai mudar o comando da Previ, o poderoso fundo de pensão dos funcionários do BB que tem 220 bilhões de reais sob sua administração.

O atual presidente do fundo, José Maurício Pereira Coelho, que foi indicado ainda na gestão Paulo Caffarelli/Michel Temer, deve deixar o cargo em breve sob a justificativa de que vai se aposentar do banco. O diretor de participações, Denísio Liberato, deve assumir interinamente e eventualmente poderá ser confirmado no cargo.

Apesar de estar há pouco tempo na administração da Previ, Liberato seria o primeiro negro a assumir a presidência do fundo. O movimento também deve afetar a Vale já que José Maurício é hoje presidente do conselho de administração da empresa, como membro indicado pela Previ.

Fonte: Veja


Trabalhadores da ativa e aposentados podem participar do relatório anual da Previ

Publicado em: 05/11/2020


Até a quarta-feira 11, os trabalhadores do Banco do Brasil, da ativa e aposentados, podem ajudar a construir o Relatório Anual e de Sustentabilidade da Previ, que será publicado em 2021. Para isso, devem CLICAR AQUI e responder ao questionário, o que não leva mais do que cinco minutos.

O objetivo da consulta é aprimorar a gestão de sustentabilidade da entidade e a percepção da Previ quanto às expectativas e prioridades dos seus participantes.

“É muito importante a participação de todos, da ativa e aposentados, para que o relatório anual apresente os temas de nosso maior interesse de forma aprofundada, atendendo assim às expectativas dos associados”, enfatiza Davi Basso, conselheiro Consultivo do Plano Previ Futuro, dirigente do Sindicato e bancário do BB.

“A consulta aproxima o participante da entidade, dando voz aos seus anseios e prioridades em relação à gestão. A participação de todos é fundamental para a construção de uma Previ cada vez melhor”, acrescenta Ernesto Izumi, conselheiro Deliberativo da Previ, diretor do Sindicato e bancário do BB.
Relatório Anual

Desde 2011 publicado de forma integrada, o Relatório Anual e de Sustentabilidade da Previ utiliza a metodologia Global Reporting Initiative (GRI), com padrões de nível internacional para indicadores de desempenho corporativo.

O relatório traz informações sobre o desempenho financeiro e socioambiental da Previ, resume o posicionamento da Previ no mercado de previdência complementar, aborda estratégias executadas, explica as decisões de investimento de maior relevância e traz um panorama dos planos de benefícios.

Fonte: Sindicato dos Bancários e Financiários de São Paulo, Osasco e Região

Previ, maior fundo de pensão do país, mira IPOs e aposta em negócios sustentáveis

Publicado em: 06/08/2020


Com um patrimônio de R$ 195,8 bilhões, a Previ, maior fundo de pensão do País, iniciou o segundo semestre retomando os planos de diversificar seu portfólio e mirando oportunidades na Bolsa, em especial a nova leva de ofertas iniciais de ações no horizonte pós-pandemia.

Um dos mais relevantes investidores institucionais brasileiros, a entidade vê com bons olhos a movimentação de seus pares globais na busca por um maior compromisso de empresas e governos com a sustentabilidade. Acionista de grupos como Vale e Petrobras, a Previ tem preferido a estratégia de estimular a adoção de melhores práticas nas empresas em que investe em lugar de excluir setores ou empresas de sua carteira.

“A forma mais efetiva de criar valor é incentivar que a companhia melhore, independentemente do estágio em que esteja (em termos de práticas ASG – ambientais, sociais e de governança). Na nossa visão deixar de investir numa empresa pode não ser a melhor forma”, disse o presidente da Previ, José Maurício Coelho, em entrevista ao Estadão/Broadcast.

O entendimento da Previ é que pode influenciar a construção de negócios sustentáveis no longo prazo, seja via participação em conselhos ou pelo canal direto como acionista. “Se conseguir fazer a empresa emitir 10% menos carbono ajudo o mundo. Não sei se ajudaria tanto se vendesse minhas ações”, diz, destacando que não há “certo ou errado”, mas estratégias distintas.

O movimento de fundos estrangeiros trilionários limando empresas de seus portfólios alegando violação ambiental ou a direitos humanos vem crescendo. A prática já atingiu brasileiras como a empresa de alimentos JBS, retirada da carteira do norte-europeu Nordea, e Vale e Eletrobras, excluídas pelo fundo soberano da Noruega.

Signatária fundadora do programa global Princípios para o Investimento Responsável (PRI), a Previ entende que levar em conta critérios ASG é relevante para manter a governança fortalecida em períodos de incerteza e se tornou ainda mais essencial frente aos impactos da covid-19.

Em meio à crise, o fundo dos funcionários do Banco do Brasil fechou o primeiro semestre com déficit acumulado de R$ 10,7 bilhões em seu maior plano, o de benefício definido. A perda de 4,76% no período reflete o “cenário devastador na economia”, mas significou melhora ante o primeiro trimestre, quando amargou resultado negativo de R$ 23,6 bilhões.

A Previ conseguiu passar pelo auge da crise sem vender ativos abaixo do preço justo e recuperou R$ 12,9 bilhões no segundo trimestre, na esteira da volta da Bolsa aos níveis pré-pandemia. Agora mira de novo o mercado de ações, incluindo a nova leva de IPOs que se desenha.

A ideia é seguir com a política de desconcentração da carteira de ações, que hoje tem 87% de seu valor em 12 companhias. “Vamos avaliar oportunidades de operações de mercado no semestre, principalmente IPOs. A estratégia é privilegiar empresas bastante líquidas e participações pequenas, em torno de 5%, sem participar de blocos de controle”, diz.

O presidente da Previ admite retomar o programa de diversificação do portfólio, suspenso diante do cenário de incerteza. O plano prevê a alocação de R$ 4,8 bi em fundos imobiliários, multimercados e investimentos no exterior. Hoje 90% do portfólio está em renda fixa (46,07%) e variável (43,82%).

Na visão de Coelho o pior momento da crise passou, e o resultado de julho tende a ser o melhor do ano. A partir daí, porém, a recuperação dos mercados assumirá ritmo mais lento, ainda sofrendo com a volatilidade.

Fonte: Seu Dinheiro (com informações do Estadão)