BB apresenta redação de cláusulas do acordo e negociação salarial continua

Publicado em: 24/08/2018

Em face da extensa duração da negociação com a Fenaban, que tomou toda a quinta-feira 23, a negociação entre a Comissão de Empresa dos Funcionários do BB e representantes do banco público será retomada na sexta-feira 24. Até o fechamento desta edição, o banco havia apresentado a redação de diversas cláusulas que ainda estavam em negociação e essas foram debatidas pela Comissão de Empresa.

Ciclos de avaliação para descomissionamento por desempenho

Um grande avanço na mesa de negociação, conquistado nesta rodada, foi a manutenção da cláusula do Acordo Coletivo que garante a observação de três ciclos avaliatórios consecutivos de GDP com desempenhos insatisfatórios, para efeito de descomissionamento.

O banco havia anunciado a retirada desta cláusula do acordo desde as primeiras rodadas de negociação. Nas assembleias do dia 8 de agosto, os funcionários debateram e rejeitaram a retirada da proteção do Acordo Coletivo de Trabalho (ACT)

Intervalo de almoço e lanche

O banco apresentou a proposta de implementação do intervalo de almoço para os funcionários de seis horas e de oito horas.

Os funcionários com jornada de oito horas poderão ter o horário de almoço reduzido para 30 minutos se for do interesse do funcionário, no ponto eletrônico. Também os funcionários de seis horas poderão, pela proposta, ampliar o intervalo para até 30 minutos. Neste caso, mesmo o intervalo de 15 minutos deverá ser obrigatoriamente registrado no ponto eletrônico.

A Comissão de Empresa informou ao banco que em visitas às diversas unidades em todo o Brasil houve uma percepção diferente dos diversos públicos, tendo uma aceitação maior dos funcionários de oito horas.

Os funcionários de seis horas têm percepção diferente, uma vez que em vários locais, com o fim das cantinas e prédios muito grandes, acaba sendo uma perda de alguns minutos para os locais de lanche.

A proposta da Comissão de Empresa é que seja colocado no acordo de 2018 a possibilidade de redução do intervalo apenas para os funcionários de oito horas, que efetivamente tem obrigatoriedade de registro de intervalo atualmente. A comissão ainda fez algumas ressalvas, para que não haja obrigação de redução de intervalo sem a vontade ou combinação com o funcionário.

Banco de horas

Foi apresentada uma proposta para banco de horas, retornando esta cláusula ao Acordo Coletivo, com as seguintes características: duração de seis meses para compensação com folgas, sendo um dia acumulado para um dia folgado e, caso a compensação não aconteça em até seis meses, o saldo de horas será convertido em espécie e pago no mês subsequente com o devido adicional de hora extra, ou seja, uma hora e meia.

Parcelamento de férias

Os representantes dos funcionários solicitaram ao banco que o parcelamento de férias em três períodos seja clausulado no ACT, permitindo que um dos intervalos seja de, no mínimo, 12 dias e não 14 dias como está na lei. A Comissão de Empresa afirma que na nova lei trabalhista, que retirou direitos, mesmo o parcelamento de férias traz prejuízo aos funcionários, uma vez que, com 14 dias, as empresas sempre ganharão um final de semana ou dois dias dos funcionários, que, no parcelamento anterior, não acontecia. O banco negou reduzir o período para 12 dias e este intervalo não entrará no acordo, já que pode ser implantado diretamente.

Bancos propõem reajuste insuficiente, com retirada de direitos

Para Wagner Nascimento, coordenador da Comissão de Empresa dos Funcionários do BB, comissão essa que assessora o Comando Nacional, desde os encontros regionais da categoria, Congresso Nacional do Funcionários do BB e a Conferência Nacional do Bancários, os bancários e bancárias do BB sinalizaram claramente que não querem a retirada de direitos e reinvidicam aumento real. “O que temos feito até o momento é um esforço enorme na nossa negociação para garantia dos direitos dos funcionários, dada toda a ameaça que a nova lei trabalhista nos impõe. A manutenção da cláusula das 3 avaliações é conquista dos funcionários numa difícil campanha salarial de anos atrás e a retirada inicialmente colocada pelo banco poderia trazer grande insegurança e uma onda de descomissionamentos. As manifestações dos funcionários nas assembleias e atividades organizadas pelos sindicatos deram um recado preciso de que não aceitaremos retirada de direitos”, afirmou.

“Esperamos que na continuidade das negociações sejam apresentadas propostas que atendam a categoria e que nosso propósito de fechamento de um acordo até 31 de agosto seja concretizado”, concluiu o coordenador da Comissão de Empresa.

Fonte: Sindicato dos Bancários e Financiários de São Paulo, Osasco e Região

Prefeita maranhense recorre à superintendência do BB no MA para instalação de agência

Publicado em:

Ciente da dificuldade dos moradores que precisam fazer operações bancárias, a prefeita Talita Laci esteve reunida nesta quarta-feira (22) com os Superintendentes do Banco do Brasil Álvaro Fertig e seu auxiliar Gilvan Sampaio Vieira, no intuito de viabilizar a implantação de uma agência do BB para o município de Raposa.

39869225_1113343238820496_2133404131023388672_n

Acompanhada do secretário municipal de Administração e Planejamento, Ualacy Costa Chaves, a prefeita explicou que não é a primeira vez que faz esta solicitação junto a direção do Banco do Brasil, mas que dessa não ficará apenas esperando a boa vontade da instituição, tomará inclusive, as medidas judiciais cabíveis para garantir a efetivação dos serviços bancários a população raposenses.

“Por inúmeras vezes já pedir a implantação de uma Agência do BB para a Raposa. Somos o único dos quatro município da Ilha que não dispõe de uma unidade do Banco do Brasil para atender nossa população e isso é inadmissível, cansei de tanto esperar, agora se extrapolar o prazo que me pediram, irei ingressar na Justiça para que a população seja atendida”, desabafou a prefeita.

No oficio encaminhado à cúpula do BB, Talita destaca o potencial econômico da cidade, alicerçado na pesca, turismo, gastronômica e sem contar no funcionalismo público, empresariado, aposentados e pensionista.

“Raposa é um dos maiores polos pesqueiros do Estado do Maranhão, bem como um importante centro de referência turística nacional e internacional. Soma-se a isso a crescente produção hortifrutigranjeira local que fortalece sobremaneira nossa economia, permitindo a movimentação de vultosas quantias, o que requer, para maior segurança e comodidade a operacionalização de uma Agência Bancaria.”, diz a prefeita no documento encaminhado ao BB.

Até que seja analisado o pleito da prefeita, ela solicitou ainda de forma imediata que seja implantado dois caixas eletrônicos e dois correspondentes bancários no município. Um na área do Araçagy/Piramide e outro no centro da cidade.

Fonte: Blogueirama

OAB/DF e Associação dos Advogados atuam para que BB respeite as prerrogativas da advocacia

Publicado em:

A OAB/DF, junto com a AAT/DF, continua na luta pela defesa das prerrogativas da advocacia. O alvo da ação realizada nesta quarta-feira (22) foi a agência do Banco do Brasil (BB) localizada no Foro Trabalhista de Brasília. Na oportunidade, o presidente da Seccional, Juliano Costa Couto, acompanhado do Presidente da AAT/DF, Carlúcio Campos Coelho, membros do Conselho e de advogados e advogadas, entregou documento ao gerente-geral da agência requerendo a adoção de medidas contra os equívocos cometidos no âmbito das agências do BB instaladas nos Fóruns do DF, principalmente quanto às dificuldades enfrentadas para levantamento de alvarás.

Alvara-BB-22-08-2018-009

Segundo Costa Couto, os membros da advocacia do DF enfrentam, diuturnamente, grande demora no atendimento devido à falta de funcionários nas agências e postos de atendimento instalados nos Fóruns, procedimentos burocráticos injustificáveis, ilegalidade quanto à exigência de dois dias úteis para levantamento dos valores em ainda, a absurda impossibilidade de transferir os valores disponíveis para qualquer outra instituição financeira ou para quantas bancárias forem necessárias.

“Não há qualquer amparo legal que justifique tais condutas por parte do Banco do Brasil. Portanto, estamos aqui hoje pedindo o aporte de pessoal condizente com a demanda que aqui é feita pela advocacia. Nós entendemos que vocês aqui prestam o melhor serviço possível dentro das suas possibilidades e nosso objetivo com a iniciativa é auxiliá-los, assim como à direção do banco, para que o serviço seja melhorado”, destaca o presidente da OAB/DF. “Diante disso, solicitamos o pagamento imediato dos alvarás, nos casos de inconsistência em alvará, respeito ao prazo de 48 horas, implantação de alvará online, efetivo atendimento em toda a rede nacional, criação de áreas de atendimento exclusivo para a advocacia e a livre disposição dos valores a serem levantados, sem qualquer limitação de transferência”, conclui.

O secretário-geral da OAB/DF, Jacques Veloso, avalia como inadmissível a forma como o Banco do Brasil vem desrespeitando de forma contumaz as prerrogativas da advocacia. “Infelizmente, nós da advocacia temos enfrentado problemas recorrentes com o Banco do Brasil na liberação dos alvarás. Nossa ação tem por objetivo fazer com que esta instituição financeira tão importante para o país aprenda a respeitar a advocacia e as partes que estão envolvidas no processo. É inadmissível a demora de uma semana para a liberação de alvará. É igualmente inadmissível a recusa em depositar os valores em contas diversas. Tal conduta gera problemas contábeis para o advogado, gera problemas na relação com o cliente, além da demora para que o dinheiro efetivamente chegue aos verdadeiros destinatários. Isso tem que ser resolvido urgentemente.

O presidente da Associação dos Advogados Trabalhistas do Distrito Federal (AAT/DF), Carlúcio Coelho, ressalta a importância da iniciativa na defesa das prerrogativas da advocacia, constantemente violada pelos repetidos incidentes cometidos pelo Banco do Brasil. “O BB está demorando, no mínimo, 48 horas para a liberação de alvarás. Isso significa que o banco está usando o dinheiro dos nossos clientes em proveito próprio. Com a conduta, o BB está descumprindo ordem judicial e está se apropriando de dinheiro que não lhe pertence. Por isso estamos aqui em luta para que esta instituição financeira passe a respeitar a lei. Por ser uma instituição pública, o BB deveria ser o primeiro a dar o exemplo de cumprimento da legislação, e não é isso o que estamos vendo”.

Também estiveram presentes à iniciativa o diretor-tesoureiro da Seccional, Antônio Alves; o conselheiro Federal Severino Cajazeiras; o conselheiro Seccional Adelvair Pego Cordeiro; e os advogados Ana Lúcia Amaral, Dayane Cardoso, Ezequiel Florêncio, Isis Layanne, Joemil Alves de Oliveira, José Maria de Oliveira Santos, Joseni Santos e Rivail França.

Fonte: Ordem dos Advogados do Brasil/DF

Prefeitura de Várzea Grande e BB assinam convênio para ação social na cidade

Publicado em:

Foi assinado convênio entre a Prefeitura de Várzea Grande e o Banco do Brasil para execução de trabalho social a ser realizando no residencial São Benedito etapa 1,do Programa do Governo Federal, Minha Casa, Minha Vida, no valor de R$ 395.910,00 ,recursos do Fundo de Arrendamento Residencial (FAR), o que vai beneficiar 1.200 famílias.

O ato de assinatura ocorreu na manhã desta terça-feira (21), no gabinete da prefeita Lucimar Sacre de Campos e contou com a participação da Gerente Geral do Banco do Brasil,Gislene Aparecida Peperário, e do superintendente da instituição bancária de Várzea Grande Marcos Paulo Bancow.

33816_1_md

O convênio vai permitir que a secretaria de Assistência Social possa realizar o Projeto Social Preliminar (PTS-P),que é o levantamento de dados e diagnóstico das famílias para a preparação do Plano de Desenvolvimento Socioterritorial (PDST). Já nesse período serão realizadas ações de geração de renda, oficinas, palestras e cursos obedecendo aos Eixos de acordo com a Portaria nº 21, que rege sobre as obrigações sociais do Programa Federal.

Para a prefeita Lucimar Sacre de Campos, a articulação e a participação dos beneficiários com movimentos sociais, inclusos nas redes de Assistência Social, organizados em associações, conselhos, fica mais fácil interagir com o Poder Público buscando melhorias para a localidade onde vivem.

“Para se ter uma ideia o residencial São Benedito etapa 1 é constituído de 498 unidades habitacionais, localizado na região do Grande São Matheus e Parque Sabiá em nosso município. Significando que ali moram cerca de 1.200 pessoas ou mais só nesta etapa. As casas foram construídas sem os equipamentos públicos.Eles necessitam de unidade de saúde, espaço de lazer, escola entre tantas outras necessidades.Este Diagnóstico vai mostrar para nós o que é mais urgente.Fora isso a prefeitura já está construindo na Região uma unidade escolar e uma creche, o que vai minimizar os problemas de acesso das crianças em uma unidade escolar. Vão poder estudar perto onde residem. Este é o propósito deste convênio dar mais qualidade de vida a todos”, explicou a prefeita.

Para a Gerente Geral do Banco do Brasil ,Gislene Aparecida Peperario, Várzea Grande tem necessidades urgentes e o Banco do Brasil linhas de financiamentos para ajudar no desenvolvimento socioeconômico da cidade. “ Várzea Grande é uma cidade promissora, e hoje têm uma gestão forte, que mantém suas certidões negativas em dia e paga seus fornecedores. São pontos avaliados pelo Banco como fortes indicativos de se estabelecer e fornecer linhas de crédito. É o que estamos em curso hoje com a linha de financiamento que está em execução e o município cumprindo suas etapas , no asfaltamento da cidade com crédito de R$ 20 milhões. E após este financiamento a instituição bancária já estuda novas parcerias, para que Várzea Grande continue crescendo e desenvolvendo”, disse a gerente geral.

A secretária de Assistência Social, Flávia Omar,disse que o crédito concedido pelo Banco objetiva a articulação de políticas públicas, o apoio e a implementação de iniciativas de geração de trabalho e renda, visando à inclusão produtiva, econômica e social, de forma a promover o incremento da renda familiar e a melhoria da qualidade de vida da população moradora do residencial e ainda fomentando condições para um processo de desenvolvimento socioterritorial de médio e longo prazo.

“O Trabalho Social é um conjunto de estratégias, processos e ações, realizado a partir de estudos e diagnósticos integrados e participativos do território. Nesse diagnóstico são compreendidos dimensões: sociais, econômicas, produtiva, ambiental e político institucional do território e dos moradores daquela localidade. Após será feita a inclusão produtiva coerente com o potencial econômico e as características culturais da região, além de promover capacitação profissional e estímulo à inserção no ensino formal, especialmente de mulheres chefes de família, em situação de pobreza extrema, visando à redução do analfabetismo, o estímulo a sua autonomia e à geração de renda”, explicou.

A secretária destacou ainda que a conquista de uma moradia representa uma vitória, fortalece a base familiar e garante um futuro com tranquilidade e segurança. “Agora vamos promover o diagnóstico urbano social e concentrar esforços no assessoramento as famílias e grupos organizados no território para consolidação dos ganhos obtidos com a nova condição habitacional”.

Fonte: O Documento

Banco do Brasil anuncia novidade na remuneração dos seus 98 mil empregados

Publicado em: 15/08/2018

“A partir de agora, todo funcionário do Banco do Brasil, além de ser funcionário, é acionista da empresa”, revelou Paulo Rogério Caffarelli, presidente do banco, com exclusividade para VOCÊ S/A. Hoje, todos os 98.416 funcionários da ativa do banco ganharam três ações do BB. A novidade na remuneração dos servidores é parte de um plano de incentivo de resultados e representa de mais 9,6 milhões de reais em ações. “Mais do que o valor em si, é que a gente vai poder comunicar que todo empregado é também dono da empresa. Nosso mote agora, nossa campanha é que no Banco do Brasil você é atendido pelo dono”, diz Caffarelli.

Pelas regras do benefício, essas três ações não podem ser vendidas pelo servidor até que ele se aposente ou saia do banco. A ação fica custodiada pelo BB sob o CPF do servidor. Enquanto ele estiver na ativa obrigatoriamente ele tem que ser acionista do banco.

E a sua participação nas ações do banco pode aumentar ao longo dos anos, já que outra mudança também foi anunciada hoje: os servidores receberão metade do bônus semestral (por meio do Plano de Desempenho Gratificado – PDG – premiação vinculada ao resultado e ao desempenho dos funcionários participantes) em ações do banco. A outra metade é por crédito no cartão Alelo, empresa que tem como sócios o BB e o Bradesco.

As ações que o funcionário receber pelo PDG, conforme o seu desempenho, poderão ser monetizadas imediatamente, ou ele poderá ir criando a sua carteira de ações do banco, diz Caffarelli. O PDG, segundo o vice-presidente de gestão de pessoas do BB, João Rabelo, abrange milhares de servidores. “Dos 98 mil funcionários, 80 mil já fazem parte desse programa e a partir desse semestre vão receber essa parte em ações”, diz Rabelo.

Em conferência por telefone com VOCÊ S/A, os executivos deram mais detalhes sobre as mudanças e ações ligadas ao plano de incentivo voltadas ao engajamento dos servidores. Desde a chegada ao comando do banco, em 2016, Cafarelli orgulha-se de uma série de ações que fizeram subir o índice de satisfação e engajamento dos servidores do banco.

Em 2018, obteve-se o maior percentual histórico de respondentes (quase 70% dos funcionários do Banco) na pesquisa de satisfação, e o índice satisfação profissional mais alto dos últimos 15 anos: 83,6% do total.

Confira a entrevista:
VOCÊ S/A: O que muda na remuneração dos funcionários?
Paulo Rogério Caffarelli: Cada um dos funcionários do banco na ativa terá três ações na sua conta. Isso faz parte de um plano de incentivo de resultados, só que mais importante não é o valor em si, o mais importante é que a gente vai poder comunicar que todo colaborador, todo funcionário, todo empregado, além de ser colaborador, funcionário, empregado, é também dono, acionista da empresa. Nosso mote agora, nossa campanha é que no Banco do Brasil você é atendido pelo dono. E outra coisa, a partir de agora o bônus pago via Plano de Desempenho gratificado, o PDG, será pago metade em ações e a outra metade por crédito na Alelo.

VOCÊ S/A Como o senhor avalia o engajamento dos servidores do BB?
Paulo Rogério Caffarelli: A gente tem visto crescimento em relação ao engajamento com a causa do Banco do Brasil, com atendimento aos clientes, com o dia a dia do banco e assim por diante. Isso vale para quem está na linha de frente, nas agências, vale para quem está na sede do banco e para quem faz o back office do banco, que é o pano de fundo. Então a gente vem coroar isso, a gente está feliz que o pessoal vem se engajando. O nosso mote agora, a nossa campanha é: no Banco do Brasil você é atendido pelo dono.

VOCÊ S/A: O que o Banco do Brasil tem feito para aumentar a competitividade na atração de talentos em relação a outros bancos, como o Itaú e Santander, que crescem em relevância como marca empregadora?
Paulo Rogério Caffarelli: O que acontece na prática é que eu não consigo ir ao mercado e buscar um gerente pronto, buscar um analista de mercado de capitais pronto, um auditor pronto. Aqui o banco tem carreira única e o funcionário entra mediante concurso público. Então nós temos que estimular e preparar esses funcionários aqui no Banco do Brasil para que eles possam ter um encarreiramento.

VOCÊ S/A: O senhor poderia dar um exemplo de ação voltada ao desenvolvimento de carreira?
Paulo Rogério Caffarelli: Nós criamos no ano passado, um game chamado Game DesEnvolVer, é um programa de formação de funcionários que engloba os colaboradores em início de carreira: atendentes, caixas, supervisores do atendimento operadores de sala de autoatendimento. É um game nos moldes de um videogame: conforme a pessoa vai superando as etapas, vai ganhando certificações. Na hora de premiar aqui, na hora de nomear, a gente também leva em consideração esse desempenho.

VOCÊ S/A: Esse tipo de ação tem o objetivo de tirar a imagem de que o Banco do Brasil, por ser o mais antigo, tem ambiente menos moderno do que o apresentado pelos outros bancos?
Paulo Rogério Caffarelli: Ao mesmo tempo em que tenho essa dificuldade de não poder buscar um profissional pronto, eu tenho que formar, e a dificuldade de sofrer o reverso, muitas vezes o mercado vem buscar o profissional aqui e eu não tenho a contrapartida, também nós temos uma coisa muito importante: o funcionário vê aqui dentro uma perspectiva muito boa de crescimento na empresa.

VOCÊ S/A: Como funciona o crescimento de carreira?
Paulo Rogério Caffarelli: o crescimento não é mais como era no passado vinculado ao tempo de banco, é vinculado à meritocracia. Nós temos regras de meritocracia e na última ‘fotografia’ que nós tiramos, num volume de mais de 13 mil nomeações, nós tivemos 12 nomeações fora do critério. E essas 12 estavam fora do critério porque eram funcionários específicos para a área de tecnologia do banco que vieram com essa experiência de tecnologia de fora do banco.
João Rabelo, (VP de gestão de pessoas): Para todos os cargos há processos seleção, com critérios claros, desde executivos até gerente de contas. As pessoas que têm interesse em ser gerente de contas se oferecem para essa bolsa de talentos, são entrevistados e passam a pontuar e aí passam a participar de um grupo de selecionados que podem ter a sua promoção isso serve para gerente de conta, gerente de agência superintendente, até executivos da empresa.

VOCÊ S/A: Como é feita a avaliação da alta liderança do banco?
Paulo Rogério Caffarelli: Contratamos a Korn Ferry que fez um trabalho de avaliação, vice-presidentes, dos diretores, gerentes executivos, superintendentes, é um trabalho que envolve quase 600 pessoas no total, isso está no comando da empresa justamente para a gente revisitar se essas pessoas que estão no comando estão digamos adequadas a cumprir esse papel. As que não estão nos estamos treinando e preparando essas pessoas para que elas fiquem adequadas.

VOCÊ S/A: O que torna interessante o trabalho no BB?
Paulo Rogério Caffarelli: Temos situação interessante aqui que é a de proporcionar para o funcionário o crescimento dentro do banco. Ele pode ir para o exterior, pode trabalhar agência, na sede do banco, no mercado de capitais, no private, ele pode trabalhar na área de comércio exterior e até no centro cultural.

VOCÊ S/A: Como é o processo de seleção para quem quer seguir carreira internacional no Banco do Brasil?
Paulo Rogério Caffarelli: A gente frequentemente faz seleção para que as pessoas se habilitem a trabalhar em nossas agências no exterior. Esse processo foi criado recentemente também a gente cria uma “bolsa de talentos” para preenchimento das vagas quando necessário.Nós estamos construindo todo um instrumental que permite ao funcionário melhorar a sua formação e nisso também resultado gerado no banco. Isso serve para alta gestão, é um fenômeno em que todos passam a tangibilizar atitude.

VOCÊ S/A: quais as características da atitude valorizada pela sua gestão no Banco do Brasil?
Paulo Rogério Caffarelli: É o comprometimento
João Rabelo: A 4ª Revolução Industrial muda hábito de consumo e isso não é específico de uma classe ou grupo, vale para todos. Isso nos obriga a repensar constantemente a empresa. Nesse repensar constante temos que estar muito próximos dos nossos clientes para identificar as necessidades e essa atitude que o presidente Cafarelli diz é isso de identificar as oportunidades dentro das necessidades que o cliente tem, observar isso e tentar atender e continuar mantendo nosso propósito de ser um grande prestador de serviço para todos os nossos clientes.

VOCÊ S/A: Que outras ações o senhor tomou e que fizeram subir o engajamento dos funcionários com essa atitude e causa?
Paulo Rogério Caffarelli: desde a minha chegada, a gente começou a fazer o que a gente chama de Café com o Presidente. Já fiz 36 cafés em que recebo 20 funcionários que vêm de todos os lugares para escutá-los. Tivemos aqui o que a gente chama de Conselho diretor Itinerante, nós visitamos, conversamos com os administradores para saber o que precisa ser melhorado. Tem um site chamado Fale com o presidente em que o pessoal consegue sugerir uma série de ideias. Algumas a gente implementa, há ideias que dependem de tecnologia para implementar e ideias que a gente explica que não dá para implementar. Tem o Programa de Desempenho Gratificado que é um paradigma.
A gente criou uma rede social dentro de banco, e essa rede social é extremamente democrática no sentido de as pessoas podem se manifestar, então de uma certa maneira também reforçou essa abertura dos diálogos que nós fizemos. Trabalhamos a questão da equidade de gêneros. De forma a aumentar o número de mulheres participando da gestão, respeitando a diversidade.

Fonte: Exame

Banco do Brasil quer acrescentar “mais risco” às carteiras de crédito

Publicado em:

O Banco do Brasil vai acrescentar mais risco nas carteiras de crédito neste e no próximo ano, afirmou Bernardo Rothe, vice-presidente de gestão financeira e relações com investidores do BB, em coletiva sobre os resultados do segundo trimestre. “A tendência natural é a gente continuar a trazer mais riscos para a carteira trabalhando com o correntista e linhas de retorno mais elevado”, disse.

De acordo com o executivo, “a perspectiva para os próximo anos é de crescimento bastante alinhado ao mercado, ou seja, mais no crédito livre e menos no direcionado”. Rothe apontou que as projeções do banco para a expansão do crédito livre em geral estão em 7,3% para 2019 e 7,9% em 2020.

Apesar da tendência de aumentar o risco nas carteiras de crédito, o vice-presidente do BB explicou que a tendência é de no curto e médio prazo haver a redução das provisões para crédito de liquidação duvidosa (PCLD). “Dada a qualidade da carteira, a tendência de trimestre a trimestre é ter uma redução das PCLD”, disse.

Rothe ressaltou ainda o crescimento da recuperação de crédito. “O movimento tem sido bastante bom, com o terceiro trimestre melhor que o primeiro, mas não do que o segundo e o quarto trimestre, o melhor momento do ano.”

A instituição informou que as carteiras de crédito para pessoa física e a voltada ao agronegócio estão “crescendo dentro das projeções”. O vice-presidente do BB ressaltou ainda a redução do guidance de provisão para créditos de liquidação duvidosa (PCLD) para R$ 16 bilhões a R$ 14 bilhões, ante faixa anterior de R$ 19 bilhões a R$ 16 bilhões. No primeiro semestre, o BB realizou um gasto de R$ 7,8 bilhões referente ao PCLD.

De acordo com Rothe, a provisão bruta para liquidação de créditos duvidosos antes de recuperação vem caindo consistentemente. “Haverá uma melhora na provisão bruta no resto do ano e a tendência desse indicador é continuar a cair ao longo do tempo.”

Metas

Durante a teleconferência, o banco reafirmou a meta de alcançar 11% de capital principal em janeiro de 2022. Segundo o vice-presidente de gestão financeira e relações com investidores, o indicador tende a melhorar no resto do ano, assim como outros resultados que permanecem abaixo das metas.

O índice de capital principal da instituição, ou seja, o colchão de proteção contra perdas formado pelos ativos de maior qualidade, está em 9,61%, conforme dados de junho, um recuo de 0,15 ponto percentual em relação ao trimestre anterior.

Rothe ressaltou que todos os demais itens do resultado “já estão ou vão convergir para o guidance até o fim do ano”. A margem financeira, por exemplo, apresentou recuo de 8,1% na comparação do primeiro semestre com o mesmo período de 2017, mas, conforme Rothe, “tende a caminhar em direção à meta nos próximos trimestres”.

Em relação ao lucro líquido de 2018, Rothe afirmou que a expectativa do BB é que o resultado fique “no meio do guidance, um pouco acima disso”. A atual meta para o ano está na faixa entre R$ 11,5 bilhões a R$ 14 bilhões. No primeiro semestre o lucro líquido ajustado alcançou R$ 6,3 bilhões.

Um efeito estatístico também vai ajudar a levar o crescimento da carteira de crédito para pessoa jurídica do banco para dentro da meta. Conforme Rothe, “houve uma queda significativa no segundo semestre do ano passado na carteira PJ, então na comparação dezembro a dezembro vai nos colocar na meta”.

Dividendos

O banco informou que pretende melhorar a distribuição dos resultados no segundo semestre. “Nossa visão é que há espaço para trabalhar a redistribuição dos resultados no ano, que foi atrapalhada pela volatilidade [no primeiro semestre] e pela potencial volatilidade” dos próximos meses, disse Rothe.

O executivo reafirmou a meta de alcançar uma taxa de “payout”, ou seja, a distribuição de lucro como dividendo, juros sobre capital próprio ou recompra de ações, em 40% neste ano. “Tudo indica que vamos fazer o payout em 40%, mas vamos aguardar mais a volatilidade que pode acontecer no segundo semestre.”

Fonte: Valor Econômico

BB melhora resultados, sem se preocupar com eleições

Publicado em:

O crescimento do crédito para pessoa física, o aumento da receita com as tarifas, controle de despesas administrativas e a queda das despesas com provisões para calotes ajudaram o Banco do Brasil a chegar a um lucro líquido ajustado de R$ 6,3 bilhões no primeiro semestre de 2018 – alta de 21,4% na comparação com o desempenho dos primeiros seis meses do ano anterior. Levando-se em consideração apenas os números do segundo trimestre, o lucro ajustado foi de R$ 3,24 bilhões (alta de 22,3%) e o líquido bateu em R$ 3,135 bilhões (aumento de 19,7%).

O índice de inadimplência acima de 90 dias (Inad+90) da carteira de empréstimos caiu para 3,34% no terceiro trimestre – em 2017, nesse mesmo período, esse número era de 4,11%. Foi o quarto trimestre consecutivo de recuo. Daí o banco ter conseguido reduzir a provisão para perdas esperadas com inadimplência, que recuou 31,9% no comparativo 2017/2018, para R$ 3,58 bilhões.

O resultado obtido com a cobrança de tarifas, principalmente na linha de conta-corrente (alta de 7,2%), foi outro empurrão importante no resultado do banco. O aumento foi de 5,75% no primeiro semestre. Já as tarifas obtidas com a administração de fundos registraram crescimento de 13,2%.

FÔLEGO PARA O CRÉDITO

A carteira de crédito ampliada (pessoa física, agronegócio e pessoa jurídica) apresentou uma ligeira recuperação, de 1,5% na comparação entre o primeiro e o segundo trimestres. O melhor desempenho veio da PF, com alta de 2,2%, seguida pela modalidade agro, com aumento de 2,1%. A PJ teve um crescimento de apenas 0,1%.

Os destaques ficaram com a carteira de crédito consignado, com alta de 24% nas contratações, e na carteira de crédito imobiliário, que cresceu 90,3% entre o primeiro semestre de 2017 e de 2018. O financiamento de veículos (feito pelo BB e pelo Banco Votorantim), expandiu 11,7%, o que dá à instituição financeira uma participação nesse mercado de 22,2%.

Foi a primeira vez que todas as modalidades de crédito subiram desde o pós-crise. “O banco passou por um período grande de redução da carteira de crédito por causa de perdas, principalmente em micro e pequenas empresas”, explicou o presidente do banco, Paulo Caffarelli, durante a apresentação dos resultados, em São Paulo.

Segundo o executivo, o banco continuará a crescer nas operações de crédito para PF e vai melhorar “substancialmente” o resultado no segmento de PF no segundo semestre. “O caminho para os próximos trimestres está pavimentado. Tenho certeza de que colheremos novos ganhos”, sinalizou.

Mas, apesar de o segundo semestre ainda seguir sob forte tensão por conta do quadro imprevisível das eleições presidenciais, Caffarelli mantém o otimismo e acredita que será possível melhorar os números no segundo semestre, particularmente com uma estratégia mais agressiva em algumas linhas de crédito.

As despesas administrativas tiveram elevação de 1,2% no primeiro semestre, ante aumento salarial de 2,8% concedido aos funcionários.

Outra área de negócio que se destacou foi a de consórcios, com alta de 27% no comparativo entre o primeiro semestre de 2017 e o de 2018. O banco vendeu cerca de R$ 5 bilhões no primeiro semestre, chegando ao seu melhor patamar histórico. Esse volume responde por 59% de todo o volume negociado pela modalidade de janeiro a dezembro de 2017.

PRIVATIZAÇÃO

O executivo do BB não acredita que a instituição financeira sentirá os efeitos de um discurso de parte dos candidatos à Presidência da República, que propõe a privatização de empresas da União. Essa é a proposta, por exemplo, defendida por Paulo Guedes, coordenador do plano econômico de Jair Bolsonaro (PSL-RJ), líder em quase todas as pesquisas quando Luiz Inácio Lula da Silva (PT), preso em Curitiba, é excluído da lista de opções dos entrevistados. Em entrevista concedida à Reuters, em maio, o economista afirmou que a princípio não haveria restrição a nenhuma estatal no plano de privatização.

“A cultura organizacional do banco está acostumada a muitos anos de eleições, portanto, isso não nos afeta. Não perco nenhum segundo do meu sono por conta disso (a chance de privatizar o banco). Público ou privado no futuro, o banco segue rumo à consolidação. Não cabe a nós, mas sim aos acionistas, tomar esse tipo de decisão”, afirmou Caffarelli.

Ainda de acordo com o executivo, o clima eleitoral não tem afetado e não influenciará nos resultados do banco no segundo semestre. “A empresa sabe como agir em momentos como esse. Apesar de toda a volatilidade, temos condições para avançar e teremos um segundo semestre mais forte.”

FINTECHS

O presidente do BB também não demonstrou preocupação quanto ao crescimento das fintechs – startups que atuam com inovações tecnológicas no mercado financeiro. “Não tenho nenhum pingo de preocupação com as fintechs, ao contrário”, disse.

Segundo o executivo, os novos bancos que têm surgido sob o guarda-chuva da tecnologia são pequenos, com carteiras que oscilam entre 200 mil e 300 mil clientes. Caffarelli argumenta que o banco tem conseguido avançar entre os nativos digitais e oferecido alternativas de atendimento fora do ambiente das agências. Hoje, o BB já chegou a 2,2 milhões de clientes digitais e até o fim do ano a previsão é alcançar 3,3 milhões.

Dados do primeiro semestre mostram que 69% das contratações de crédito para pessoa física foram por meio do smartphone e 56% para financiamentos de veículos (contra 30% no acumulado entre janeiro e junho de 2017). O dispositivo tem gerado ainda 6 mil pedidos de emissão de cartão por dia.

As transações pela internet e telefone celular responderam por 77% do total de operações do BB no segundo trimestre. Além dos serviços para pessoa física, o banco também vai aumentar a oferta para as empresas. Por exemplo, com a contratação de Antecipação de Crédito ao Lojista (ACL) por meio de canais digitais.

Três ações para cada funcionário

Enquanto o presidente Paulo Caffarelli anunciava o lucro líquido de R$ 6,3 bilhões no primeiro semestre, cada funcionário do Banco do Brasil recebia uma nanoparticipação da instituição financeira. Os trabalhadores ganharam três ações BBAS3, independentemente do cargo ou do salário.

Pela cotação de ontem, equivale dizer que eles embolsaram por volta de R$ 100. Como os papéis fecharam em alta no pregão da BM&FBovespa, de 2,97%, os empregados do BB que passaram a fazer parte do mercado acionário já começaram com ganhos.

Mas os funcionários do banco não poderão negociar os papéis. Eles só terão direito a usufruir dos seus ganhos (ou arcar com perdas) quando deixarem o BB.

Apenas os funcionários da ativa receberam as ações que o banco tinha em sua tesouraria – um total de 295.248 papéis que mudaram de mãos. O BB terá a responsabilidade da custódia. Assim, os empregados não terão de arcar com esse custo.
A ideia dessa iniciativa, segundo Caffarelli, é que os funcionários do banco incorporem o “espírito de dono”. “Do foco no cliente é que virá a rentabilidade, o ganho de eficiência, o aumento de capital. Essa busca de rentabilidade não será de uma gestão, mas de milhares de donos que brigarão por isso”, disse.

Fonte: Estado de Minas

Canal digital do BB fecha mais de 27 mil acordos

Publicado em:

Empresas clientes do Banco do Brasil (BB) fecharam mais de 27 mil acordos de renegociação de dívidas usando a ferramenta de autoatendimento da instituição. Ao todo, R$ 2,04 bilhões foram renegociados por meio do Portal Solução de Dívidas, sem que as empresas precisassem se dirigir a uma agência. O valor médio negociado foi de R$ 75 mil por companhia.

O canal digital é focado nos segmentos de micro e pequenas empresas e pessoas físicas. Segundo o BB, a taxa de cumprimento das renegociações firmadas pelo portal são maiores do que as registradas por empresas de cobrança. Desde que foi criada, há quatro anos, a plataforma permitiu a realização de 480 mil acordos, no valor de R$ 6,1 bilhões. A menor participação de PJs nesse montante (34%) deve-se, segundo o banco, às características das dívidas empresariais, que são maiores e mais complexas.

A ferramenta possibilita visualização de todas as dívidas do cliente com o banco, assim como das propostas de renegociação oferecidas pela instituição. Se algum delas agradar ao cliente, o acordo pode ser selado imediatamente. Se houver mais de uma dívida, ele pode negociá-las em conjunto ou separadamente. Pode também propor um valor de entrada e parcelamento em 60 vezes ou pagamento à vista com desconto. O próprio portal gera os boletos.

A solução vale-se de algorítimos para propor abatimentos das dívidas levando em conta a probabilidade de recuperação do crédito. Os descontos podem ser bem atrativos, mas especialistas alertam para o fato de que, ao optar por eles, o cliente não terá mais acesso a linhas de empréstimo e financiamento do banco, uma vez que o abatimento é considerado prejuízo para a instituição.

A renegociação on-line também está disponível no aplicativo para celular do banco, mas o uso desse canal por PJs ainda é incipiente. Considerando internet e app, o BB já fechou 777 mil acordos com pessoas físicas e jurídicas, totalizando R$ 8,97 bilhões. A expectativa é que a conveniência do serviço, associada à crise econômica e ao aumento da inadimplência, acelere a busca por renegociações. O BB também usa as redes sociais para se aproximar de clientes endividados. Em sua página oficial no Facebook pessoas físicas e jurídicas podem enviar propostas de negociação por mensagem direta.

Fonte: Valor Econômico

Banco do Brasil leiloa 109 imóveis com lance mínimo de R$ 20 mil

Publicado em:

O Banco do Brasil vai realizar no dia 23 de agosto um leilão de 109 prédios entre imóveis residenciais e comerciais localizados nos estados de São Paulo e Rio de Janeiro, sobretudo nas capitais.

De acordo com o banco, o leilão será realizado às 11h de forma online e presencial, e conta com lance mínimo de R$ 117 mil para agências antigas e R$ 20 mil para imóveis residenciais.

No Rio de Janeiro, serão leiloados imóveis nas cidades de Nova Friburgo, Petrópolis, Rio de Janeiro (capital) e Volta Redonda. Já em São Paulo, há um total de 66 cidades, entre elas Amparo, Bebedouro, Ibitinga, Itapeva, Leme, Mauá, Penápolis, Pirajui, Porto Feliz, Santa Cruz do Rio Pardo, São José do Rio Preto, São Pedro e Uchoa. Entre as oportunidades, um prédio comercial situado em uma área de 484,00m², na cidade de São José do Rio Preto, com lance mínimo de R$ 775 mil.

Investidores que quiserem participar presencialmente devem comparecer ao auditório na Rua Pio XI, Alto da Lapa, na capital paulista. Os lances online, por sua vez, podem ser feitos no site do leiloeiro responsável, a Lance no Leilão.

O Banco Brasil ressalta ainda, que existindo valores não quitados de IPTU, ITR, CCIR, laudêmio (taxa de transação para a União) e condomínio, o banco ficará responsável pela quitação até a efetivação do registro da transferência do imóvel ao arrematante.

Fonte: Infomoney

BB suspende financiamento na linha Pró-Cotista para imóveis usados

Publicado em:

O Banco do Brasil anunciou, nesta quarta-feira, a suspensão de financiamentos imobiliários através da linha Pró-Cotista para aquisição de imóveis usados. A modalidade utiliza recursos do Fundo de Garantia do Tempo de Serviço (FGTS) e oferece os juros mais baixos do mercado. De acordo com o BB, a linha só continua em operação no banco para compra de imóveis residenciais novos com taxa anual a partir de 9% mais Taxa Referencial (TR), com prazo máximo de 30 anos.

O orçamento disponibilizado pelo Conselho Curador do FGTS para a modalidade em 2018 chegou ao fim no banco, que não informou o volume de recursos liberado para o ano. Atualmente, a Pró-Cotista é operada apenas por Caixa Econômica Federal e Banco do Brasil.

Antes do Banco do Brasil, a Caixa Econômica Federal (CEF) já havia interrompido as operações na linha Pró-Cotista também para imóveis usados por causa do esgotamento de recursos.

De acordo com a Caixa, o volume de recursos disponibilizados pelo Conselho Curador do FGTS para 2018 na linha Pró-Cotista foi de R$ 3,5 bilhões, sendo R$ 1,4 bilhão para imóveis usados e R$ 2,1 bilhão para imóveis novos. A Caixa garantiu que o estoque de processos em andamento será contemplado.

Entenda a modalidade

A linha Pró-Cotista é uma modalidade de financiamento que utiliza os recursos do Programa Especial de Crédito Habitacional ao Cotista do FGTS. Para ter acesso a essa linha, o consumidor precisa ter conta ativa no FGTS e um mínimo de 36 contribuições. Caso a conta esteja inativa, é necessário que ela tenha saldo superior ou igual a 10% do valor do imóvel.

Bancos privados entram na operação

O Santander começou a operar na modalidade e oferecer empréstimos para compra da casa própria por meio da linha Pró-Cotista, tornando-se o primeiro banco privado a fazê-lo. De acordo com o banco, neste primeiro momento, as operações serão restritas e só serão elegíveis para financiamento pela Pró-Cotista imóveis de empreendimentos que já são financiados pelo próprio Santander.

O Santander Brasil define como pré-condições para concessão de recursos o prazo máximo de 30 anos para o financiamento. O produto tem taxa de 8,4% ao ano, mais atualização pela TR.

O Bradesco informou que começará a operar a linha Pró-Cotista a partir de janeiro de 2019, mas as condições ainda serão definidas. Já o Itaú-Unibanco informou que a implementação da modalidade ainda depende de estudos dentro da instituição financeira.

Fonte: Jornal Extra

Lucro ajustado do BB aumenta 22% e passa de R$ 3 bilhões no trimestre

Publicado em: 09/08/2018

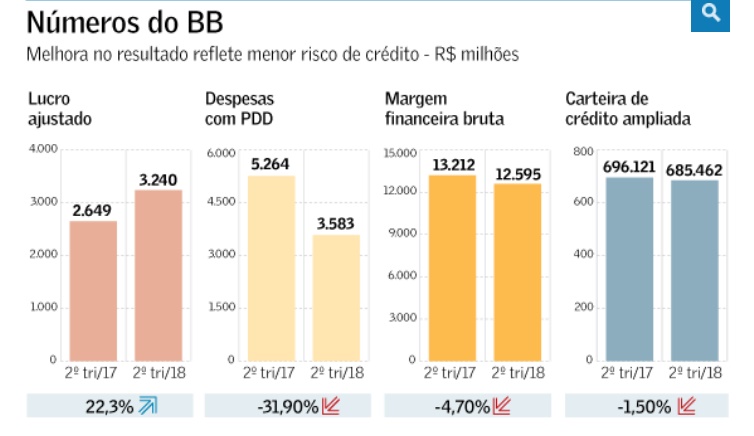
O Banco do Brasil (BB) apurou lucro líquido ajustado de R$ 3,240 bilhões no segundo trimestre, o que representa alta de 22,3% em relação ao mesmo período do ano passado. O número veio acima da projeção média de analistas consultados pelo Valor, que era de R$ 3,172 bilhões. O lucro líquido contábil ficou em R$ 3,135 bilhões, indicando aumento de 19,7% na comparação anual.

Números do BB

A margem financeira bruta somou R$ 12,595 bilhões entre abril e junho, uma queda de 4,7% frente ao segundo trimestre de 2017. A carteira de crédito ampliada caiu 1,5%, a R$ 685,462 bilhões.

As receitas com tarifas subiram 5,7% na comparação anual, para R$ 6,798 bilhões. Segundo o BB, esse resultado está ligado diretamente ao desempenho dos negócios, a maior quantidade de dias úteis e aos efeitos sazonais do trimestre.

As despesas administrativas aumentaram 2,6%, para R$ 8,070 bilhões. O retorno sobre o patrimônio líquido ajustado pelo critério de mercado ficou em 13,8% no segundo trimestre, de 13,2% no primeiro e 12,8% no mesmo período do ano passado.

As despesas líquidas com provisões para devedores duvidosos (PDD) caíram 31,9% em relação aos três meses até junho de 2017, para R$ 3,583 bilhões. Na comparação com o primeiro trimestre do calendário atual, houve recuo de 15,6%. Na primeira metade de 2018, a instituição contabilizou R$ 7,827 bilhões em despesas com PDD, o que representa queda de 29% em relação ao mesmo período do ano passado. A redução reflete uma melhora no risco de crédito no país.

Diante desses números, o Banco do Brasil melhorou a previsão de despesas com PDD neste ano e passou a estimar uma faixa de R$ 14 bilhões s R$ 16 bilhões para o indicador. Anteriormente, a expectativa era um intervalo entre R$ 16 bilhões e R$ 19 bilhões.

Inadimplência

A inadimplência acima de 90 dias ficou em 3,34% em junho, ante 3,65% em março e 4,11% no sexto mês de 2017. É o quarto trimestre seguido de queda. Segundo o BB, se um caso específico fosse desconsiderado, a inadimplência ao fim do segundo trimestre teria ficado em 2,92%, retornando a patamares próximos à série histórica.

No caso da carteira de pessoa jurídica, a inadimplência se situou em 5,20% em junho, de 5,76% em março e 7,35% em junho de 2017. Para pessoa física, a inadimplência correspondeu a 3,33%, ante 3,49% e 3,34%, respectivamente. E na carteira de agronegócio, o índice foi de 1,61%, de 1,85% e 1,39%, na mesma base de comparação.

No caso de pessoa física, a linha com maior índice de inadimplência é CDC salário, com 4,94%. Na sequência, apareceram cartão de crédito (3,47%) e financiamento imobiliário (2,15%). Em pessoa jurídica, a inadimplência é maior em recebíveis (6,01%), seguido de capital de giro (5,21%) e investimento (3,30%). Na carteira do agronegócio, a inadimplência mais elevada é na linha Pronamp (2,75%), seguida de Pronaf (1,96%) e custeio agropecuário (1,02%).

O BB também divulga o indicador de new NPL/carteira de crédito, que representa uma tendência da inadimplência futura. Esse índice caiu a 0,55% no segundo trimestre, depois de marcar 0,99% no primeiro e 1,07% no segundo trimestre de 2017.

No caso da inadimplência de curto prazo, o BB registrou taxa de 1,93% — estável em relação a junho do calendário anterior, mas 0,11 ponto percentual superior àquela observada em março. O indicador mede operações de crédito com atraso entre 15 e 89 dias.

Carteira de crédito

O BB chegou ao fim de junho com R$ 685,462 bilhões em sua carteira de crédito ampliada, que inclui títulos, avais e fianças. O volume cresceu 1,5% em relação a março, mas encolheu 1,5% ante junho do calendário anterior.
O estoque de operações com pessoas físicas somava R$ 189,628 bilhões no fim de junho, com aumento de 2,2% em três meses e também de 2,2% em um ano. O BB teve desempenho positivo nas linhas de crédito consignado, financiamento imobiliário e cartão de crédito. Na comparação anual, o saldo de financiamento de veículos, empréstimo pessoal e cheque especial encolheu.

A carteira de pessoa jurídica terminou junho com R$ 219,677 bilhões em empréstimos e financiamentos. O volume aumentou 0,1% em relação a março, mas diminuiu 6,2% perante um ano antes. O estoque de operações com empresas de todos os portes encolheu tanto na comparação trimestral quanto na anual. O desempenho positivo ficou por conta das linhas para o governo.
A carteira do agronegócio totalizava R$ 187,941 bilhões, 2,1% maior que em março e 0,1% superior ao volume apresentado em junho de 2017.

Fonte: Valor Econômico

Novo gerente da agência do BB em Pedro II toma posse

Publicado em:

A agência do Banco do Brasil de Pedro II passa por mudanças na sua administração e conta agora com novo gerente. Ele é Fernando Leopoldo, o mesmo estava atuando na agência do Banco do Brasil da cidade de Picos e agora segue com sua missão no município de Pedro II. A posse de Fernando Leopoldo aconteceu na manhã da última segunda-feira (06/08).

img_6587jpg1533688203

O momento foi prestigiado pelos funcionários da agência e pela imprensa. Edinaldo Soares, um dos funcionários da agência, deu as boas vindas a todos, logo em seguida, o superintendente regional do banco do Brasil, Silvio Luiz, seguiu com a fala e uma das suas orientações foi pedir que Fernando Leopoldo, mantenha através da agência, o desenvolvimento na cidade. “Seja bem vindo a esta agência, e que através da sua administração, com a colaboração de todos os nossos companheiros, você possa continuar mantendo o desenvolvimento no município com as oportunidades dos programas que serão oferecidos por esta agência”, disse.

Silvio Luiz também recomendou. “Cuidem dessa agência, mas cuidem principalmente de vocês e mantenham a agilidade no atendimento ao público. Também desejo que com sua experiência, Fernando, você faça um belo trabalho e tenha a certeza que Deus estar presente no meio de cada um de vocês”, complementou.

O novo gerente agradeceu pela recepção e prometeu dar continuidade aos trabalhos e parcerias no município. “Prazer estar aqui, obrigado pela recepção, iremos dar continuidade aos serviços oferecidos pelo Banco do Brasil e vamos manter e criar novas parcerias. Acredito que será uma experiência um pouco diferente, mas com Deus será uma experiência de muito sucesso nesta agência em Pedro II”, disse Fernando Leopoldo.

Fernando Leopoldo já realiza o seu trabalho normalmente, mas continua inteirando-se do funcionamento da agência e segue conhecendo o perfil dos clientes do Banco do Brasil em Pedro II.

Fonte: Portal do Dia

BB irá indenizar cliente que passou seis horas na fila no Rio de Janeiro

Publicado em:

O Tribunal de Justiça do Rio de Janeiro (TJ-RJ) condenou o Banco do Brasil a pagar uma indenização a um cliente que passou seis horas na fila de uma agência somados dois dias de atendimento. O valor estipulado pela 20ª Câmara Cível é de R$ 6 mil.

O cliente passou o tempo na fila para tentar resolver um problema com o banco. Não ação, é apontado que o homem teve que ir duas vezes à agência. No primeiro dia ele esperou duas horas e 30 minutos antes de ser atendido. Já no segundo, ele passou mais três horas e 20 minutos.

A decisão é do desembargador Alcides da Fonseca Neto, que considera que o tempo do cliente foi desperdiçado, o que se caracteriza como um desvio produtivo. Ele explicou que “o fato ou evento danoso que se consuma quando o consumidor, sentindo-se prejudicado, gasta o seu tempo vital — que é um recurso produtivo — e se desvia das suas atividades cotidianas — que geralmente são existenciais”.

O desembargador ainda apontou que o Rio de Janeiro determina que o tempo máximo de espera em filas de banco é de 20 minutos em dias normais e de 30 minutos em véspera e após o feriado.

Fonte: Pleno News

BB e Bradesco são os mais atingidos pelos ataques às agências bancárias

Publicado em:

O Banco do Brasil e o Bradesco são as duas instituições financeiras com maior rede de atendimento no interior do Brasil e, por isso, estão mais expostas à onda de ataques. Os dois bancos informaram que estudam maneiras de amenizar os problemas causados pela falta de dinheiro nas pequenas cidades.

Em nota, o BB diz que “lamenta transtornos provocados em praças onde suas agências são alvo constante de explosões e arrombamentos”. O banco não informou o número de postos de atendimento (PA) que operam sem dinheiro, mas diz que investe em tecnologias para “manutenção da circulação de numerário nas cidades”.

O BB informa ainda que trabalha com a polícia para “combater o crime organizado e propiciar condições de funcionamento de agências”. A preocupação, cita a nota, é não pôr em risco a segurança da população e empregados.

Já o Bradesco informou que “iniciou período de avaliação da sua política de fluxo de recursos em alguns postos”. Atualmente, o banco tem cerca de 4,8 mil PAs e cerca de 1% está sendo avaliado sobre o funcionamento sem dinheiro. “O objetivo é oferecer nossa contribuição para preservar condições de segurança dessas comunidades”, diz o banco.

Em nota, o Bradesco avalia como “inadmissíveis as consequências sociais da violência causada pelos ataques”. Para tentar contornar o problema, o banco quer intensificar o uso dos cartões nessas cidades. “Uma alternativa viável e de rápida implementação”, cita a nota.

O diretor de clientes e canais da Caixa Econômica Federal, Julio Volpp, disse que o sistema usado para gerenciamento das lotéricas analisa qualquer necessidade de numerário e, por isso, não deveria ocorrer falta de dinheiro, como visto na lotérica de São Miguel do Tapuio (PI). “Pedirei averiguação desse caso. Nosso trabalho é não permitir que isso aconteça”.
O executivo explicou que o custo do envio de dinheiro da transportadora de valores até a lotérica é custeado pelo próprio agente lotérico. A Caixa tem um grupo de parceiros com transporte de valores subsidiado, mas o programa beneficia apenas as lotéricas mais movimentadas das grandes cidades.

A Federação Brasileira dos Bancos informou que o setor investe cerca de R$ 9 bilhões em segurança anualmente, o triplo do investido há dez anos. Já o Banco Central se limitou a dizer que não tem informações sobre o número de postos de atendimento sem dinheiro.

Fonte: Diário do Comércio

Prédio antigo do BB de Amparo será leiloado com mais 108 imóveis

Publicado em:

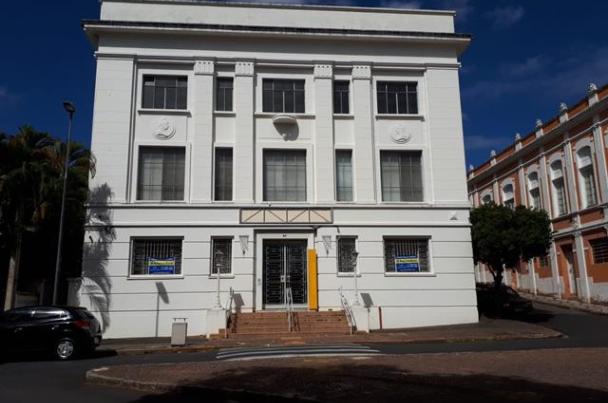
Na região de Bragança Paulista, será leiloado um imóvel que já abrigou uma agência do Banco do Brasil, na cidade de Amparo. A agência já está desativada e o prédio comercial fica na Praça Monsenhor João Batista Lisboa, 64, no centro de Amparo. O lance mínimo é de R$ 2.086.000,00.

agencia-amparo

O leilão acontece de forma presencial e online. Entre os imóveis, 39 são unidades de agências, sendo 32 antigas agências da Nossa Caixa e 7 do Banco do Brasil.

Além deste imóvel em Amparo, no Estado de São Paulo o leilão pretende vender imóveis nas cidades de Bebedouro, Ibitinga, Itapeva, Leme, Mauá, Penápolis, Pirajui, Porto Feliz, Santa Cruz do Rio Pardo, São José do Rio Preto, São Pedro e Uchoa.

Os investidores que desejarem participar presencialmente do leilão devem comparecer ao auditório na Rua Pio XI, 743, Alto da Lapa, em São Paulo capital. Já para os lances online, os interessados devem fazer o cadastro com até 48 horas de antecedência da data do leilão no site www.lancenoleilao.com.br. Tanto pessoa física quanto jurídica podem participar.

Fonte: Bragança em Pauta

Veja o que os bancos oferecem para atrair sua conta-salário

Publicado em:

As novas regras de portabilidade das contas-salário entraram em vigor há um mês e já produziram seu primeiro efeito prático, segundo economistas: uma ofensiva dos bancos, especialmente os digitais, para atrair os correntistas da concorrência. As instituições financeiras ainda estão contabilizando os dados iniciais da migração de clientes.

A medida do Banco Central simplifica o processo de mudança para o consumidor que quer levar sua conta-salário para outra instituição. A portabilidade dessa modalidade existe desde 2006, mas só podia ser feita para uma conta de depósito tradicional.

Agora, o correntista pode solicitar a portabilidade de sua conta-salário com um procedimento semelhante ao da telefonia: basta pedir a transferência na instituição financeira para a qual quer migrar, sem contato com a anterior.

— A medida incentiva as instituições a serem proativas e procurarem os correntistas para oferecer vantagens — avaliou o professor Luis Braido, da Escola Brasileira de Economia e Finanças da Fundação Getulio Vargas (EBEF/FGV).

No caso dos bancos digitais, o perfil dos consumidores que estão pedindo a migração é de pessoas com idade de 20 a 30 anos (70%), oriundas de um dos cinco maiores bancos do país (82%), segundo dados preliminares do Nubank.

— As novas regras de portabilidade podem ser uma alternativa para quem quer reduzir os gastos com as tarifas. Além disso, representam uma possibilidade de inclusão financeira para as pessoas que não têm contas-correntes e pretendem utilizar somente os cartões das instituições — ressaltou Ione Amorim, economista do Instituto Brasileiro de Defesa do Consumidor (Idec).

Uma preocupação da economista é em relação à idoneidade das instituições financeiras, especialmente dos bancos digitais. O Idec informou que enviará carta ao Banco Central e à Secretaria Nacional do Consumidor (Senacon), ligada ao Ministério da Justiça, questionando a falta de canais para a consulta de informações das empresas.

O que cada um oferece

Itaú

Entre as vantagens que oferece para quem recebe seu salário pelo banco estão prazo de até 90 dias para pagar a primeira parcela do crédito pessoal, desconto de até 10% para contratar o seguro do automóvel e 50% de abatimento em cinemas e teatros.

Santander

O cliente pode ter acesso a taxas diferentes nos produtos de crédito e investimento, e pode escolher a conta que mais combina com seu perfil.

Nubank

A NuConta é uma conta isenta de tarifas de manutenção ou taxas para a realização de transferências para qualquer banco. Além disso, o dinheiro aplicado nela rende automaticamente 100% do CDI, com liquidez diária.

Original

Oferece benefícios para quem migrar o salário para o banco, entre eles pacote de tarifas grátis e anuidade grátis no cartão de crédito. Quando o primeiro salário cair na conta, o correntista tem direito a 50% de desconto na taxa do cheque especial e a 50% de desconto na taxa de empréstimo pessoal. O site do Banco Original teve um aumento de 300% nas visitas. A meta do banco é um aumento de 38% na abertura de contas até o fim do ano.

Caixa Econômica Federal

A Caixa não faz cobrança de tarifas por transferência automática da conta-salário, por emissão de um cartão magnético, por efetivação de cinco saques e, mensalmente, por duas consultas de saldo e até dois extratos da movimentação dos últimos 30 dias. A Caixa oferece isenção ou desconto em tarifas bancárias, taxas e prazos diferenciados para financiamento habitacional, taxa de juros diferenciada no cheque especial, e condições especiais em linhas de crédito (crédito pessoal, Crédito Auto, Crédito Imóvel Próprio).

Banco do Brasil

O consumidor pode utilizar o aplicativo do banco para migrar sua conta-salário. O banco oferece um pacote de serviços e anuidade grátis no cartão Ourocard, com isenção de um ano. A instituição financeira também oferece taxas competitivas para várias modalidades de crédito.

Bradesco

As condições variam de acordo com as parcerias estabelecidas com empresas públicas e privadas e o perfil dos clientes.

Fonte: O Globo

Ferramenta inédita permite cliente do BB enviar remessas ao exterior pelo celular

Publicado em: 02/08/2018

A partir de agora, os clientes pessoas físicas do Banco do Brasil (BB) podem enviar recursos para parentes ou amigos no exterior por meio do smartphone. O banco lançou uma ferramenta no aplicativo da instituição que permite o envio de até quatro remessas de US$ 3 mil (ou o equivalente em outras moedas), em um período de 30 dias.

Inédita no Brasil, a ferramenta permite transferências internacionais via Swift (com código de 8 a 11 caracteres que indica o banco, o país, a região e a filial). Para remessas em dólares para a manutenção de residentes e de estudantes, o cliente pode enviar os recursos por meio do convênio entre o BB e a Western Union, empresa especializada em transferências internacionais.

O cliente também pode receber ordens de pagamentos do exterior pelo celular. Após fazer o login no aplicativo, basta acessar a opção Câmbio, disponível no menu, e, em seguida, escolher o item Ordens de Pagamento.

Segundo o BB, o serviço traz agilidade no envio de remessa para o exterior, simplifica o fluxo de transação, com atendimento totalmente digitalizado e débito direto na conta-corrente. Desde 2015, o banco oferecia o envio simplificado de remessas ao exterior na página da instituição na internet. Agora, o serviço também pode ser feito no aplicativo.

Em fevereiro, o Banco do Brasil permitiu a compra de dólares por smartphones. Em abril, o serviço foi expandido para a aquisição de euros.

Fonte: IstoÉ Dinheiro

Funcionário com 32 anos de BB assume como diretor de governo do banco

Publicado em: 26/07/2018

Após algumas semanas de espera, o Banco do Brasil indicou anteontem, dia 23, o novo diretor de governo da instituição. O posto será ocupado por Ênio Mathias Ferreira, que está há 32 anos no banco. Ele assume a vaga aberta com a nomeação de João Pinto Rabelo Jr para vice-presidente, na esteira dos anúncios que o BB fez no início do mês.

O BB também aprovou um rearranjo de áreas. Com isso, a diretoria de gestão de pessoas deixa a vice-presidência de distribuição de varejo e passa a integrar a vice-presidência de gestão de pessoas, operações e suprimentos, comandada por Rabelo Jr. Procurado, o BB não comentou.

Fonte: Estadão

Bancos eliminaram 2.846 vagas no primeiro semestre, diz Caged

Publicado em: 25/07/2018

Os bancos eliminaram 2.846 postos de trabalho em todo o país no primeiro semestre de 2018. Foram 13.948 admissões e 16.794 desligamentos no período. Apenas em junho, 171 empregos foram eliminados. Os dados são do Cadastro Geral de Empregados e Desempregados (Caged). Emprego é o assunto a ser discutido na próxima mesa de negociação com a Fenaban da Campanha Nacional Unificada 2018.

Os bancos múltiplos com carteira comercial – categoria que engloba Itaú Unibanco, Bradesco, Santander e Banco do Brasil – foram responsáveis pelo fechamento de 1.804 postos nos seis primeiros meses do ano. A Caixa eliminou 1.101 postos no período, em grande parte devido ao Programa de Desligamento de Empregados, lançado em 22 de fevereiro. Juntos, esses cinco bancos empregam cerca de 90% dos bancários no país.

Campanha 2018 reivindica defesa dos empregos

A Campanha Nacional Unificada 2018 da categoria bancária começou em maio, com a entrega da pauta de reivindicações à Fenaban no dia 11, e um dos principais eixos é justamente a defesa dos empregos, tema da próxima rodada de negociação com os bancos, na quarta-feira 25.

O lucro dos cinco maiores bancos que atuam no país (Banco do Brasil, Bradesco, Caixa Econômica Federal, Itaú e Santander) passou de R$ 58 bilhões, em 2016, para R$ 77,4 bilhões em 2017, crescimento de 33,5%.

No 1º trimestre de 2018, foram R$ 20,6 bilhões de lucro, 20,4% de aumento em relação a igual período de 2017, quando essas instituições lucraram R$ 17,1 bilhões.

“Os números demonstram que, apesar do setor da economia que mais lucra, independentemente de qualquer crise, os bancos não contribuem com a sociedade na manutenção e oferta de postos de trabalho. Pelo contrário, eliminam cada vez mais vagas, ao mesmo tempo que aumentam as tarifas e elevam os juros”, salienta Neiva Ribeiro, secretária-geral do Sindicato.

Desde 2012 bancos lucraram R$ 426,4 bilhões

A partir de 2012, assiste-se a nova inflexão no emprego bancário, com o saldo de empregos no setor sistematicamente negativo, acumulando 57.045 postos de trabalho a menos entre janeiro de 2012 e junho de 2018. De 2012 a 2017, houve uma redução de 11,5% na categoria. No mesmo período (2012 a 2017), os cinco maiores bancos lucraram R$ 426,4 bilhões em termos reais. Somente em 2017, estas mesmas instituições financeiras eliminaram 17,9 mil postos de trabalho.

São Paulo registrou 57,8% das admissões e 53,7% do total de desligamentos, apresentando o maior saldo negativo no emprego bancário no período analisado, com 955 postos fechados no ano.

Desigualdade entre homens e mulheres

As 6.729 mulheres admitidas nos bancos entre janeiro e junho de 2018 receberam, em média, R$ 3.452. Esse valor corresponde a 71% da remuneração média recebida pelos 7.219 homens contratados no mesmo período. A diferença de remuneração entre homens e mulheres também é verificada nas demissões. As 8.338 mulheres desligadas dos bancos recebiam, em média, R$ 5.571, o que representou 74% da remuneração média dos 8.456 homens desligados dos bancos.

Faixa Etária

Os bancos continuam concentrando suas contratações nas faixas etárias até 29 anos, em especial entre 18 e 24 anos. Foram criadas, de janeiro a junho, 5.142 vagas para trabalhadores até 29 anos. Acima de 30 anos, todas as faixas apresentaram saldo negativo (ao todo, menos 7.988 postos), com destaque para a faixa de 50 a 64 anos, com fechamento de 3.958 postos no período.

Fonte: Sindicato dos Bancários e Financiários de São Paulo, Osasco e Região

Negociação entre BB e Comando dos Bancários traz poucos avanços

Publicado em:

A terceira mesa de negociações entre Comando Nacional dos Bancários, representado pela Comissão de Empresa dos Funcionários do Banco do Brasil, e o banco aconteceu nesta segunda 23, na sede do BB em Brasília. Conforme divulgado no calendário das negociações, o encontro tratou dos temas da Minuta de Reivindicações do Acordo Coletivo Aditivo (ACT) relacionados a Saúde do Trabalhador e Segurança Bancária.

A Comissão de Empresa abriu a reunião fazendo um relato dos problemas de afastamentos e adoecimento dos funcionários que, em muitas das situações são causados pela forma de cobrança das metas. Muitas delas são estabelecidas no BB fora do acordo de trabalho das equipes e com o controle e solicitação exclusiva do gestor, sem ligação com as metas das agências, no caso do BB, o sistema Conexão.

Os funcionários reclamam que as metas geralmente não precificam o mês de férias, o que faz com que até no período de gozo da folga o funcionário não descanse por aquele mês constar como queda de rendimento.

O banco ficou de avaliar essas situações com as áreas gestoras para entender melhor os problemas.

Cobrança de metas de caixas fora do horário

A Comissão de Empresa relatou ainda que tem recebido muitas reclamações de caixas, cuja cobrança de metas tem sido feita pelos chamados caixas líderes, em muitos casos, fora do horário de trabalho e descumprindo o ACT. Essas cobranças são incentivadas pela Plataforma de Suporte Operacional, mas os exageros não estão sendo coibidos. O banco solicitou que a representação dos bancários informasse as situações pontuais para que a prática seja coibida.
Correspondentes bancários dentro das agências

Foram denunciadas também várias situações de correspondentes bancários dentro das agências, atuando nas salas de autoatendimento e até nas mesas de trabalho. Há uma reivindicação na minuta para que essa prática seja proibida, uma vez que traz para o ambiente interno uma concorrência de venda de produtos e serviços que prejudica a realização das tarefas dos funcionários, além de trazer insegurança jurídica para a empresa.

O banco foi categórico ao afirmar que o correspondente bancário não é para atuar dentro da agência e vai orientar as unidades a cumprir o que determina a norma do Banco Central.

Sem avanços nas questões de saúde

Nas questões específicas de saúde, não houve avanços e o banco se comprometeu a renovar as cláusulas do ACT que tratam desse tema.

Algumas cláusulas tratadas também sem avanços ainda serão objeto de discussão sobre redação.

Intervalo intrajornada ou intervalo de almoço

Uma novidade colocada pelo banco foi a proposta de flexibilização do intervalo de almoço. Ao funcionário de 6 horas passaria a possibilidade de intervalo de 15 até 30 minutos e para os funcionários de 8 horas, seria permitida a redução do intervalo para até 30 minutos. Em ambos os casos, normatizado no ponto eletrônico e sem opcional pelo funcionário, não sendo obrigatória a flexibilização.

Proposta para a Cassi

A representação dos trabalhadores protocolou ao banco uma nova proposta para a Cassi, construída junto aos sindicatos, com o objetivo de mais uma vez chamar o banco à negociação na Mesa Específica da Cassi. Desde que a mesa foi interrompida, não houve nenhum avanço concreto de propostas e isso tem causado insegurança aos funcionários.

Para Wagner Nascimento, coordenador da Comissão de Empresa, a mesa não trouxe avanços significativos, o que frustra os funcionários, principalmente no que se refere às questões de saúde, afastamentos e em relação às metas abusivas. “A perda de comissão no retorno de licença saúde é um ponto que assombra muitos bancários e esperávamos um avanço maior. Esperamos que ainda no decorrer do processo de negociação, tenhamos respostas efetivas sobre saúde e segurança.”

Fonte: Sindicato dos Bancários e Financiários de São Paulo, Osasco e Região

Seis das principais estatais têm possível débito trabalhista de R$ 43,8 bilhões

Publicado em: 19/07/2018

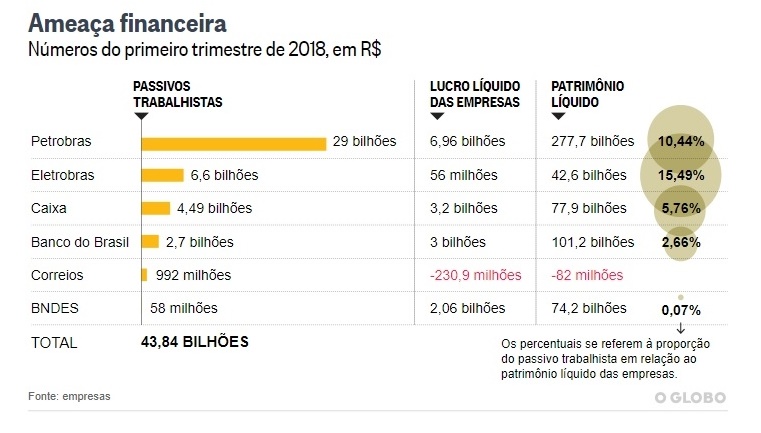
O julgamento de uma ação bilionária com ganho de causa para funcionários da Petrobras nas últimas semanas evidenciou a dimensão dos passivos trabalhistas que ameaçam as finanças das estatais. Levantamento feito pelo GLOBO com as seis principais empresas públicas do país — Petrobras, Banco do Brasil, Caixa Econômica Federal, Eletrobras, Correios e BNDES — mostra débito possível de R$ 43,8 bilhões (dados do 1º trimestre de 2018). Desse montante, R$ 14,2 bilhões são considerados como “risco de perda provável”. Ou seja, são dados como praticamente perdidos e têm que ser provisionados dentro do balanço financeiro das empresas.

O débito possível representa 7,6% do total do patrimônio líquido (que exclui as dívidas e mostra a saúde financeira) dessas empresas. Por outro lado, só o passivo provável corresponde a quase todo o lucro que as estatais tiveram no primeiro trimestre deste ano, de R$ 14,9 bilhões. Isso significa que, apesar de deixarem provisionados em seus balanços os valores que consideram perdidos, qualquer surpresa nas decisões judiciais que não estão provisionadas pode representar um aperto no manejo financeiro dessas estatais. Em última instância, a situação pode prejudicar decisões de investimento e afetar a imagem de empresas perante investidores.

— Uma empresa com um passivo desses no balanço perde valor em Bolsa. O risco nesses casos é grande, porque a Justiça do Trabalho é protetiva (ao trabalhador) no sentido de que essas verbas discutidas são consideradas como de natureza elementar — diz a advogada Maria Lúcia Benhame, sócia do escritório Benhame Sociedade de Advogados.

Em empresas menores, a fragilidade é ainda maior e ameaça efetivamente o patrimônio das estatais. No Serpro, responsável pelo processamento de dados federais, dois acordos fechados com funcionários e uma decisão judicial a favor de um grupo de empregados, no fim do mês passado, geraram uma conta milionária para a empresa, de R$ 351 milhões. O número não só é bem maior que o lucro obtido pela estatal no trimestre, de R$ 73 milhões, como representa metade de todo o patrimônio líquido da empresa. Os acordos foram feitos para evitar prejuízo muito maior: a empresa calculava que, se perdesse esses processos integralmente na Justiça, a conta seria superior a R$ 1 bilhão.

Para os especialistas, os passivos altos refletem uma combinação de fatores, que vão desde falhas de gestão estratégica até a morosidade da Justiça no país, que leva processos a tramitarem por décadas e a atingirem cifras vultosas após correção monetária. No caso do Banco do Brasil, por exemplo, só a atualização monetária engordou o passivo provável em R$ 56 milhões no período de um ano. Nos Correios, o aumento foi de R$ 1,8 milhão apenas entre dezembro de 2017 e março de 2018.

O Globo

Os passivos trabalhistas são corrigidos pela Taxa Referencial e por juros (simples) de 1% ao mês. No caso do Serpro, um dos acordos, feito em processo que se alongava há quase 30 anos no Tribunal Regional do Trabalho (TRT) do Rio, deu a dez empregados da empresa o direito de receber R$ 80 milhões, após todas as correções e juros referentes às três décadas. Eles foram demitidos em 1989 e pediam reintegração. Há casos em que um único empregado receberia R$ 25 milhões, conforme revelou o colunista do GLOBO Ascânio Seleme.

PETROBRAS E ELETROBRAS TÊM OS MAIORES PASSIVOS

O maior passivo é o da Petrobras, que tinha provisionados, até março, R$ 4,7 bilhões para perdas prováveis. O número é mais da metade do lucro da estatal no primeiro trimestre, de R$ 6,96 bilhões. Outros R$ 24 bilhões são questionados em ações judiciais, mas são considerados como “saída de recursos não provável ou para os quais não seja possível fazer uma estimativa suficientemente confiável do valor da obrigação”.

A principal dessas ações foi julgada há 15 dias pelo Tribunal Superior do Trabalho (TST), que deu ganho de causa para os funcionários da Petrobras. O processo, que envolve um conjunto de ações coletivas movidas por trabalhadores de 15 estados, discute o cálculo de remunerações adicionais dos empregados da estatal e contempla 51 mil funcionários ativos e inativos da petroleira. Os sindicatos querem que adicionais, como periculosidade, fiquem de fora do cálculo da remuneração mínima e sejam pagos separadamente. Se não conseguir sucesso em seu recurso no Supremo Tribunal Federal (STF), a Petrobras poderá ter um impacto nas contas de R$ 17 bilhões: gastos de R$ 15,2 bilhões com salários retroativos e um aumento de R$ 2 bilhões na folha de pagamento a cada ano.

Um outro processo, movido pelo Sindicato dos Petroleiros do Norte Fluminense contra a estatal, quer que a companhia pague como hora extra tudo que ultrapassar as 12 horas diárias de jornada aos trabalhadores embarcados nas plataformas e navios. A ação, que está no TST, quer também que a companhia seja obrigada a respeitar “intervalo interjornada” (período entre a saída do trabalho e sua volta ao serviço) de 11 horas. Ou seja, no dia em que o funcionário tiver que extrapolar sua jornada, terá de entrar mais tarde no dia seguinte. A Petrobras estima que esse processo lhe custará R$ 1,3 bilhão.

A Eletrobras tem o segundo maior passivo da lista, estimado em R$ 6,6 bilhões. Destes, R$ 2,2 bilhões são considerados como prováveis. Entre as ações sofridas pela empresa de energia está um processo movido pela Federação Nacional dos Urbanitários (FNU) contra o presidente da empresa, Wilson Ferreira Júnior, após ele ter chamado de “vagabundos” e “safados” parte da chefia da empresa. A federação pede indenização equivalente a dez salários mínimos (R$ 9.540,00) para 23 mil trabalhadores, além de indenização por dano moral coletivo. A ação tramita em fase inicial.

A Caixa tem estimados R$ 4,5 bilhões provisionados para 63,9 mil processos trabalhistas. O Banco do Brasil e os Correios têm passivos de R$ 2,7 bilhões e R$ 992,8 milhões, respectivamente. E o BNDES, R$ 57,8 milhões, em 187 processos que envolvem o banco. A maior parte deles, 126, já está no TST. Mesmo que as empresas percam as ações, o pagamento dos passivos não deve se dar em única parcela. Ele costuma ser dividido em vários anos.

HORAS EXTRAS, O PRINCIPAL QUESTIONAMENTO

Entre as estatais analisadas pelo GLOBO, o principal motivo que leva os funcionários a entrarem na Justiça é o questionamento de horas extras. O advogado trabalhista Fernando Peluso, do escritório Peluso, Stüp e Guaritá Advogados, explica que as horas extras estão no topo das reclamações trabalhistas do país. E ressalta que, no caso dos bancos, é uma discussão sujeita a interpretações variadas, uma vez que há uma série de questionamentos sobre a jornada desse tipo de profissional:

— O empregado está executando as tarefas e, quando vê, passou. Além disso, casos de horas extras ficam mais comuns à medida que as empresas estão com quadros de empregados mais reduzidos. Nas instituições financeiras, existe ainda uma discussão jurídica ampla sobre o tamanho da jornada.

Também estão na lista de processos contra as estatais questionamentos sobre indenizações, complementação de aposentadoria, descaracterização de jornada de trabalho, adicional de gratificação de função, benefícios, participação nos lucros e responsabilidade subsidiária.

Para Maria Lúcia Benhame, há descuido por parte das empresas, tanto do setor privado quanto do público, na gestão estratégica de questões trabalhistas. Para ela, há pouca preocupação com uma atuação preventiva, para evitar que tantos casos parem na Justiça. A advogada explica que muitos dos problemas são resultado de acordos mal gerenciados.

— Faltam coisas básicas, como o cuidado de documentar ata de assembleia, votação e apuração — diz, completando: — O problema é uma má gestão diária e um total desprezo da área executiva das empresas em relação à área trabalhista. Ela é vista como uma área menor, que só traz despesa. Não se investe em informação, em construir uma expertise em negociação sindical, para que isso seja bem feito.

O advogado Domingos Fortunatto, sócio do escritório Mattos Filho, ressalta, no entanto, que há um esforço perceptível das estatais na busca de acordos e conciliações:

— Antes, ninguém dava atenção para isso. Agora, os números são grandes, e as empresas têm tomado cada vez mais cuidado. As empresas públicas têm liderado iniciativas para celebrar acordos. Existe uma conscientização para diminuir a litigiosidade.

A Caixa, por exemplo, está dando andamento a uma política de conciliação judicial e extrajudicial com o objetivo de diminuir os litígios e os valores:

“Visando reduzir o litígio judicial e diminuir os valores despendidos nos processos, a Caixa continua executando sua política de conciliação judicial e extrajudicial, realiza o cumprimento espontâneo de certas decisões judiciais e faz a análise das perdas incorridas a fim de mitigar novos litígios de causas semelhantes. Em virtude disto, as ações relevantes não são individualmente divulgadas para não inviabilizar a realização de acordos”, diz a empresa em seu demonstrativo financeiro.

Procuradas, as empresas se limitaram a reiterar as informações de seus balanços. O Tribunal de Contas da União (TCU) disse que não tem nenhum processo ou investigação relacionados aos passivos trabalhistas das estatais.

Fonte: Jornal O Globo

Banco do Brasil amplia oferta de fundos de arquitetura aberta

Publicado em:

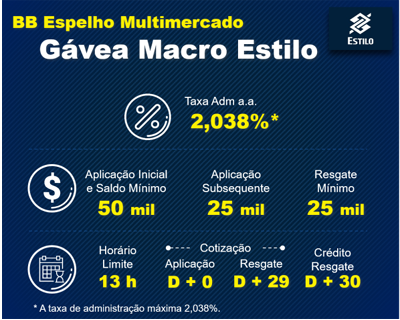
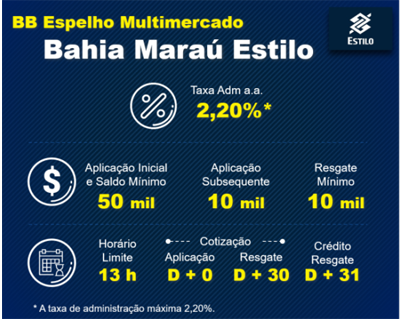
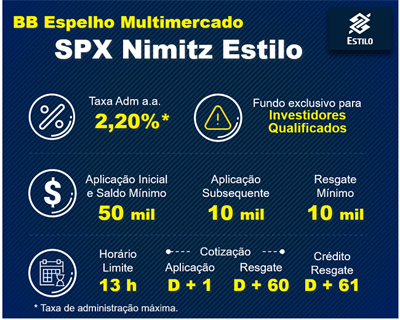
Nesta quarta-feira, 18, o BB inaugura a comercialização de três fundos de arquitetura aberta para os seus clientes. Os fundos escolhidos pelo banco para o lançamento são das gestoras Bahia AM Maraú, Gávea e SPX Nimitz.

É a primeira vez que clientes do segmento Estilo, com renda a partir de R$ 10 mil, terão acesso a fundos de outras casas. A iniciativa representa a ampliação da estratégia do banco, disponível para clientes Private há mais de dez anos.

Para Paula Mazanék, gerente geral de investimentos e captação do BB, a abertura é uma forma de colocar uma gama ainda maior de opções de investimentos à disposição dos clientes, “O lançamento dos novos fundos confirma o nosso compromisso em oferecer opções de investimento em linha com as expectativas de nossos clientes investidores”, ressalta.

Para selecionar os gestores e seus respectivos fundos, a BB DTVM, líder da indústria nacional de fundos de investimento e carteiras administradas, analisou aspectos qualitativos de avaliação das equipes de gestão, conformidade e riscos dos gestores. Além do nível de volatilidade, histórico de rentabilidade e evolução do patrimônio líquido dos fundos.

Saiba mais sobre os novos fundos:

multimercadogavea

Site da gestora: http://www.gaveainvest.com.br/pt
Site do fundo: http://www.gaveainvest.com.br/pt/fundo/gavea-plus-fic-fim/perfil

multimercadobahia

Site da gestora: http://www.bahiaasset.com.br/institucional/bahiaasset/
Site do Fundo: http://www.bahiaasset.com.br/produtos/multimercados/marau-fic-de-fim/

multimercadospx

Site da gestora: http://www.spxcapital.com.br/
Site do fundo: http://www.spxcapital.com.br/nimitz

Fonte: Banco do Brasil

BB se junta a Bradesco e Itaú na oferta de gestor independente

Publicado em:

O Banco do Brasil (BB), líder no segmento de gestão de recursos no país, com R$ 876 bilhões ao fim de junho, vai passar a oferecer a partir de hoje fundos de terceiros para a segmentação Estilo – com renda a partir de R$ 10 mil. A grade começa com três gestoras independentes conhecidas no universo dos multimercados: Bahia AM Maraú, Gávea e SPX Nimitz. É a primeira vez que o banco federal desce para o varejo um tipo de oferta que até aqui era restrita ao grupo dos mais afortunados do private banking.

O movimento vem na sequência de outros grandes conglomerados financeiros. O Itaú tem mais de três dezenas de fundos de terceiros na prateleira, incluindo multifundos, carteiras espelho e os portfólios da Kinea, gestora de classes alternativas do próprio banco. O Bradesco começou a testar em janeiro a distribuição para o topo da segmentação Prime, com aplicações entre R$ 1 milhão e R$ 5 milhões, com nomes como Pimco, Gávea, SPX, Kapitalo e Adam Capital, mas planeja logo estender a oferta para a alta renda como um todo, apurou o Valor. Paralelamente, a corretora Ágora vem sendo repaginada para ter uma plataforma completa de investimentos, acessando clientes fora do banco.

Chegar mais tarde do que os seus pares diretos na abertura da plataforma é uma resposta a uma mudança de comportamento identificada dentro da base do próprio banco, segundo a gerente geral de captação e investimentos do BB, Paula Mazanék, e se pauta menos pelo movimento dos competidores. Este é, contudo, um passo sem volta, reconhece, especialmente após a Selic cair de 14,25% para 6,5%, com o aplicador se tornando mais inclinado a experimentar ativos além da renda fixa tradicional com que já está familiarizado. “O investidor está mais informado e passou a ser mais assediado pela concorrência”, diz.

De um ano para cá, o BB manteve a primeira posição no ranking de gestão de recursos, mas perdeu alguma participação de mercado, saindo de uma fatia de 25,2% em junho de 2017 para 23,99% no fechamento do primeiro semestre de 2018. Os dados são da Morningstar e não excluem fundos de fundos e carteiras “feeder”, criadas para acolher recursos de uma estratégia principal como um fundo em cotas ou um fundo espelho.

De acordo com a executiva, o banco mapeou com ferramentas analíticas o tipo de cliente que teria maior propensão à tomada de risco e identificou um universo de 100 mil investidores potenciais para alocar de 5% a 10% dos seus recursos em fundos de terceiros. Ainda que seja uma gota no oceano num universo de 22 milhões de clientes, dois anos atrás essa quantia era irrisória, diz. Na segmentação Estilo, que reúne cerca de R$ 65 bilhões em fundos sob gestão do BB, se 5% da base com perfil moderado e arrojado optasse pela diversificação, as estratégias de terceiros poderiam atingir R$ 2,3 bilhões.

Não há, entretanto, nenhuma meta estabelecida para essa grade específica e a oferta não vai contemplar todo esse conjunto, diz Paula. Só no perfil moderado, o Estilo conta com 99 mil clientes, com R$ 38 bilhões investidos, enquanto no grupo dos arrojados estão 24 mil correntistas, que reúnem R$ 8 bilhões.

“São produtos com volatilidade acima dos [fundos] mais tradicionais, o que inspira um pouco mais de cuidado sob a perspectiva do investidor, acompanhando o cenário conjuntural. Mas ao mesmo tempo ele deve tomar a decisão olhando não 2018 nem 2019, mas um horizonte de 24 a 36 meses.” Na rede, os gerentes da segmentação e os assessores especialistas têm metas de incrementar ativos sob gestão, que não é voltada para produtos específicos. No private banking, que oferece fundos de terceiros há dez anos, o patrimônio chega a R$ 2 bilhões.

No topo da pirâmide são 15 gestoras aprovadas, o que significa que a oferta na alta renda ainda pode ser ampliada. Os fundos espelho Gávea Macro, SPX Nimitz e Bahia Maraú chegam com aplicação mínima de R$ 50 mil e taxa de administração de 1,975%, 2,20% e 1,90%, respectivamente.

O Itaú, o primeiro top 5 do setor bancário no país a avançar no chamado modelo de arquitetura aberta do fim de 2016 para cá, acrescentou recentemente novos nomes à lista de fundos de terceiros distribuídos na segmentação Personnalité – com investimentos entre R$ 100 mil e R$ 10 milhões. SPX Nimitz, Neo Multi Estratégia, Adam Macro e Canvas Enduro passaram a compor a oferta. No grupo de portfólios globais, a novidade trazida foi um espelho da gigante internacional BlackRock com o seu “macro opportunities”, que se soma a outro nome de referência em gestão global, a carteira Pimco Income, há um ano na grade e que reúne R$ 993 milhões.

No conjunto do varejo de alta renda, já são mais de R$ 10 bilhões em fundos de terceiros, segundo Bruno Stein, superintendente do Itaú Unibanco. No fim de maio, o varejo de alta renda do banco reunia R$ 114,5 bilhões, segundo dados da Anbima.

De acordo com o executivo, a oferta de produtos de terceiros, que se estende a títulos de renda fixa, teve um papel relevante no ganho de “market share” no segmento de varejo. “Não tenho dúvida nenhuma de que foi um fator decisivo. Eu estou dando poder de escolha para o investidor.”

Apesar de a captação de um fundo próprio trazer mais receita para o banco que um portfólio de terceiro, na rede os gerentes não têm incentivos diferenciados para vender uma carteira ou outra, afirma Stein, apenas metas de captação líquida.

Pelos dados da Morningtar, no conjunto o Itaú fechou o primeiro semestre com R$ 588 bilhões em gestão de recursos, saindo de uma participação de 16,93% em junho de 2017 para 16,09% na fotografia mais atual. Ocupava o segundo lugar, enquanto o Bradesco caiu para a terceira posição, com 15,75% do mercado, ante 17,5% de um ano atrás. A Caixa saiu de 7,66% para 7,94% e o Santander de 6,55% para 6,57%.

Fonte: Valor Econômico

Conheça as 10 empresas mais bem avaliadas por funcionários; BB fica na vice-liderança

Publicado em:

Volvo, Banco do Brasil e Caixa Econômica Federal são as empresas mais bem avaliadas por quem trabalha ou trabalhou nelas, segundo um levantamento do site de empregos Indeed.

A pesquisa tem como base 1,5 milhão de avaliações de empregados ou ex-funcionários das companhias feitas no site. Quando se cadastram na plataforma, profissionais dão notas a seus empregadores em critérios como equilíbrio entre vida pessoal e profissional, remuneração, desenvolvimento de carreira, gestão e cultura.

O mercado financeiro e o setor automotivo se destacaram na lista brasileira. A Volvo ficou em primeiro lugar, seguida do Banco do Brasil e da Caixa. A Ford, a Caterpillar e o Banco do Nordeste completam o top 5.

Sem título

Fonte: Valor Econômico

Santander, Caixa e BB lideram ranking de reclamações contra bancos

Publicado em: 18/07/2018

O Santander, a Caixa Econômica Federal e o Banco do Brasil são as instituições que aparecem na liderança do mais recente Ranking de Instituições por Índice de Reclamações, divulgado nesta segunda-feira, 16, pelo Banco Central. No topo do ranking, referente ao segundo trimestre de 2018, está o Santander, com índice de reclamações de 38,14. Nesta lista, são consideradas as instituições com mais de 4 milhões de clientes.

Pela metodologia do BC, este índice é calculado com base no número de reclamações consideradas procedentes, dividido pelo número total de clientes do banco e multiplicado por um fator fixo (1.000.000). No caso do Santander, foram 1.576 reclamações consideradas procedentes no segundo trimestre, numa base total de 41.311.632 clientes.

Na segunda posição entre os bancos que foram alvos de reclamações aparece a Caixa, com índice de 27,68 (2.475 reclamações procedentes e 89.400.030 clientes). Na terceira posição do ranking está o Banco do Brasil, com índice de 20,85, resultado de 1.301 reclamações procedentes numa base de 62.371.119 clientes.

Na sequência do ranking, ainda considerando os bancos e as financeiras com mais de 4 milhões de clientes, aparecem Bradesco (índice de 19,61), Itaú (18,61), Banrisul (18,57), Votorantim (14,10), Banco CSF (5,84), Pernambucanas (4,55), Midway (4,38%) e Banco do Nordeste (0,61).

Reclamações

Entre os assuntos que mais motivam reclamações por parte dos clientes, o campeão é o item “irregularidades relativas a integridade, confiabilidade, segurança, sigilo ou legitimidade das operações e serviços, exceto as relacionadas a cartão de crédito, cartão de débito, internet banking e ATM”. Ao todo, de acordo com o BC, este assunto gerou 1.656 reclamações com indícios de descumprimento das regras em vigor.

Na sequência dos assuntos mais reclamados aparecem “oferta ou prestação de informação a respeito de produtos e serviços de forma inadequada” e, em seguida, “irregularidades relativas a integridade, confiabilidade, segurança, sigilo ou legitimidade das operações e serviços relacionados a cartões de crédito”.

Instituições menores

Entre as instituições financeiras com menos de 4 milhões de clientes, a Agiplan está no topo do ranking de reclamações do segundo trimestre, com índice de 143,57. Na sequência aparecem Paraná Banco (133,75), BRB (130,16), PAN (88,28) e Safra (78,42).

Fonte: Jornal do Brasil

Plano safra do Banco do Brasil reserva R$ 12,6 bilhões a produtores gaúchos

Publicado em: 12/07/2018

O Banco do Brasil detalhou na manhã da última terça-feira as principais diretrizes do seu Plano Safra 2018/19, em reunião na sede da AABB Santa Cruz do Sul. Para o período, a entidade bancária vai destinar R$ 103 bilhões em recursos. Segundo a assessora de agronegócio Thatiana Castro Tondo, que apresentou os dados fornecidos pela instituição, são R$ 11,5 bilhões destinados para as empresas do agronegócio e R$ 91,5 bilhões em crédito rural aos produtores e cooperativas – dos quais R$ 72,8 bilhões são para operações de custeio e comercialização e R$ 18,7 bilhões para créditos de investimento agropecuário.

Ao Rio Grande do Sul, o Banco do Brasil vai destinar R$ 12,6 bilhões em recursos para a safra 2018/19. Desse total, R$ 7,7 bilhões serão destinados à agricultura empresarial, R$ 2,1 bilhões aos médios produtores e R$ 2,8 bilhões ao crédito rural à agricultura familiar. Desse montante, conforme apresentou a engenheira agrônoma, R$ 10,8 bilhões serão direcionados para operações de custeio e comercialização e R$ 1,8 bilhão para créditos de investimento agropecuário. As principais novidades este ano são em relação às taxas de juros.

Para o Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), por exemplo, a taxa para custeio e investimento na safra 2018/19 será de 2,5% a 4,6%. Na etapa 2017/18, essa variação era de 2,5% a 5,5%. Nessa linha de financiamento, o BB estima aplicar R$ 13,1 bilhões. Entre outros destaques, está a redução de até 1,5 ponto percentual nas taxas de juros do crédito rural para as linhas de custeio, investimento e comercialização da agricultura empresarial. No Programa Nacional de Apoio do Médio Produtor (Pronamp), serão destinados R$ 14,3 bilhões nesta safra.

Segundo Thatiana, os agricultores também encontram novidades no Programa Agricultura de Baixo Carbono (ABC), no Programa de Incentivo à Inovação Tecnológica na Produção Agropecuária (Inovagro), no Programa de Construção e Aplicação de Armazéns (PCA) e no Moderfrota, dentre outros. Para estreitar a relação com os clientes desses produtos, a assessora ressalta que o banco aposta na extensão das plataformas digitais e em facilitadores, como o atendimento especializado para produtores rurais, o Circuito Agro e a Esteira Agro.

Sicredi

Para o plano safra 2018/19, o Banco Cooperativo Sicredi disponibilizará mais de R$ 16,1 bilhões em crédito rural. O recurso contempla mais de 213 mil operações, entre custeio, comercialização e investimento. No atual ano-safra de 2017/2018 (dados apurados até maio), a cooperativa foi responsável pela liberação de R$ 12,9 bilhões, em 169 mil operações.

A expectativa para o fechamento deste ano-safra é liberar R$ 12,1 bilhões em operações de custeio, comercialização e investimento, e R$ 2,2 bilhões com recursos do Banco Nacional do Desenvolvimento Econômico e Social (BNDES) e do Fundo Constitucional do Centro Oeste (FCO), totalizando R$ 14,3 bilhões.

O presidente do Sicredi Vale do Rio Pardo, Heitor Petry, destaca que a região também teve volumes consideráveis em crédito rural no último período. O dirigente destaca que os valores disponibilizados aos clientes serão ampliados para o novo plano safra, para custeio, investimento e comercialização.

Fonte: Portal GAZ

Concurso Banco do Brasil 2018: resultado final é homologado

Publicado em:

Foi homologado o resultado final do concurso Banco do Brasil 2018. A divulgação foi feita na última quarta-feira, 4, pela Fundação Cesgranrio, organizadora da seleção. Ao todo, foram oferecidas 60 vagas para o cargo de escriturário.

Do total de vagas, 30 são para provimento imediato e 30 para formação de cadastro de reserva. Para concorrer, foi preciso comprovar o nível médio completo. Os candidatos classificados e convocados receberão remuneração de R$ 4.036,56.

As oportunidades do concurso Banco do Brasil 2018 foram para as cidades do Rio de Janeiro, São Paulo e Brasília-DF. A seleção terá validade de um ano e poderá ser prorrogada por igual período. Os selecionados serão contratados pelo regime celetista.

As disciplinas referentes à Tecnologia da Informação surpreenderam os candidatos. A matéria foi tema polêmico para o banco, que costumava selecionar o perfil clássico de escriturário, que desempenhava apenas as rotinas bancárias e administrativas.

Nesta seleção, a parte de Conhecimentos de Informática teve o maior número de questões (25) e não Conhecimentos Bancários, como ocorreu nos últimos concursos do banco. Além disso, foi incluída a disciplina de Probabilidade e Estatística (20 perguntas).

Para o coach Alessandro Marques, o fato do BB realizar concurso para escriturário com perfil em TI justifica uma oferta de vagas menor, se comparada às seleções tradicionais para essa carreira.

Ao todo, 150 mil candidatos foram convocados para realizar a prova, nas cidades de Brasília, Rio de Janeiro e São Paulo.

Os concorrentes foram submetidos a uma prova objetiva, contendo 70 questões, e uma redação. Do total de perguntas, 20 foram de Conhecimentos Básicos e 50 de Conhecimentos Específicos. Somente os candidatos classificados nos exames objetivos tiveram as provas de redação corrigidas.

Fonte: Folha Dirigida

BB deve indenizar ex-estagiária que adquiriu síndrome do pânico após assaltos

Publicado em:

O Banco do Brasil foi condenado a indenizar, por danos morais e materiais, ex-estagiária que adquiriu síndrome do pânico em decorrência de assaltos ocorridos na agência em que trabalhava. A decisão é da 1ª turma do TRT da 14ª região.

A mulher estagiou na agência entre fevereiro de 2012 e setembro de 2013. Durante este período, foi vítima de três assaltos, sendo, inclusive, utilizada como refém e como escudo humano e tendo uma arma apontada para sua cabeça.

Consta nos autos que, a partir de junho de 2016, ela passou a sentir fortes crises de ansiedade e a apresentar quadro depressivo que passou a afetar sua vida cotidiana. A mulher ainda começou a ter lembranças traumáticas relacionadas aos assaltos e precisou passar por internação, uso de medicamentos e consultas com psicólogo.

Por causa do transtorno, ela ingressou com ação contra o banco, pleiteando indenização por danos morais e materiais. Em 1º grau, o processo foi extinto, com resolução de mérito, porque o juízo entendeu que havia prescrição no caso, já que os episódios de ansiedade passaram a ocorrer cerca de três anos após o término do contrato de estágio. O magistrado de 1º grau também considerou que não havia relação entre o transtorno psíquico e os assaltos, julgando improcedente os pedidos.

Recurso

Ao analisar recurso da ex-estagiária, a 1ª turma do TRT da 14ª região considerou que a perita do juízo concluiu pela inexistência de nexo de causalidade ou concausalidade entre o trabalho e o transtorno. No entanto, o relator, juiz convocado Afrânio Viana Gonçalves, entendeu que não há dificuldade em se reconhecer que os assaltos possam ter sido uma das causas da doença psíquica.

“À medida que traumas de infância podem desencadear transtorno do pânico, não há nenhum óbice a se reconhecer que um fato traumático ocorrido mais recente com a autora, há três anos, também seja uma das causas.”

O magistrado considerou que, ao não dar assistência à então estagiária e evitar a ocorrência de assaltos, é patente a responsabilidade civil subjetiva do banco, e pontuou que a mulher teve de passar por tratamento para a melhora de sua saúde psicológica.

Em razão disso, a 1ª turma condenou o banco a indenizar a ex-estagiária em R$ 40 mil por danos morais e em R$ 15 mil por danos materiais – valor equivalente gastos com tratamento, entre outros –, totalizando R$ 65 mil a serem pagos à reclamante. A decisão foi unânime.

“É inegável que ocorrências dessa magnitude a que foi submetida a autora detonaria alterações psíquicas em qualquer indivíduo, podendo, além do estresse pós-traumático, que acometeu a reclamante na época dos assaltos, com o passar do tempo e diante de não ter sido trabalhado a sua psique ao longo desses cerca de 3 anos, ela vir a desenvolver síndrome do pânico, como ficou evidenciado no laudo psicológico constante dos autos.”

Processo: 0000107-41.2017.5.14.0161

Fonte: Portal Migalhas

BB mexe na alta cúpula e faz rodízio em vice-presidentes

Publicado em: 05/07/2018

O Banco do Brasil anunciou nesta terça-feira, dia 3, um “rodízio” em algumas de suas vice-presidências e também no comando do seu fundo de pensão, a Previ. As indicações ocorrem a um semestre do fim da gestão atual, de Paulo Caffarelli, que pode ser substituída após as próximas eleições presidenciais.

O Estadão/Broadcast apurou que as mudanças fazem parte de uma estratégia de mais agressividade do BB. Os indicados, cujos nomes ainda terão de ser ratificados pelo Conselho de Administração, vão concluir o mandato no triênio 2016/2019.

O atual presidente da Previ, Gueitiro Genso, deve voltar para o BB, do qual é funcionário há 33 anos, para tocar a vice-presidência de Distribuição de Varejo e de Gestão de Pessoas, no lugar de Walter Malieni. Este, por sua vez, será indicado para assumir a vice-presidência de Negócios de Atacado do banco.

O atual responsável pelo atacado, Antonio Maurano, deixa a alta cúpula do BB para assumir a presidência da holding de seguros do banco, a BB Seguridade, no lugar de José Maurício Coelho – este executivo passa a comandar a Previ.

Também houve mudança na presidência de Serviços, Infraestrutura e Operações. Carlos Vasconcelos Araújo decidiu tocar um novo projeto e, em seu lugar, será promovido João Rabelo Júnior, que ocupava o cargo de diretor de governo do BB e tem 34 anos de banco.

As mudanças na alta cúpula do BB não terão impacto na mineradora Vale. Segundo a Previ, Genso deixará a presidência da fundação, mas ficará na presidência do Conselho de Administração da mineradora. Seu mandato vai até 2019.

No mercado de previdência complementar fechada, a expectativa é que a troca de comando da Previ não impacte no apoio do maior fundo de pensão do País a pleitos como a abertura de espaço para captação de novos participantes.

Genso defendia ainda a abertura dos fundos de pensão para captação de poupança previdenciária de familiares dos atuais participantes do sistema. O tema aguarda decisão do Conselho Nacional de Previdência Complementar (CNPC) há mais de dois anos.

Fonte: Portal Terra

Banco do Brasil destina R$ 103 bilhões para crédito agrícola

Publicado em:

O Banco do Brasil vai destinar R$ 103 bilhões para o financiamento da safra agrícola 2018/2019. O valor é 21% maior do que o total desembolsado na safra 2017/2018, cerca de R$ 85 bilhões. Para a safra que se inicia neste mês, os juros também serão menores do que os praticados até este momento. Em entrevista à NBr, o presidente do Banco do Brasil, Paulo Rogério Caffarelli, disse que, para a agricultura familiar, a taxa vai variar de 2,5% a 4,6% ao ano e, para os empréstimos do agronegócio, será de 6% a 7,5%. O anúncio do Plano Safra do Banco do Brasil foi feito hoje (4) em cerimônia na sede da instituição, com a participação do presidente Michel Temer.

O Banco do Brasil é o principal agente de financiamento da agricultura brasileira: responde por 60% do crédito disponível para o setor. Neste ano, o governo federal anunciou um total de R$ 194,3 bilhões para o financiamento da safra agrícola 2018/2019. “Eu considero o Banco do Brasil, que é responsável por 60% dos créditos do agronegócio, o grande parceiro da agricultura brasileira. É importante destacar, acima de tudo, a capacidade que o produtor brasileiro teve de se superar, se reinventar e fazer com que o Brasil chegasse aos números que temos hoje”, afirmou Caffarelli.

O lançamento do Plano Safra do Banco do Brasil acontece tradicionalmente na sequência do anúncio do governo federal. Os R$ 103 bilhões serão direcionados ao custeio e ao investimento da produção agrícola, bem como à comercialização dos produtos. No total, o saldo da carteira de crédito agrícola do Banco do Brasil tem R$ 185 bilhões, sendo R$ 43 bilhões para a agricultura familiar, R$ 117 bilhões para grandes empresas e R$ 24 bilhões para empresas de médio porte.

O presidente do Banco do Brasil destacou a importância do setor rural para a retomada do crescimento econômico do país. “O agronegócio talvez seja o grande instrumento que o Brasil tem hoje para a retomada do crescimento econômico. O setor teve participação ativa na superação da crise”, argumentou.

Segundo Caffarelli, a agricultura responde por 23% do Produto Interno Bruto (PIB) e por 44% do total das exportações brasileiras, o que deixa clara a vocação do país para o agronegócio. “Estamos trabalhando para dar continuidade a um trabalho que foi feito, lembrando que a safra 2016/2017 foi a maior de todos os tempos. Nós tivemos 238 milhões de toneladas. Esperamos que a safra 2017/2018 possa atingir números bastante semelhantes. Portanto, começamos uma nova safra com muita expectativa, com muita esperança de continuar esse processo de produção”, disse.

Nos últimos 25 anos, segundo Caffarelli, a área plantada no país cresceu 65%, mas a produção aumentou 375% no mesmo período. Para se chegar a esses índices, disse Caffarelli, houve um forte investimento em tecnologia, pesquisa e desenvolvimento, bem como um estímulo ao crédito, com participação expressiva do Banco do Brasil.

Fonte: Agência Brasil