AGEBB acompanha de perto negociações do BB que busca saída sustentável para Cassi

Publicado em: 27/04/2018

Nesta semana, começou a circular entre os funcionários do Banco do Brasil pelo Boletim Pessoal um comunicado da Diretoria de Gestão de Pessoas (Dipes), assinado pelo diretor José Caetano de Andrade Michillo e o gerente executivo João Batista Gimenez Gomes, que dá conta de que, começaram, no dia 24 de abril, por iniciativa da instituição, as negociações visando a saída sustentável para a Cassi. O documento afirma que desde o início do ano, “temos conversado com as lideranças dos associados sobre a delicada situação econômico-financeira do nosso plano de assistência à saúde”.

A situação pode ser constatada por meio da leitura do relatório anual da Cassi do ano de 2017: déficits recorrentes superiores a R$ 200 milhões/ano; zeramento das reservas; patrimônio líquido abaixo da margem de solvência exigida pela ANS, em quase R$ 240 milhões. E não foi apresentada proposta, nesse tempo, para garantir isenção durante o período eleitoral da Cassi, encerrado recentemente.

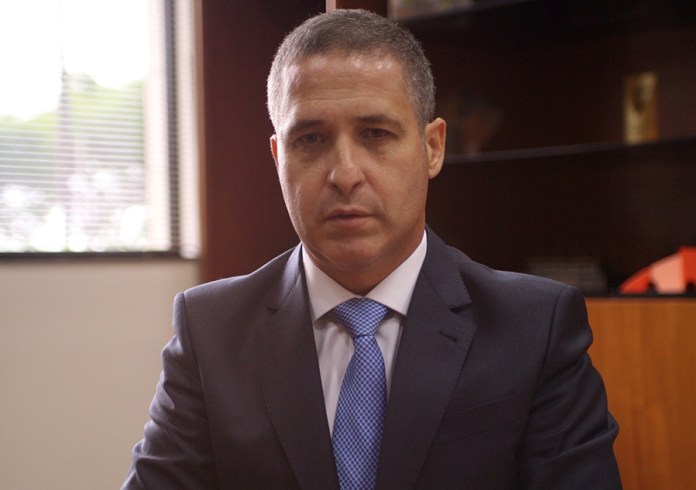
“A AGEBB tem um interesse especial nas mudanças sugeridas para a Cassi pois, assim como acontece no Economus – Instituto de Seguridade Social, qualquer alteração que seja prejudicial aos seus associados, não terá o nossa anuência e trabalharemos para que as mesmas não venham a ser implementadas”, diz Ronald Feres, segundo vice-presidente da AGEBB, que ressalta que o acompanhamento da situação da Cassi vem ganhando cada vez mais espaço nas discussões do conselho da associação.

O boletim encaminhado aos funcionários da ativa também menciona que o que foi apresentado à mesa Cassi é uma proposta de largada, ‘para início de conversa’, como noticiado no último boletim da entidade. Em linhas gerais, segundo o Dipes, o que foi colocado para reflexão e propositura de avanços, consiste em:

a) cobrança por dependente de associado da ativa, com subsídio pelo Banco da maior parte da cobrança (60% do valor cobrado), por até o valor mínimo do Cassi Família, sem qualquer vinculação a faixa etária, limitado a 3 dependentes; obs.: a grande maioria dos ativos (75%) tem até 2 dependentes;

b) cobrança por dependente de associado aposentado, também pelo valor mínimo do Cassi Família, sem qualquer vinculação a faixa etária, limitado a um dependente; obs.: a grande maioria dos aposentados (84%) tem até 1 dependente; até 2 dependentes, são 95%;

c) valor simbólico de cobrança por dependente, a partir do 4º, no caso dos ativos e do 2º, no caso dos aposentados, por exigência regulatória;

d) limitação da cobrança total (por titular e dependente) a 10% da renda do associado; limite que constitui teto e não referência de custeio.

A Contraf, uma das participantes da mesa, divulgou os valores. Mas eles, como aponta a Dipes, não são o foco desse boletim, pois são provisórios e oferecem espaço para negociação por consenso e dentro das limitações do marco regulatório. “A nossa proposta inicial – passível de avanços pela via da negociação e do diálogo propositivo – está no nosso site bbnegociacaocoletiva.com.br”, argumenta.

A cobrança por dependente é a forma encontrada de corrigir a deficiência de receitas, sem comprometer a competitividade em relação a outros planos de saúde, mantendo uma relação de custo/benefício muito favorável ao associado, ativo e aposentado, em conta o valor cobrado versus a cobertura assistencial oferecida. Ou seja, como diz a Dipes, a proposta mantém o conjunto de virtudes dos serviços oferecidos pela Cassi, como a abrangência nacional e a cobertura de procedimentos que vão além do rol exigido pela ANS (exemplos: aparelho auditivo, vacinas, cuidador, PAF, PAD). “Queremos melhorar a Cassi e preservar todas as suas virtudes”, revela o documento.

O comunicado da Dipes também lamenta que a Diretoria Executiva da Cassi ainda não tenha divulgado o Diagnóstico da Accenture. Desde o dia 6 de fevereiro de 2018, o banco o entregou à Cassi e fez uma apresentação às entidades, numa mesa de prestação de contas do memorando de entendimentos, ocorrida no mesmo dia, por princípio de transparência. Além disso, recomendou a seus indicados que defendessem a publicação. No dia 29 de março, o Conselho Deliberativo da Cassi autorizou a divulgação no portal internet da entidade, ainda pendente de publicação.

Esse é, revela o boletim, um ponto que nossa proposta inicial também aborda, qual seja, um modelo de governança que leva ao estado de “não decisão”. Ora, uma divulgação extremamente importante ao associado que, no coletivo, representa a instância máxima decisória, ainda não se efetivou, num claro prejuízo da transparência com a qual o BB sempre esteve comprometido e de que vem dando concreta demonstração.

Para a governança da Cassi, o que o BB propõe, nesta fase inicial de negociação, é adotar o voto qualificado, nos moldes do que ocorre na Previ. Na arquitetura organizacional propomos incorporar conhecimento e experiência em planos de saúde, para atuação no core do negócio da Cassi. Mas, também aqui não fechamos questão. Estamos abertos a estudar formas alternativas que garantam o fim do estado de “não decisão” e a participação qualificada de profissionais na direção da Cassi, com conhecimento e experiência em saúde.

O boletim revela que há consciência de que a proposta, do lado das receitas, não é suficiente para equilibrar o Plano de Associados. É preciso garantir também um enorme esforço de eficiência, que projeta recursos da ordem de R$3,3 bilhões, em 10 anos, numa visão mais conservadora, pelo lado da melhor gestão assistencial e operacional da Cassi. Mas, para que esses recursos sejam efetivamente capturados, governança e arquitetura organizacional adequadas serão fundamentais.

A proposta apresentada à mesa – onde, também, participaram os diretores eleitos atuais da Cassi – foi entregue, no dia 25 de abril, aos representantes das entidades que a formam: AAFBB, ANABB, CONTRAF, CONTEC e FAABB. O boletim afirma que é preciso salientar que essas entidades, somente no seu conjunto, representam os associados. Prevalece, para as associações, o entendimento de que a proposta só poderá ser analisada com profundidade técnica após a divulgação do Diagnóstico da Accenture e, também, que não divulgá-lo prejudica a transparência que deve haver em todo processo de diálogo e negociação.

O BB aguarda uma contraproposta do conjunto das lideranças que compõem a mesa para dar continuidade ao processo negocial, até que seja possível construir uma proposta definitiva. O boletim é finalizado com o alerta de que “aproxima-se o momento de decidir e o espírito de todos deve ser de diálogo, propósito pela preservação da Cassi, responsabilidade e senso de urgência.”

Fonte: AGEBB
Mapfre ganha liberdade em novo acordo com Banco do Brasil

Publicado em:

As seguradoras do Banco do Brasil e Mapfre cuidam dos últimos detalhes para assinar o contrato definitivo da nova parceria até o fim do primeiro semestre. As conversas, que começaram em meados do ano passado, tiveram como objetivo principal realinhar o apetite de risco das duas instituições e resultaram em uma cisão parcial dos negócios. Na configuração atual, com vigência até 2031, a parceria é feita por meio de duas joint ventures. Na primeira, batizada de SH1 e que concentra as operações de seguros de vida, habitacional e rural, a Mapfre ficou com uma fatia de 25% e o BB, com os outros 75%. A segunda, SH2, reúne basicamente seguros patrimoniais e de automóveis, e o capital é dividido igualmente entre as duas instituições.

Nas duas subsidiárias, os produtos são vendidos com as duas marcas e por dois canais diferentes. A marca BB sai via canal bancário e a Mapfre, pelo canal de mesmo nome, que inclui corretores, meios digitais, varejistas. E aí consiste a mudança: a nova parceria reunirá apenas as vendas dos produtos via canal bancário, em uma joint venture de 75% da brasileira e 25% da espanhola. Para isso, a seguradora independente pagará um preço para operar sozinha tudo o que passar pelo canal Mapfre. Além disso, o BB deixará de emitir apólices de automóveis e grandes riscos, o que passa a ser totalmente operado pela parceira, ficando apenas com a venda dos produtos no seu balcão. A Mapfre não revela o valor do pagamento.

“Com dois canais diferentes de distribuição sob o mesmo modelo de gestão, tudo era uma discussão: os investimentos, as prioridades, a promoção [dos produtos]. Agora, cada um vai seguir o seu processo, ter o apetite de risco que quiser. Nós [da Mapfre] poderemos nos associar e fazer novas parcerias, enquanto seguimos sócios do BB no canal bancário”, afirmou ao Valor o presidente da Mapfre no Brasil, Wilson Toneto.

A saída do Banco do Brasil dos ramos de auto e grandes riscos mostra o apetite diferente das instituições na hora de assumir riscos. Toneto esclarece que a lógica operacional de um banco é diferente da de uma seguradora global. “O tempo que você leva para reorganizar um produto de seguro nem sempre é o mesmo que o de um banco. Aqui, vendemos produtos com precificação feita hoje e exposição a riscos futuros, diferente de ter um custo inicial definido e já sabendo a margem. Dependemos de como o mercado vai se comportar em relação ao esperado”, afirma.

A Mapfre atua em outros ramos como resseguro, atende clientes globais e isso, de alguma maneira, pode compensar ou gerar mais atrativos em relação ao banco, segundo o executivo. “Apetite ao risco vai muito do capital que eu quero investir, retornos que eu espero, disposição ao risco que eu pretendo ter.”

Depois da assinatura do contrato definitivo, são esperadas as aprovações do Conselho Administrativo de Defesa Econômica (Cade) e da Superintendência de Seguros Privados (Susep), o que não deve demorar, segundo o presidente, uma vez que se trata de uma cisão parcial, e não fusão. Após esse processo, a Mapfre sai da briga pela primeira posição em participação de mercado junto com o BB, passando para o quarto ou quinto lugar, estima o executivo. A operação será financiada pela espanhola em parte com recursos disponíveis em caixa e uma fatia adicional será enviada pela matriz, no exterior. O grupo não tomará nenhuma dívida no Brasil.

A estratégia e os investimentos adicionais que a Mapfre fará no Brasil confirmam a visão positiva do grupo no longo prazo para o país, na opinião do presidente. “Do ponto de vista macroeconômico, estamos melhores do que há três anos. O seguro depende muito do crescimento orgânico da economia, do nível de investimento, da infraestrutura, geração de empresa e estabilidade no cenário. Já começamos a ver os sinais de retomada do crescimento”, completa.

Uma das apostas da companhia é o ramo do agronegócio, que tem sustentado o país nos últimos anos, nas palavras de Toneto. O alcance ainda é baixo – cerca de 12% do setor contrata seguro – e o foco estará em todos os componentes da cadeia, passando inclusive por maquinário, implementos agrícolas, propriedades, seguro de vida. Seguro de vida e prestamista é outra vertente que deve trazer resultados adicionais para a seguradora. Prestamista já está em uma tendência de melhora, com a volta do crédito, e vida tradicional terá retomada mais lenta, acompanhando o ritmo do mercado de trabalho.

Em 2017, a atividade da Mapfre no Brasil cresceu 3,5% e gerou €4,5 bilhões (cerca de R$ 16,6 bilhões) em prêmios, representando 20% das operações do grupo no mundo. O lucro líquido somou €128 milhões (R$ 465,7 milhões), uma queda de 11% decorrente do aumento do índice de sinistralidade na carteira de autos e do menor volume de vendas no segmento de vida do canal bancário.

Fonte: AAPBB

Suinocultor poderá prorrogar custeio e investimento adquiridos no BB

Publicado em:

O Banco do Brasil anunciou, nesta quinta-feira (19), a prorrogação de custeio e investimento para atender produtores rurais, cooperativas e agroindústrias que desenvolvam a atividade de suinocultura ou avicultura. De acordo com a norma, o interessado poderá prorrogar por dois anos o contrato de custeio e, no caso das operações de investimento ou de custeio já prorrogado, o produtor terá um ano adicional ao final da parcela adiada. A medida abrange prestações vencidas ou vincendas até o dia 31 de dezembro deste ano e as taxas de juros serão analisadas de acordo com cada contratação.

A norma foi um pleito da Associação Brasileira dos Criadores de Suínos (ABCS) e de suas afiliadas, que no último mês solicitaram à instituição financeira a prorrogação do vencimento dos custeios adquiridos nos dois últimos anos. As entidades apresentaram dados técnicos aos gerentes da Diretoria de Agronegócio do Banco do Brasil com intuito de justificar a demanda.

Segundo informações apontadas, o embargo russo à carne suína brasileira prejudicou o preço no mercado interno, por conta do excesso de oferta. Outro entrave é o alto custo de produção que está afetando a rentabilidade do negócio, isso porque devido à quebra da safra de grãos na Argentina e o atraso no plantio da segunda safra de milho no Brasil, houve um aumento significativo na cotação da saca do cereal no país.

O presidente da ABCS, Marcelo Lopes, explicou que o anúncio pretende garantir a permanência de grande parte dos suinocultores na atividade. “O setor tem uma significativa importância econômica e social para o país, pois a cadeia produtiva de suínos movimenta mais de R$ 149 bilhões e tem um número expressivo de pequenos e médios produtores que sustentam suas famílias no campo por meio da atividade”.

Lopes destacou ainda que o Banco do Brasil sempre foi um grande parceiro e, para atender o produtor de forma mais rápida e eficiente, foi feita uma medida coletiva que não exige laudo técnico individualizado para aqueles que queiram postergar seus pagamentos.

As agências do Banco do Brasil já estão cientes e preparadas para receber o produtor. O gerente da Diretoria de Agronegócio da instituição, Álvaro Tosetto, explicou que a norma não é automática, ou seja, o produtor terá que solicitar. “Basta que o produtor interessado procure a sua agência para requerer o benefício”.

Fonte: Portal Cenário MT

SMS falso de banco: veja os números usados por Itaú, Bradesco, Caixa e BB

Publicado em:

Comunicado-BB: Existem erros em seu acesso”: assim começa o SMS que bandidos enviam a usuários de telefonia celular no Brasil inteiro. O objetivo deles é usar o nome do banco famoso para atrair cliques. A mensagem apresenta o endereço de um site que replica o visual do Banco do Brasil. No entanto, é falso e pode roubar as informações do internauta.

A situação se tornou repetitiva. Para esclarecer as principais dúvidas e te ajudar a se armar contra os criminosos digitais, conversamos com os maiores bancos do país – Itaú Unibanco, Bradesco, Banco do Brasil e Caixa Econômica Federal. Em pauta está a sua segurança – e como se proteger das ameaças que chegam por SMS.

Bancos usam números especiais

Especialistas em segurança digital são unânimes em recomendar que o usuário tenha cautela quando receber mensagem supostamente atribuída a uma instituição financeira. O primeiro passo é observar o número de telefone de onde veio o SMS. Via de regra, as maiores empresas do setor utilizam tecnologia que automatiza o disparo das mensagens. Também adotam um formato diferente daquele usado nas linhas fixas e móveis.

O tradicional (xx) 9xxxx-xxxx dá lugar a números mais enxutos. São estes os remetentes mais empregados para as comunicações dos conglomerados bancários:

– Itaú utiliza o 24828, conforme testes realizados na redação. A companhia disse não ter um padrão, o que significa que outros números também podem ser empregados.
– Bradesco tem o 2370 e 30330, entre outros. “Utilizamos short codes para envio de SMS. Nunca são números de celulares completos, porém vários números são utilizados”, informa o banco em nota.
– Banco do Brasil diz utilizar 4004-0001.
– Caixa tem em uso os números 22492, 28112, 27182, 27104 e 10104.

Os bancos Santander e Safra preferem não dar detalhes como fazem o manuseio de SMS automatizado.

A desenvolvedora de antivírus ESET destaca que “geralmente os bancos e outras instituições sérias não solicitam informações pessoais ou financeiras de seus clientes por email ou SMS”. A recomendação está em linha com o Banco do Brasil, que afirma “jamais solicitar senhas”.

Maior banco do país, o Itaú confirma enviar mensagens que contém endereços de páginas na internet. A instituição lembra que todo link mandado aos clientes começa com feitopra.vc/.

As páginas falsas pedem informações importantes, como agência, conta e senha do correntista. No nosso experimento, o endereço supostamente atribuído ao Banco do Brasil reproduz a marca da organização e traz menu com extrato da conta e empréstimo, entre outras opções. Tudo de mentira.

Dicas de segurança

A Federação Brasileira dos Bancos (Febraban) possui um rol com 18 recomendações de segurança no ambiente digital. Abaixo estão as orientações voltadas para o acesso via smartphone.

– Não clique em links recebidos por meio de mensagens eletrônicas.
– Cuidado com mensagens de conteúdo desconhecido, especialmente se tiverem arquivos anexados ou links não solicitados. Atenção àquelas que chegam via serviços de mensagem instantânea, grupos de bate-papo, redes sociais ou e-mail;
– No celular, dê preferência por usar o aplicativo de seu banco para fazer transações, em vez do site do banco via navegador;
– Não instale aplicativos, nem abra arquivos de origem desconhecida. Eles podem conter vírus e outros programas prejudiciais que ficam ocultos para o usuário e permitem a ação de fraudadores sobre sua conta, a partir de informações capturadas após a digitação no teclado.

Os bancos investem cerca de R$ 2 bilhões por ano em sistema de tecnologia da informação, de acordo com a entidade.

A simples dica de observar o número do remetente tende a matar a charada na maioria dos casos. Outros fatores, como erros de português – visto no recente golpe sobre Bolsa Família –, também deduram os criminosos. Os usuários também devem observar os endereços das páginas. Há uma profusão de links terminados em .es. As páginas assim são dedicadas a empresas baseadas na Espanha e não são empregadas pelos maiores bancos do país.

Caso queira confirmar os dados apresentados no SMS, a opção mais viável é abrir o aplicativo oficial do banco ou acessar o site oficial.

Existem antivírus para smartphone capazes de detectar se os links redirecionam para páginas com arquivos maliciosos.

Fonte: TechTudo

As dez melhores corretoras para investir em ações

Publicado em:

O home broker é uma ferramenta que várias corretoras de valores disponibilizam para que seus clientes possam comprar e vender suas ações na internet sem um contato direto com alguém da empresa. Apesar de, em um primeiro momento, o serviço parecer semelhante entre as várias opções existentes, características como segurança, custos e a experiência do consumidor tornam um home broker mais adequado às necessidades do investidor do que outros.

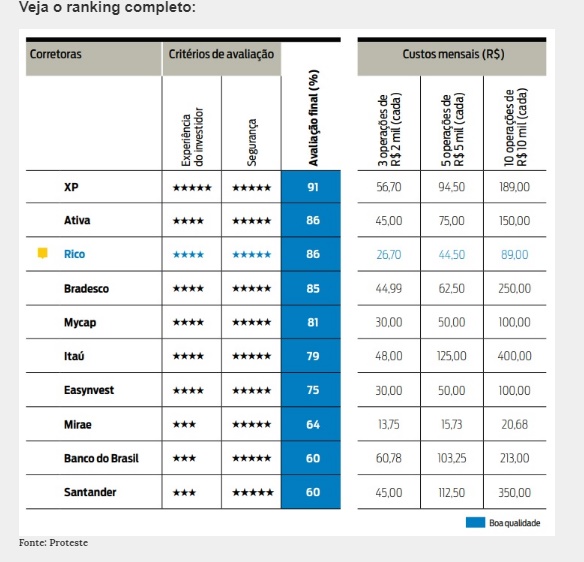
Para descobrir os melhores home brokers disponíveis no país, a Proteste, associação de defesa do consumidor, avaliou o serviço oferecido por 10 corretoras no Brasil. Todas foram aprovadas no quesito segurança, no qual foi observado se as ações eram registradas no nome do investidor e se o site usado era seguro.

No critério de experiência do investidor, a Proteste enviou questionários, se cadastrou em todas as corretoras, verificaram os recursos disponibilizados e compraram e venderam ações. As corretoras passaram por análises qualitativas e quantitativa com base em cenários de transações de clientes.

“Avaliamos o processo de cadastro ou renovação, o uso pelo celular, a clareza nas informações referentes às operações, à conta, à carteira e à posição financeira do cliente, a facilidade para localizar os papéis para investir, a confirmação da ordem antes de enviar, o quadro de acompanhamento das ordens enviadas, os problemas nas execuções das ordens, os serviços para o investidor, os relatórios e recursos para análises de investimentos, o cardápio de outros investimentos (títulos, fundos, etc.), a navegabilidade, a rapidez na conexão com o home broker e a possibilidade de a conta ser deslogada involuntariamente”, informa a Proteste.

Foram avaliadas as corretoras Ativa, Banco do Brasil, Bradesco, Easyinvest, Itaú, Mirae, MyCap, Rico, Santander e XP Investimentos, esta última ficando em primeiro lugar no ranking. A Rico Investimentos ficou em terceiro lugar no ranking geral e foi eleita “a escolha certa” pela Proteste, com base em seu desempenho em segurança, experiência do cliente e custos – um dos mais baixos.

ranking

Na análise qualitativa, a Mirae e o Santander não puderam ser avaliados em alguns quesitos relacionados às operações. “Isso se deu por problemas de liberação do acesso, apesar de seguirmos todos os passos necessários para começar a operar”, explica a Proteste.

O Banco do Brasil foi o único que exigiu o comparecimento do cliente à agência para abertura de contas e entrega de documentos.

Em relação às transaçaões, as empresas vinculadas a bancos (Banco do Brasil, Bradesco e Itaú) fazem a transação automática com o saldo da conta corrente do cliente – a exceção foi o Santander.

Taxas

As corretoras cobram taxas de corretagem por operação, além das taxas da Bovespa (0,0325% do valor da operação) e o ISS (em geral, de 5%).

Entre as que cobram corretagem fixa, os valores variaram de R$ 0,99 (Mirae) a R$ 20 (Banco do Brasil). O Bradesco cobra corretagem em forma de percentual: de 0,1% a 0,25%. O Itaú e o Santander cobram uma taxa fixa e percentual: R$ 10 + 0,3% do valor da ordem e R$ 10 + 0,25%, respectivamente.

Quando há cobrança de taxa de custódia, ela é mensal e varia de 0,013% sobre o valor (Banco do Brasil) até R$ 30,88 (Santander). A Rico, XP e a Easynvest não cobram essa taxa. A Ativa, o Bradesco e a Mycap podem isentar os clientes de acordo com o volume ou número de operações no mês ou com o plano escolhido.

Fonte: InfoMoney

S&P reafirma rating do Banco do Brasil em BB-, com perspectiva estável

Publicado em:

A agência de classificação de risco S&P Global Ratings reafirmou nesta quarta-feira o rating BB- do Banco do Brasil e manteve a perspectiva para a nota de crédito estável.

Na avaliação da S&P, o BB recuperou lucratividade devido à melhora na margem líquida de juros, à melhor eficiência e a menores perdas com crédito.

“Adicionalmente, o banco melhorou suas métricas de capital na sequência de uma geração interna de capital mais forte, redução de suas exposições e pagamentos de dividendos mais baixos que os números históricos”, escreve a agência em nota.

A S&P explica ainda que a perspectiva estável para o rating do banco reflete a perspectiva da agência para o Brasil, que espera que a nota de crédito da instituição financeira se movimente em consonância com a soberana do país.

Fonte: Exame.com

Estudo revela as 20 maiores pagadoras de dividendos em 2017; BB é 8ª na lista

Publicado em:

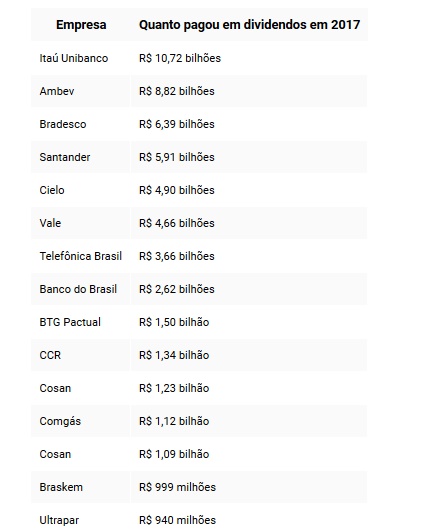
O Itaú Unibanco é a empresa que mais distribuiu dividendos em 2017. No total, o banco pagou 10,72 bilhões de reais em dividendos aos seus acionistas. Os dados foram divulgados pela Economatica, provedora de informações financeiras.

No ranking com as 20 maiores pagadoras de dividendos, a Ambev aparece em segundo lugar, com total de 8,82 bilhões de reais, no ano passado.

Já o terceiro lugar está o Bradesco, com um total de 6,39 bilhões de reais distribuídos.

Segundo os dados da Economatica, o setor de bancos, com 22 instituições, é o que tem o maior volume financeiro distribuído aos seus acionistas com 28,3 bilhões de reais no ano de 2017. Confira lista completa abaixo:

Itaú

Fonte: Exame.com

Ranking aponta as 60 marcas mais valiosas do Brasil; BB fica na 38ª posição

Publicado em:

A Skol é a marca brasileira mais valiosa do país, segundo o ranking BrandZ Brasil Top 60 elaborado pelas consultorias Kantar e WPP. A empresa ocupa o topo da lista há seis anos e em 2018, lidera com valor de US$ 8,2 bilhões. Em segundo lugar aparece Bradesco, com valor de US$ 7 bilhões – um crescimento de 58% em relação a 2017. Em seguida aparecem Itaú ( US$ 6,2 bilhões), Brahma (US$ 4,4 bilhões) e Globo (US$ 4,3 bilhões). As 60 marcas mais valiosas somam US$ 65 bilhões. O Banco do Brasil ficou na 38ª posição (US$ 425 milhões).

Realizado anualmente, o ranking combina dados financeiros da Bloomberg e da Kantar Millward Brown com opiniões de consumidores obtidas em 1 mil entrevistas, com mais de 54 mil consumidores latino-americanos em 34 categorias. Também é utilizada a percepção do consumidor para determinar a contribuição da marca, medindo a influência somente da marca no valor financeiro em uma escala de 1 a 5 (sendo 5 a mais alta) – ou seja, por que os consumidores escolhem a marca e pagam mais caro por ela.

De acordo com os especialistas responsáveis pelo estudo, cinco “princípios vitais” contribuem para o crescimento e sucesso de uma marca no Brasil: propósito bem definido, inovação, boa comunicação, experiência de marca e amabilidade (atributos emocionais), o chamado “love brand”. Dentre os setores que mais cresceram no país estão bancos, serviços e varejo.

A marca que mais cresceu este ano foi a Havaianas, com aumento de 156% – o que a fez subir 23 posições no ranking em relação ao ano passado. Em seguida aparecem Magazine Luiza (+ 133%), Banco do Brasil (+ 127%) e Arezzo (+ 101%). “A Havaianas é orientada para o consumidor final e consegue estabelecer uma conexão utilizando-se de elementos que reforçam a ‘brasilidade’ para se diferenciar. Já o Magazine Luiza vem junto com o movimento forte do varejo omnichannel, apostam no e-commerce, com a vantagem de possuir loja física. A união do e-commerce com o varejo físico demonstrou resultados concretos”, explica Eduardo Tomita, CEO da Kantar Consulting para América Latina.

Prefeitura de São Pedro da Aldeia e BB se reúnem para discutir linhas de crédito

Publicado em: 23/04/2018

Na semana passada, foi realizado um encontro entre o Prefeito de São Pedro da Aldeia, Cláudio Chumbinho, o novo gerente do Banco do Brasil em São Pedro da Aldeia, Marcos André Santos, que chegou acompanhado do gerente de governo regional Luiz Henrique Barros e do gerente geral da agência de Cabo Frio, Márcio Eduardo Campos, representando a Superintendência Regional do Banco. A visita teve como objetivo reforçar a parceria entre a Prefeitura aldeense e o Banco do Brasil, discutir linhas de crédito e a possibilidade de estreitar laços entre o órgão municipal e a instituição financeira. Também participaram da reunião os secretários municipais de Governo, Eronildes Bezerra; Fazenda, Ronan Marinho; Projetos e Gestão Estratégica, Silvana Pires, e o Procurador geral do município, Cristiano Oliveira.

Prefeitura-de-São-Pedro-da-Aldeia-e-Banco-do-Brasil-se-reúnem

Gerente da agência aldeense do Banco do Brasil, Marcos André Santos falou sobre a pauta do encontro e se mostrou otimista com parceria entre os órgãos. “O Banco do Brasil está de portas abertas para negociação com a Prefeitura. Discutimos vários assuntos, entres eles a questão da folha de pagamento e o acesso às linhas de crédito que a Prefeitura tem em vista. Vamos trabalhar firme para tentar agilizar e colocar em prática tudo o que foi proposto. A Prefeitura está de parabéns por essa iniciativa, estou vendo com grande otimismo esse início de conversa. Farei o possível para tentarmos viabilizar e concretizar essa parceria”, afirmou.

O Prefeito Cláudio Chumbinho destacou a importância da parceria com a instituição. “O Banco do Brasil sempre foi um importante parceiro do nosso governo. Vamos reforçar os projetos do Banco que já são trabalhados pela nossa gestão e buscar novas parcerias para trazer recursos e investimentos para o município, com foco principalmente em obras de pavimentação. Agradeço a visita do novo gerente da agência do Banco do Brasil de São Pedro da Aldeia e também dos representes. Estaremos sempre de portas abertas”, disse.

Fonte: Clique Diário

Rentabilidade dos maiores bancos nos últimos dois anos; ROE do BB foi de 10,1% e 13,5%

Publicado em: 20/04/2018

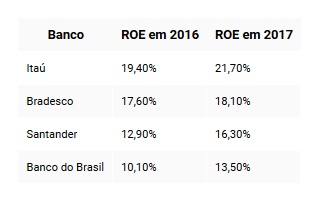
A rentabilidade dos maiores bancos do Brasil nos últimos dois anos apresentou crescimento. O ROE do Itaú passou de 19,40% em 2016 para 21,7% em 2017. Já o ROE do Bradesco passou de 17,60% para 18,10% na mesma base comparativa, enquanto Santander subiu de 12,9% para 16,3% e o Banco do Brasil, de 10,1% e 13,5%.

O ROE é um indicador que mede o retorno das empresas em relação ao seu patrimônio líquido. Os dados foram divulgados pela Coinvalores em relatório divulgado, na última semana, para clientes.

ROE

O relatório faz uma análise do setor nos últimos anos, em que houve um crescimento das fintechs, blockchain e até criptomoedas. “O impacto disso tudo no resultado dos bancos, ainda está sendo positivo. Por enquanto, os ganhos de eficiência trazidos pela tecnologia têm superado com folga os desafios do acirramento da concorrência, e isso fica claro olhando para a rentabilidade dos bancos”, diz o relatório.

Fonte: Exame

Bancos reduzem volume de provisões para R$ 80 bi e lucrarão mais em 2018

Publicado em:

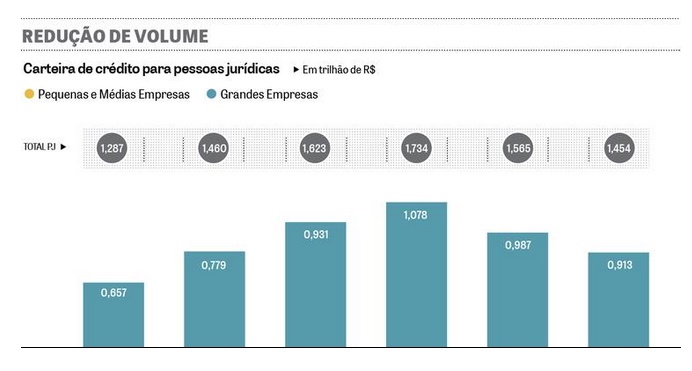
As provisões feitas pelas instituições financeiras (bancos) para cobrir eventuais perdas com devedores recuaram e devem ficar entre R$ 75 bilhões e R$ 80 bilhões em 2018. Se confirmada essa expectativa, será uma redução significativa em relação aos montantes provisionados em 2017 (R$ 92 bilhões) e junho de 2016 (R$ 123 bilhões) e proporcionará uma alta do lucro dos bancos em 2018.

Redução de volume

“A queda da inadimplência proporciona uma redução das provisões, e uma [consequente] melhora no retorno das instituições”, disse o diretor de fiscalização do Banco Central (BC), Paulo Souza, em coletiva realizada ontem sobre a divulgação do Relatório de Estabilidade Financeira (REF) sobre o segundo semestre do ano passado. Segundo o documento divulgado, a rentabilidade dos bancos foi fortemente beneficiada pela queda de R$ 23,3 bilhões nas despesas de provisão entre dezembro de 2016 e igual mês de 2017.

“A redução das provisões deve trazer resultados ainda melhores em 2018. Uma provisão quando revertida praticamente vira lucro”, aponta o professor e coordenador de graduação da Fundação Instituto de Administração (FIA), Rodolfo Olivo.

Na prática, esse recuo no provisionamento dos bancos só é possível com a queda dos calotes. “Houve uma redução da inadimplência e dos ativos problemáticos”, assegurou o diretor de fiscalização do BC.

Em sua apresentação, ele também destacou que já houve uma elevação do retorno sobre o patrimônio líquido (RSPL ou ROE) em 2017. “[O retorno] aumentou em 2017 e está 4 pontos [percentuais] acima da taxa livre de risco. Em 2015, ficava em torno de 6 pontos [acima da taxa livre de risco]”, ressaltou Paulo Souza.

Nos dados do REF, o lucro líquido contábil dos bancos no ano passado recuperou a faixa de R$ 80 bilhões obtida em 2015. Na média, o sistema financeiro reportou 54,8% de seus ganhos em 2017, na forma de dividendos ou de juros sobre capital próprio (JCP), sendo que os bancos privados distribuíram 67% de seus resultados, e as instituições públicas, 28% do lucro líquido.

Concentração nos grandes

Por outro lado, os cinco principais bancos – Itaú Unibanco, Bradesco, Banco do Brasil, Caixa Econômica Federal e Santander Brasil – totalizaram lucro líquido de R$ 70,1 bilhões no ano passado, cerca de 87% dos ganhos de todo o Sistema Financeiro Nacional.

Os quatro grandes bancos brasileiros, ou seja, excluindo o Santander, concentram 78,5% do crédito e 76,35% dos depósitos. “No mundo todo, o sistema bancário tende a ser concentrado, pois a atividade está muito ligada a ganhos de escala, mas no Brasil, tivemos muitas fusões e aquisições nos últimos 10 a 15 anos, com a saída de estrangeiros”, identificou o professor Rodolfo Olivo.

Na visão do professor de pós-graduação em finanças, investimento e banking da Pontifícia Universidade Católica do Rio Grande do Sul (PUC-RS), Alfredo Meneguetti, essa concentração nos principais bancos nacionais só diminuiria se houvesse novamente a entrada de capital estrangeiro para o setor no País.

“O volume de empréstimos por fintechs e cooperativas de crédito é muito pequeno diante do volume das grandes instituições. O governo deveria facilitar a entrada de capital estrangeiro de bancos espanhóis e americanos, mas isto ainda é visto com muita restrição. É uma reserva de mercado”, avaliou Meneguetti.

A professora e coordenadora de cursos de administração e gestão financeira da Fundação Instituto de Pesquisas Contábeis, Atuariais e Financeiras (Fipecafi), Luciana Maia Campos Machado, contou que o problema da concentração bancária no Brasil se acentuou depois da crise global de 2008.

“Houve uma fuga de depositantes para os maiores. As pequenas instituições tiveram problemas de funding [captação de recursos] e se viram obrigadas a vender suas carteiras de crédito. E tivemos várias fusões no pós-crise”, lembrou.

Na opinião dela, o Banco Central manteve o sistema sólido e seguro nesse processo. “Mas a consequência, pelo aspecto negativo, seria a formação de um oligopólio, o que poderia levar a um aumento dos preços dos serviços e a redução do crédito disponível”, aponta a professora Luciana.

Ela acredita que o Banco Nacional de Desenvolvimento Econômico e Social (BNDES) terá um papel importante no investimento em fintechs e na inovação. “Para que se não se prejudique o sistema bancário como um todo”, comentou.

O professor Alfredo Meneguetti lembrou que o tema da falta de competitividade no sistema financeiro é conhecido pelo governo e por organismos como o Fundo Monetário Internacional (FMI) e o Banco Mundial, e daí a importância dos bancos públicos. “A Caixa Econômica deverá contribuir mais [para a competividade]. Nessa semana, anunciou uma redução dos juros para o financiamento imobiliário para 9% ao ano e a ampliação do volume de crédito”, completou.

Fonte: Jornal DCI

Banco do Brasil anuncia recompra US$ 700 milhões em bônus perpétuos

Publicado em:

O Banco do Brasil anunciou nesta terça-feira (17/04) que recomprou US$ 600 milhões em bônus perpétuos, com taxa de 8,5%, e US$ 100 milhões remunerados a 9,25% ao ano.

O BB disse, em comunicado ao mercado, que a recompra impactará negativamente resultado do segundo trimestre em cerca de R$ 115 milhões, líquidos de impostos, e reduzirá as despesas financeiras com o pagamento de juros em torno de R$ 28 milhões por trimestre.

Fonte: Época Negócios

BB, Itaú, Bradesco e Caixa concentram 78,51% do crédito no Brasil, diz BC

Publicado em:

As quatro maiores instituições financeiras do Brasil – Banco do Brasil, Itaú Unibanco, Bradesco e Caixa Econômica Federal – concentram 78,51% das operações de crédito no País, conforme dados divulgados nesta terça-feira, 17, no Relatório de Estabilidade Financeira (REF), do Banco Central. Os números referem-se ao mês de dezembro (fim do segundo semestre de 2017).

Em junho do ano passado, o porcentual era de 78,65% e, em setembro, de 78,64%.

Essas quatro instituições concentram 72,69% dos ativos e 76,35% dos depósitos. Em junho, os porcentuais eram de 72,99% e 76,74%, respectivamente.

A série histórica informada pelo Banco Central, iniciada em dezembro de 2007, mostra que desde a crise financeira global, que estourou em 2008, os níveis de concentração nos quatro maiores bancos vêm aumentando.

Em dezembro de 2007, eles abarcavam 54,68% das operações de crédito, 53,05% dos ativos e 59,34% dos depósitos.

Fonte: Jornal do Brasil

Juro do cheque especial varia de 20% a 500% ao ano; BB está na lista do top 10

Publicado em:

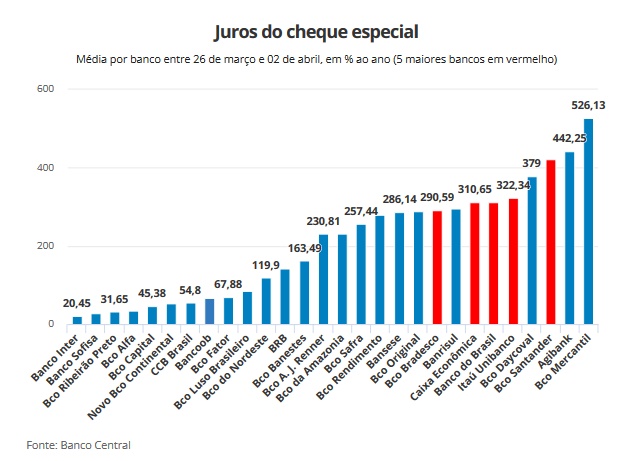
A diferença entre os juros cobrados em um banco ou outro no cheque especial pode variar até 26 vezes, do mais barato ao mais caro, em 29 instituições financeiras que oferecem este tipo de crédito no Brasil. Dados do Banco Central com base nas taxas médias praticadas pelos bancos mostram que a taxa do cheque especial começa em 20,45% ao ano e termina em 526,13%, no período entre março e abril deste ano.

Entre os 10 bancos que cobram as taxas mais caras do mercado, estão na lista os cinco maiores bancos do país – Bradesco, Caixa, Itaú Unibanco, Banco do Brasil e Santander (veja o gráfico abaixo).

Juros

O cheque especial é uma linha de crédito emergencial que permite ao correntista gastar um certo limite definido pelo banco, mesmo que ele não tenha dinheiro na conta. Por ser uma linha de curto prazo, os juros estão entre os mais altos do mercado, atrás apenas do cartão de crédito.

Em fevereiro, a taxa média cobrada pelos bancos nesta modalidade era de 324,1% ao ano. Uma das explicações dadas pelos bancos é a taxa de inadimplência. Ela era de 13,56% em fevereiro, enquanto o rotativo do cartão estava em 33,16%, segundo o BC.

Além dos calotes, os compulsórios elevados, os impostos e a concentração bancária também explicam taxas tão elevadas, de acordo com o diretor executivo de Estudos e Pesquisas Econômicas da Anefac, Miguel José Ribeiro de Oliveira. No entanto, ele pondera que, tecnicamente, não há explicação para taxas no patamar de 300% ao ano.

Opção de crédito parcelado

Para tentar reduzir as taxas, a Federação Brasileira de Bancos (Febraban) anunciou uma nova regra que vai obrigar os bancos a oferecer opções mais vantajosas de crédito para quem utilizar mais que 15% do limite do cheque especial por 30 dias, para dívidas acima de R$ 200. A regra entra em vigor em 1º de julho.

O parcelamento da dívida deverá estar entre as alternativas que os bancos vão oferecer à dívida do cheque especial. A oferta das opções mais vantajosas deve ocorrer em até 5 dias úteis após os bancos constatarem que o cliente se enquadra neste caso.

O cliente não será obrigado a contratar uma das alternativas oferecidas pelos bancos. Nesses casos, os bancos terão que reiterar as ofertas a cada 30 dias.

A economista-chefe da Rosenberg Associados, Thaís Zara, acredita que a medida tem potencial para reduzir os juros nesta modalidade, assim como a inadimplência. “O efeito sobre o juro total a pessoas físicas tende a ser maior quanto maiores forem os avanços dentro do cheque especial”, diz.

Posicionamento dos bancos

Procurado para comentar a taxa média de 421,93%, o Santander informou que criou há quatro anos produtos parcelados com custos menores como alternativa ao cheque especial, oferecidos de forma individual. “O Santander é o único banco no país a disponibilizar dez dias sem juros no cheque especial para todos os clientes. Esta condição beneficia, atualmente, 35% dos usuários do cheque especial do Santander”, declarou em nota.

Sobre a taxa de 322,34% do Itaú Unibanco, declarou que vem repassando o corte da Selic, mas que as taxas cobradas também dependem de outros fatores, como o perfil do cliente e sua capacidade de pagamento. “As taxas divulgadas pela autoridade monetária representam a média de todas as contratações realizadas naquele mês, mas não necessariamente são praticadas para todos os clientes que possuem os produtos do banco”, informou.

A Caixa informou, a despeito da taxa média de 310,65% ao ano, que ajustou a taxa do Cheque Azul PF focando nos clientes com maior relacionamento com a empresa, partindo de 2,09% ao mês e variando de acordo com o volume de aplicação ou garantia ofertada pelo cliente. “Cabe ressaltar que, atualmente, a taxa média do produto está entre as melhores do mercado para o produto cheque especial, considerando as principais instituições financeiras, conforme informações divulgadas pelo Banco Central”.

Sobre a taxa de 290,59% na modalidade, o Bradesco disse que não ia comentar. Banco do Brasil não havia enviado seu posicionamento até a última atualização desta reportagem.

Fonte: G1

Caixa, Santander e BB lideram ranking de reclamações contra bancos no 1º tri

Publicado em:

A Caixa Econômica Federal, o Santander e o Banco do Brasil são as instituições que aparecem na liderança do mais recente Ranking de Instituições por Índice de Reclamações, divulgado nesta segunda-feira, 16, pelo Banco Central. No topo do ranking, referente ao primeiro trimestre de 2018, está a Caixa, com índice de reclamações de 27,62. Nesta lista, são consideradas as instituições com mais de 4 milhões de clientes.

Pela metodologia do BC, este índice é calculado com base no número de reclamações consideradas procedentes, dividido pelo número total de clientes do banco e multiplicado por um fator fixo (1.000.000). No caso da Caixa, foram 2.444 reclamações consideradas procedentes no primeiro trimestre, numa base total de 88.470.270 clientes. Na segunda posição entre os bancos que foram alvos de reclamações aparece o Santander, com índice de 25,66 (1.038 reclamações procedentes e 40.441.975 clientes).

Na terceira posição do ranking está o Banco do Brasil, com índice de 24,20, resultado de 1.504 reclamações procedentes numa base de 62.141.375 clientes. Na sequência do ranking, ainda considerando os bancos e as financeiras com mais de 4 milhões de clientes, aparecem Bradesco (índice de 20,05), Itaú (14,58), Banrisul (12,21), Votorantim (6,38), Pernambucanas (3,79), Midway (3,50) e Banco do Nordeste (0,46).

Instituições menores

O ranking do BC indica ainda que, entre as instituições financeiras com menos de 4 milhões de clientes, o campeão de reclamações é o BRB, com índice de 311,77. Na sequência aparecem Safra (73,56) e Intermedium (67,59).

Reclamações

Entre os assuntos que mais motivam reclamações por parte dos clientes, o campeão é o item “irregularidades relativas a integridade, confiabilidade, segurança, sigilo e legitimidade das operações e serviços, exceto as relacionadas a cartão de crédito, cartão de débito, internet banking e ATM”. Ao todo, de acordo com o BC, este assunto gerou 1.300 reclamações com indícios de descumprimento das regras em vigor. Na sequência dos assuntos mais reclamados aparecem “oferta ou prestação de informação a respeito de produtos e serviços de forma inadequada” e, em seguida, “irregularidades relativas a integridade, confiabilidade, segurança, sigilo ou legitimidade das operações e serviços relacionados a cartões de crédito”.

Fonte: Época Negócios

BB, Sebrae e WEG lançam parceria inédita em Mato Grosso

Publicado em:

Na quinta-feira (26) o Sebrae do Mato Grosso, o Banco do Brasil e a WEG, lançam, em parceria inovadora e estratégica que soma esforços no intuito de estimular a geração de energia fotovoltaica no âmbito da geração distribuída, o PLUZ, Programa de Financiamento de Energia Solar para pequenos negócios.

Serão consultorias especializadas, acesso à tecnologia de ponta e ao crédito por meio do FCO – Fundo Constitucional do Centro-Oeste, em que o objetivo é proporcionar o acesso à energia solar e seus benefícios e, assim, diminuir os custos e garantir maior segurança energética.

A parceria tem como intuito tornar as empresas e produtores rurais mato-grossenses mais competitivos, visto que o investimento tem 100% de retorno garantido com a economia na conta de luz e a energia solar é uma fonte renovável e sustentável.

Vale salientar que o Programa também busca estimular o desenvolvimento do mercado local, com a geração de emprego e renda, além de contribuir com o aumento do número de micro e mini usinas fotovoltaicas.

Por se tratar de um investimento de médio e grande porte, as empresas e produtores rurais necessitam de apoio de linhas de crédito com condições especiais para que seja possível a execução e a viabilidade do projeto. Para o Banco do Brasil, a expectativa é que haja um incremento considerável na liberação de recursos durante a vigência do programa. Existem linhas para financiamento, inclusive o FCO, que atualmente possui as taxas de juros mais atrativas do mercado, com carência e prazo de pagamento que se adequam a necessidade de todos os projetos. Para o BB, é importante estimular esse mercado, pois a economia gerada com a conta de energia poderá aumentar a competitividade das empresas e dos produtores rurais de Mato Grosso.

Tomando como exemplo uma pequena empresa do setor comercial que consome em média 2.000 kWh por mês, seria necessário um investimento na ordem de R$ 86.800,00 com pay-back de 5 anos para o retorno do investimento e 95% de economia na conta de luz.

A WEG, umas das maiores empresas de equipamentos eletroeletrônicos do mundo, fará o fornecimento dos equipamentos e gerenciamento da instalação. A companhia entende a importância da popularização da geração de energia solar e busca sempre ser parceira em iniciativas como esta. “A conta de luz tem um impacto significativo nos custos de uma empresa e a economia gerada através dessa mudança de matriz energética pode impulsionar os negócios. Além disso, a energia solar é uma energia limpa e inesgotável. Esse é um investimento que vale a pena por diversos aspectos”, concluiu João Paulo Gualberto da Silva, diretor de Novas Energias da WEG.

Para o Sebrae em Mato Grosso a intenção é dar oportunidade para que as empresas e produtores rurais sejam cada vez mais sustentáveis e mais competitivos, propiciando o acesso à tecnologia de ponta com condições mais favoráveis de mercado. Com esta iniciativa, o Sebrae em Mato Grosso entende que está desenvolvendo o seu papel, estimulando o empreendedorismo de forma ética e justa.

Para acessar o Programa, a empresa e o produtor rural deverão acessar o Banco do Brasil, realizar o cadastro e fazer uma pré análise de crédito. Após aprovação, o Banco do Brasil encaminhará para o Sebrae/MT realizar o atendimento, que consiste em uma consultoria de avaliação técnica e financeira (opcional) do empreendimento e, posteriormente, elaboração dos projetos elétrico e de viabilidade econômico/financeiro(opcional) do sistema fotovoltaico pretendido. Após esta etapa, a WEG encaminha um orçamento para análise de crédito e efetivação do contrato de financiamento junto ao Banco do Brasil. Na sequência, a WEG agenda com o empreendimento o início da instalação do sistema fotovoltaico.

Como funciona a geração solar distribuída

Além de suprir o consumo de energia da residência no momento em que é gerada, a legislação da Geração Distribuída (GD) permite que o consumidor deposite na rede o excedente da energia solar produzida pela sua micro usina particular para ser transformado em créditos junto à concessionária de energia. Esses créditos possuem validade de cinco anos e são utilizados nos momentos em que a unidade estiver consumindo mais energia do que gerando, como dias de chuva ou à noite.

Cenário energético

A eletricidade é fundamental e essencial para a sociedade, sendo um insumo relevante para o desenvolvimento econômico e social de um país. As Nações Unidas estimam que 1 bilhão e meio de pessoas vivam sem eletricidade e que 3 bilhões e meio ainda dependam de combustíveis primitivos como madeira ou carvão para suas necessidades básicas, como cozinhar e se aquecer.

Com a escassez de água e baixos níveis nos principais reservatórios do Brasil, nossa matriz energética está cada vez mais dependente de fontes renováveis, como a energia solar e eólica. As possibilidades de expansão da oferta de energia elétrica para atender o crescimento econômico e de consumo da população, tem estimulando o governo a criar mecanismos para fomentar o desenvolvimento de novas cadeias produtivas de energia.

O sistema de geração elétrica distribuída, pela qual os consumidores de energia elétrica podem produzir sua própria energia e injetar o excedente na rede elétrica mediante compensação, foi regulamentado no Brasil pela Resolução Normativa (REN) 482/2012 e pela REN 687/2015, onde os créditos de energia poderão ser utilizados em até 5 anos.

Segundo os números anuais da Bloomberg New Energy Finance (BNEF) os investimentos mundiais em energia solar somaram US$ 160,8 bilhões em 2017, representando um aumento de 18% a mais que o ano anterior. Dentre as energias renováveis, a solar é a que mais tem se destacado nos últimos anos, representando 48% de todo o investimento mundial em energia limpa. Já no Brasil, o investimento em energia solar no ano passado foi de US$ 6,2 bilhões com alta de 10% em relação a 2016.

O Estado de Mato Grosso tem todas as condições de se tornar um ator relevante no cenário energético brasileiro na produção de energia solar fotovoltaica, com destaque para os altos índices de irradiação solar, pelas imensas áreas disponíveis e também por possuir a terceira tarifa de energia elétrica mais cara do Brasil, segundo estudos da Federação das Indústrias do Estado do Rio de Janeiro (FIRJAN) de 2016.

Fonte: Portal Segs

BB desconta salário de funcionário que fez greve contra reformas em MG

Publicado em: 13/04/2018

O Banco do Brasil está autorizado a descontar o dia de trabalho dos bancários de Minas Gerais que participaram das paralisações de 2017 contra a reforma trabalhista e as mudanças na Previdência Social. O entendimento é da subseção especializada em dissídios individuais,do Tribunal Superior do Trabalho (TST), que negou o recurso do Sindicato dos Bancários de Belo Horizonte e Região. A entidade tentava impedir o banco de lançar os dias de participação na greve como falta ao trabalho.

Em ação civil pública ajuizada no início de julho de 2017, o sindicato afirmou que o banco já havia efetuado o abatimento relativo à greve geral de 28 de abril de 2017. Diante de nova interrupção das atividades em 30 de junho, o representante dos trabalhadores recorreu à Justiça pedindo que a instituição não cortasse o dia dos empregados.

O juízo da 9ª Vara do Trabalho de Belo Horizonte (MG) atendeu ao pedido, o que levou o BB a recorrer , alegando que as paralisações não foram ocasionadas por descumprimento de normas contratuais ou coletivas pelo empregador. Outro argumento foi a inexistência de previsão em convenção ou acordo coletivos para que, em situações análogas, as ausências sejam compensadas com prestação de jornada suplementar.

O Tribunal Regional do Trabalho da 3ª Região julgou procedente a solicitação e cassou a decisão de primeiro grau, autorizando assim o abatimento.

O Sindicato dos Bancários recorreu então ao TST e sustentou que a greve de junho teve caráter excepcional, com o objetivo de mobilizar a categoria para a importância de manutenção dos direitos sociais diante da iminência de aprovação da lei de terceirização e da reforma trabalhista.

Outro lado

Em nota, o Banco do Brasil disse que “avalia como corretas decisões judiciais que declaram legítimos os descontos de dias não trabalhados, decorrentes de greves de natureza política”.

Procurado, o Sindicato dos Empregados em Estabelecimentos Bancários de Belo Horizonte e Região não se manifestou até a publicação desta reportagem.

Fonte: Revista Veja

BB vai vender cartões de crédito para não correntistas a partir do segundo semestre

Publicado em:

O Banco do Brasil começará no segundo semestre a oferecer cartões de crédito para não correntistas do banco, como parte dos esforços para ampliar sua presença na área para níveis mais similares aos que a maior instituição financeira do país por ativos tem no mercado de crédito.

“Vamos ter um produto condizente com os oferecidos por plataformas hoje no mercado”, disse à Reuters o vice-presidente de negócios de varejo do BB, Marcelo Labuto. O BB tinha até o final do ano passado 17,6 milhões de cartões de crédito emitidos.

Ao mesmo tempo em que reduz a diferença em relação aos maiores rivais no setor — O Itaú Unibanco, por exemplo, tinha uma base de 29,2 milhões de cartões no fim de 2017 — o BB também tenta reagir ao rápido crescimento de plataformas independentes. O Nubank, por exemplo, já tem uma base superior a 3 milhões de cartões emitidos.

O próprio BB, por meio do CBSS, joint venture com o Bradesco, lançou em 2016 um produto com características parecidas com as do Nubank, como isenção da anuidade. Em novembro, o Itaú Unibanco lançou o Credicard Zero, também sem tarifas e com apelo ao público mais jovem.

Segundo Labuto, o alvo do novo cartão do BB não será exclusivamente esse público, apelidado de millenials, mas para clientes de serviços financeiros que não usam a rede bancária ou que queiram ter outro cartão com benefícios diferentes. O executivo disse ainda não estar decidido se o cartão será isento de tarifa de anuidade.

O movimento acontece no momento em que o mercado de cartões volta a ganhar tração, com o país saindo de uma dura recessão. Segundo a entidade do setor, Abecs, o volume de compras pagas com cartões de crédito em 2017 cresceu 12,4 por cento, a 842,6 bilhões de reais, após dois anos crescendo abaixo de dois dígitos.

Labuto disse ser factível que a base de clientes do cartões do BB dobre nos próximos anos, mas que não há uma meta específica do banco para ganho de participação de mercado.

Em parte como resultado de uma atuação regulatória do Banco Central, todo o mercado de meios eletrônicos de pagamentos, incluindo emissores de cartões, as bandeiras e as chamadas adquirentes, que credenciam os lojistas para receber com cartão, tem enfrentado crescente concorrência.

Além disso, o BC no ano passado impôs o máximo 30 dia para uso do rotativo do cartão de crédito, uma das taxas mais caras do mercado, medida que especialistas viram como fonte de pressão sobre as margens dos bancos.

“As taxas cobradas efetivamente caíram, mas os níveis de inadimplência do setor no banco caíram já ao menor nível da história no fim de 2017”, disse Labuto, acrescentando que isso permite despesas menores com provisões para calotes.

Em outra frente, na adquirência, o BB também deve ser atingido indiretamente pela movimentação do mercado, tanto pelas mudanças na regulação quanto pela entrada de mais concorrentes, uma vez que controla a líder do setor, Cielo, em sociedade com o Bradesco.

Nesta quinta-feira, o JPMorgan cortou a recomendação da Cielo, citando entre outros fatores a expectativa de entrada de cerca de 30 novos concorrentes nesse mercado.

INADIMPLÊNCIA

As operações com pessoas físicas e com pequenas e médias empresas seguiram mostrando melhora de perfil no começo de 2018, disse Labuto, refletindo em parte os resultados de uma política do banco de revisar políticas de concessão de crédito para esses públicos desde o ano passado.

Entre as medidas tomadas neste sentido, o BB reduziu praticamente à metade o prazo médio das operações para empresas pequenas, para cerca de 10 meses, acrescentou o vice-presidente de riscos do BB, Carlos Hamilton.

“O índice de inadimplência das novas safras está num nível muito inferior aos registrados pelas anteriores’, disse Labuto.

Fonte: Jornal Extra

BB é condenado a pagar R$100 mil por assédio moral em Belo Campo, na Bahia

Publicado em:

A prática constante de assédio moral na agência de Belo Campo levou à condenação do Banco do Brasil pela 2ª Vara do Trabalho de Vitória da Conquista. Depois de denúncia feita pelo Sindicato dos Bancários de Vitória da Conquista e região, o Ministério Público do Trabalho ingressou com uma Ação Civil Pública com objetivo de conter os constantes constrangimentos, humilhações e pressões psicológicas feitos pela gerência geral aos bancários da unidade, inclusive sendo desqualificados e ridicularizados publicamente e obrigados a realizar vendas casadas de produtos aos clientes.

Além de garantir que sejam cumpridas medidas efetivas e necessárias para coibir qualquer prática de assédio moral, realizar periodicamente palestras de conscientização dos trabalhadores para a manutenção de ambiente de trabalho moralmente sadio, sob pena de multa diária no valor de R$5 mil pelo descumprimento de cada obrigação estipulada na sentença, o banco foi condenado, ainda, ao pagamento de indenização por dano moral coletivo, no valor de R$ 100 mil, que será revertido ao Fundo de Amparo ao Trabalhador (FAT) ou em favor de algum programa social.

O BB ainda pode recorrer judicialmente, entretanto é indispensável que todos os trabalhadores sujeitos a práticas de assédio por parte dos seus gestores procurem o Sindicato e peçam ajuda. “A união dos colegas pra fomentar a denúncia de assédio moral foi de extrema importância. O Sindicato acompanha, fiscaliza, denuncia e busca esclarecer os riscos do assédio moral por meio de palestras e conversas com a categoria. No caso que envolveu a agência do BB/Belo Campo, o Ministério Público averiguou as condições e puniu a instituição devidamente”, ressalta a diretora de Assuntos Jurídicos, Sarah Sodré.

Fonte: Blog do Rodrigo Ferraz

BB antecipa R$ 170 milhões em restituições do IRPF para 61 mil clientes

Publicado em:

Desde 1º de Março, quando a linha de antecipação de restituição de Imposto de Renda Pessoa Física (IRPF) foi reaberta, 61 mil clientes já contrataram a operação no Banco do Brasil. Até o momento, o montante liberado soma R$ 170 milhões. Durante todo o período de 2017 em que a linha esteve aberta, o banco emprestou R$ 455 milhões.

As contratações por autoatendimento já representam 39% do volume total, aumento de 9% sobre o mesmo período de 2017. Destaque também para as contratações via aplicativo (app), responsável por 24% do desembolso em 2018, crescimento de 70% em relação a 2017.

O Banco do Brasil foi o primeiro banco a oferecer a contratação da linha diretamente pelo app ou Internet banking, sem a necessidade de o cliente ir até uma agência. Pelo próprio aplicativo ou na página do BB é possível enviar uma foto do recibo da declaração.

Após a confirmação da proposta, o crédito entra automaticamente na conta do cliente. A funcionalidade traz conveniência e ganho de tempo ao cliente, que receberá o crédito da antecipação sem precisar sair de casa.

Condições do crédito

A modalidade não compromete o orçamento mensal do cliente com parcelas e conta com taxas de juros a partir de 1,89% ao mês. Trata-se de uma boa opção de crédito aos clientes que possuem dívidas mais caras, como o cheque especial.

Com a linha é possível antecipar até 100% do valor do crédito a ser restituído, limitado a R$ 20 mil. O pagamento é feito somente na data do crédito da restituição ou no vencimento do contrato, que será no dia 15 de janeiro de 2019, o que ocorrer primeiro.

As contratações podem ser realizadas até 30 de setembro de 2018, via Aplicativo BB para celulares e tablets, pela Internet, nos terminais de autoatendimento, na Central de Atendimento BB e nas agências do banco em todo o país. Para ter acesso, os correntistas precisam indicar uma conta no BB para o crédito da restituição e devem ter limite de crédito aprovado.

Central de IRPF no aplicativo

Para este ano, os clientes do BB contam ainda com uma ajuda extra na hora de declarar o imposto. Na aba de gestão financeira pessoal “Minhas Finanças” no app BB, os lançamentos dos gastos de 2017 foram agrupados em categorias correlatas às disponíveis no programa de declaração do Imposto de Renda Pessoa Física (pagamentos efetuados, bens e direitos, dívidas e ônus reais, doações efetuadas). Até o momento, a Central de IRPF indicou 17,2 milhões de lançamentos a 1,5 milhão de clientes.

A funcionalidade ainda permite consultar e salvar os informes de rendimentos de 2017 e de anos anteriores. Além disso, os clientes podem verificar o saldo bancário em 31/12/2017 e o prazo para entrega da declaração.

Mudança gera economia de papel

Os Informes de Rendimentos dos clientes pessoas físicas do BB estão disponíveis pelo Internet banking e pelo app da instituição. Outra novidade neste ano é que os clientes passam a ter o documento também pelo celular, podendo salvar ou compartilhar o documento.

Além da agilidade e comodidade aos contribuintes, a medida evita a derrubada de, pelo menos, 1.218 árvores de eucalipto. O documento é destinado aos clientes que possuem contas correntes e aplicações vinculadas na instituição, com saldo superior a R$ 140.

Fonte: Banco do Brasil

Prefeito pede ampliação do atendimento pelo BB em Presidente Castello Branco

Publicado em:

O prefeito de Presidente Castello Branco (SC), Ademir Miotto e o deputado Moacir Sopelsa, estiveram na Superintendência do Banco do Brasil em Florianópolis. Em audiência com o superintendente estadual do Banco do Brasil em Santa Catarina, Ulisses Silva Assis e o gerente administrativo, Gilson Walter da Silva encaminharam reivindicação para que a agência do Banco do Brasil amplie o atendimento no município.

eb4040ed-24e9-473d-8731-987f191b54ad

Depois da explosão da agência em dezembro de 2016, o Banco do Brasil deixou de realizar o atendimento no caixa eletrônico. Por questões de segurança, a superintendência chegou a cogitar o fechamento da agência. Quando o assunto veio à tona a administração do município iniciou um trabalho para convencer a direção do banco a permanecer com a agência no município.

O prefeito Miotto, destaca que logo que assumiu a administração, trabalhou para reverter o quadro. Ações foram realizadas, na Câmara de Vereadores, através dos deputados e, em reuniões na Superintendência do Banco do Brasil em Florianópolis. “Com o apoio de todos, conseguimos que a agência permanecesse atendendo no município”, explica Miotto.

Na audiência desta quarta-feira, dia 11 de abril, o prefeito Miotto, que esteve acompanhado pelo deputado Moacir Sopelsa e o secretário executivo da ADR Concórdia, Wagner Bee, solicitou à superintendência que amplie o atendimento ao público na agência, através dos caixas eletrônicos e de forma presencial. Segundo Miotto, o superintendente estadual do Banco do Brasil em Santa Catarina, Ulisses Silva Assis se comprometeu a avaliar a situação para encontrar uma alternativa, inclusive através de uma ação articulada com o atendimento realizado pela agência dos Correios que possui convênio com o Banco do Brasil.

Fonte: Michel Teixeira Notícias

Associação de Criadores de Suínos reforça pedido de prorrogação de custeio ao BB

Publicado em:

A Associação Brasileira dos Criadores de Suínos (ABCS) reuniu-se mais uma vez com o gerente executivo da Diretoria de Agronegócio do Banco do Brasil, Álvaro Tosetto, na quarta-feira (11), para solicitar a prorrogação do vencimento das parcelas dos créditos de custeio e investimento adquiridos nos últimos anos. O pleito já havia sido solicitado à instituição no mês de março, mas, como não houve um posicionamento oficial do Banco do Brasil, a ABCS reforçou o pedido e ponderou que o objetivo da prorrogação é garantir a permanência de grande parte dos suinocultores na atividade.

Tosetto explicou que a Diretoria de Agronegócio analisou a situação encaminhada pela ABCS e já solicitou o pedido de prorrogação para a presidência do Banco do Brasil. O gerente afirmou que está otimista e acredita que a resposta sairá nos próximos dias.

Além da gerente de relações institucionais da ABCS, Ana Paula Cenci, também estiveram presentes na reunião o presidente da Comissão de Aves e Suínos da Confederação da Agricultura e Pecuária do Brasil (CNA), Iuri Machado, e o assessor técnico da CNA, Victor Ayres.

Fonte: Notícias Agrícolas

BB encerra patrocínio ao handebol nacional por crise política

Publicado em:

O Banco do Brasil enviou um ofício à Confederação Brasileira de Handebol (CBHb) na última terça-feira (10) e informou que não vai renovar o contrato de patrocínio que expira no próximo dia 30 de maio. Com isso, o esporte brasileiro toma mais um golpe, dois dias depois da Nestlé ter anunciado a retirada de seu patrocínio de nove anos ao vôlei de Osasco.

Oficialmente, a explicação do Banco do Brasil é de uma mudança de estratégia. A instituição pretende continuar no esporte, mas focar seus esforços no vôlei, vôlei de praia e em seu circuito de corridas de rua, que terá o dobro de etapas neste ano em relação ao ano passado, como antecipou a Máquina do Esporte.

handebol_banco_do_brasil

No entanto, o real motivo do término da parceria é outro. A CBHb passa por uma grave crise política que foi intensificada na semana passada, quando o agora ex-presidente Manoel Luiz Oliveira foi afastado do cargo pela Justiça Federal. A sentença fala em “prática de simulações, falsidades (ideológicas e materiais), superfaturamento e pagamento por serviços não prestados”. Oliveira estava no cargo há 28 anos.

Com a decisão do Banco do Brasil, o handebol brasileiro sofre um baque a pouco mais de dois anos dos Jogos Olímpicos de Tóquio, em 2020. O aporte havia começado em 2013 e conquistado logo em seu primeiro ano o melhor resultado da história do handebol nacional: o título mundial da seleção feminina.

Em nota, a CBHb lamentou a decisão, agradeceu o apoio dado nos últimos cinco anos e ainda afirmou que “a parceria possibilitou também o desenvolvimento da modalidade, o aumento das fases de treinamento das seleções adultas e de base e o apoio às seleções de handebol de areia, que se mantiveram no topo do ranking da IHF (Federação Internacional de Handebol). Permitiu, ainda, a criação do Torneio Quatro Nações, importante para a promoção e a divulgação da modalidade e da marca do Banco do Brasil por todo o país”.

Na mesma nota, a Confederação ainda fala que “terá de rever todo o seu planejamento, principalmente as ações relativas às seleções olímpicas”.

Vale ressaltar que, para a última edição dos Jogos Olímpicos no Rio de Janeiro, o handebol recebeu cerca de R$ 64 milhões no quadriênio de preparação para a competição. Agora, sem o aporte do banco do Brasil, a situação financeira ficará bastante complicada, já que o único patrocínio que sobrou, dos Correios, paga “apenas” 1,6 milhão por ano. A entidade ainda recebe R$ 2,5 milhões da Lei Agnelo Piva.

Fonte: Máquina do Esporte

Instabilidade dos juros nos EUA leva BB a adiar captação externa

Publicado em: 05/04/2018

O Banco do Brasil (SA:BBAS3) é mais uma companhia brasileira a decidir pelo adiamento da captação de recursos no exterior, uma vez que a elevação do custo para acessar os investidores por meio do mercado de dívida internacional praticamente inviabiliza a operação. As informações são da coluna do Broad, publicada no site do Estadão.

O objetivo do maior banco público do país era realizar uma nova emissão aproveitando o resultado positivo do último trimestre de 2017, período no qual a instituição registrou o maior lucro trimestral nominal na história.

A decisão de congelar a emissão mostra que o BB está disposto a esperar por condições melhores do mercado. Os juros instáveis na economia dos Estados Unidos, desde o final de janeiro, têm feito com que os investidores exijam prêmios maiores para os emissores de um modo geral.

Outro ponto de destaque é que há duas semanas o BB anunciou a recompra de até US$ 700 milhões de dois bônus perpétuos com cupom de 8,50% e 9,25%. Antes disso, o banco estatal captou US$ 1 bilhão, em outubro último, marcando seu retorno ao mercado de dívida externa após três anos.

Resultado de 2017

O Banco do Brasil registrou lucro líquido ajustado (resultado sem itens extraordinários) de R$ 11,1 bilhões em 2017, valor 54,2% maior que o verificado em 2016. O lucro líquido sem ajuste ficou em 11,01 bilhões, com expansão de 37,1%.

Segundo o banco, o resultado teve impacto, principalmente, do aumento das rendas de tarifas, da redução das despesas de provisão (recursos reservados para o caso de inadimplência) e das despesas administrativas.

No quarto trimestre de 2017, o lucro líquido ajustado foi de R$ 3,2 bilhões, o que mostra desempenho 82,5% superior ao do mesmo trimestre do ano anterior – R$ 1,7 bilhão – e o maior resultado trimestral desde 2012.

Fonte: Investing.com

Magistradas ligadas a golpe bilionário no BB podem ter aposentadoria cassada

Publicado em:

Desde dezembro do ano passado, quando o Conselho Nacional de Justiça (CNJ) condenou as desembargadoras paraenses Marneide Trindade Pereira Merabet e Vera Araújo de Souza à pena de aposentadoria compulsória, pela acusação de conduta negligente durante uma tentativa de golpe bilionário aplicada por uma quadrilha de estelionatários contra o Banco do Brasil (BB), as duas magistradas permanecem em casa, recebendo aposentadorias mensais em torno de R$ 34 mil. Cassar esse benefício, por entender que “a inatividade não pode ser um prêmio” para as desembargadoras, é o objetivo da ação civil pública ajuizada na última semana pelo procurador-geral de Justiça do Pará, Gilberto Martins, junto à Justiça local.

O envolvimento das magistradas no golpe teria ocorrido em outubro de 2010. Na ocasião, a então juíza Vera Araújo de Souza bloqueou R$ 2,3 bilhões do BB, em ação de usucapião. O autor do pedido disse representar um correntista que havia recebido o valor cinco anos antes, em oito contas, sem ninguém reclamar o dinheiro de volta. A quantia era equivalente a um terço de todo o lucro anual da instituição financeira. A petição inicial tinha só quatro páginas e dois extratos bancários, mas foi considerada suficiente.

ACUSADAS IGNORARAM ALERTAS, DIZ PROCURADOR

Ao justificar o pedido de cassação de aposentadoria, o procurador-geral de Justiça Gilberto Martins sustenta que as magistradas desonraram a Justiça ao proceder com parcialidade e desprezo às normas processuais e ao dever de cautela. Para ele, punição de um ilícito deve ensejar a perda do cargo e de qualquer vínculo com o Estado. Como o cargo de magistrado é vitalício, Martins entende que essa desvinculação com o Poder Judiciário somente se dá por meio de decisão judicial.

Embora os advogados do Banco do Brasil tenham demonstrado o absurdo do pedido, sustentado por fraude de falsificação de documentos e que se tratava do mesmo golpe já tentado junto à 5ª Vara Cível de Brasília, a então juíza Vera de Souza (posteriormente, promovida à desembargadora) manteve o bloqueio. Já a desembargadora Marneide Merabet negou o recurso apresentado pelos advogados após concluir que o banco não conseguiu comprovar que o bloqueio resultaria em “lesão grave de difícil reparação”.

De acordo com a ação, Vera de Souza, ao negar aos advogados o pedido de suspensão do bloqueio, em 2010, teria declarado “haver sofrido pressão de cima”, mas que encontraria os autos até então desaparecidos e logo analisaria os fundamentos do BB, “o que nunca fez”. O banco só conseguiu deter o golpe após formalizar um pedido de providências na Corregedoria Nacional de Justiça, que resultou na suspensão da ordem judicial de bloqueio e na instauração de reclamação disciplinar contra as magistradas.

As investigações encontraram na casa de um dos golpistas um telefone celular, em cuja agenda constava o nome da desembargadora Marneide Merabet (na verdade, o número pertencia à irmã dela) e de seu marido. A quebra do sigilo telefônico demonstrou que, em 20 de outubro de 2010, dias antes da distribuição da ação de usucapião especial, o dono da linha ligou três vezes para o número supostamente utilizado pela desembargadora Marneide Merabet. Depois que a ação foi protocolada, ligou outras 20 vezes.

No CNJ, a defesa das desembargadoras tentou, sem sucesso, barrar os processos alegando que o Superior Tribunal de Justiça (STJ) já havia julgado e considerado o caso prescrito na esfera criminal. O advogado Ophir Cavalcante, que defendeu Vera de Souza, procurado pelo GLOBO, alertou que a aposentadoria dos magistrados só pode ser cassada por decisão judicial transitada em julgado “em razão de expressa disposição constitucional”.

Fonte: O Globo

Grupo Segurador BB e Mapfre tem novo diretor de riscos industriais e garantia

Publicado em:

O Grupo Segurador Banco do Brasil e Mapfre anuncia Almir Fernandes (foto abaixo) como diretor de Riscos Industriais e Garantia. O executivo tem mais de 36 anos de experiência, sendo 23 no grupo espanhol MAPFRE, onde anteriormente liderou os negócios da MAPFRE Assistência e do CESVI (Centro de Experimentação e Segurança Viária) no país.

Almir-Fernandes-diretor-de-Riscos-Industriais-e-Garantia-1

O executivo é formado em engenharia industrial mecânica pela Universidade Santa Cecília, com MBA em Gestão Empresarial pela FGV e AMP Advanced Management Program do ISE-IESE Business School.

Resultado da união estratégica entre o Banco do Brasil e a Mapfre Seguros, o Grupo Seguradora Banco do Brasil e Mapfre conta com 5.600 colaboradores, mais de 28 mil pontos de venda, incluindo corretores e agências bancárias. Possui um dos mais amplos portfólios de produtos do mercado, além de unidades de negócios especializadas,
presença territorial abrangente e distribuição multicanal.

Fonte: Segnews

BB atende CNA e prorroga operações de custeio e investimento

Publicado em:

O Banco do Brasil (BB) atendeu a um pedido da Confederação da Agricultura e Pecuária do Brasil (CNA) e autorizou a prorrogação de parcelas de operações de custeio e investimentos que venceram em 2017 e com vencimento em 2018.

A medida beneficia pecuaristas de todo o país e produtores rurais da área de atuação da Superintendência do Desenvolvimento do Nordeste (Sudene) que tiveram dificuldades de pagamento de seus contratos de crédito.

Pelas regras definidas, o BB reprogramou parcelas de custeio e investimento de produtores de todo o país para um ano após o fim do contrato. Para a bovinocultura de leite ou mista, os criadores deverão pagar 20% do saldo devedor do custeio em 2018 e prorrogar o restante por dois anos.

Para bovinocultores de corte, é necessário o pagamento de 30% da parcela da dívida vencida neste ano e os 70% restantes do passivo podem ser prorrogados por três anos.

Na região da Sudene, o banco definiu que as parcelas de custeio para pecuária e fruticultura serão prorrogadas por quatro anos, divididas em quatro prestações anuais, com o pagamento da primeira em 2020.

Para os outros segmentos na Sudene, os contratos de custeio também podem ser prorrogados por quatro anos e divididos em quatro parcelas anuais. A primeira parcela pode ser paga em 2019.

Os produtores que desejarem prorrogar os prazos deverão procurar o gerente da sua conta no Banco do Brasil.

Fonte: Notícias Agrícolas

Falha do BB atrasa pagamento de 450 mil aposentadorias

Publicado em:

Uma falha no Banco do Brasil atrasou o pagamento de aposentadorias de aproximadamente 450.000 segurados nesta terça-feira. Hoje, o Instituto Nacional do Seguro Social (INSS) liberou o dinheiro dos benefícios com número final 7.

Foram afetados apenas os segurados que recebem por crédito em conta no Banco do Brasil. Ao todo, a instituição é responsável pelo pagamento de 7 milhões de pessoas.

O INSS confirmou a VEJA o problema com os pagamentos, mas informou que não teve nenhuma responsabilidade na falha. Segundo o órgão, entre as instituições financeiras, apenas o Banco do Brasil não havia realizado o pagamento de benefícios por “problemas tecnológicos”.

“Agora pela tarde o INSS irá buscar mais informações e, posteriormente, encaminhar a procuradoria para analisar se houve alguma quebra de contrato, por parte do Banco do Brasil para, daí, serem tomadas as medidas indicadas nos termos do contrato”, afirmou em nota.

Procurado, o Banco do Brasil informou, também em nota, que todos os créditos nas contas dos beneficiários do INSS foram efetuados “após indisponibilidade momentânea na manhã desta terça-feira”. A situação foi regularizada no início da tarde.

Fonte: Veja.com

Justiça manda BB e Caixa pagarem abonos do PIS/Pasep não sacados

Publicado em:

A Justiça Federal determinou à Caixa e ao Banco do Brasil que convoquem todos os trabalhadores que não receberam os abonos salariais do PIS/Pasep nos últimos cinco anos para comparecerem a agências e sacar o dinheiro. A determinação consta de uma sentença da 2ª Vara Cível Federal da capital paulista e é resultado de uma ação civil pública ajuizada pela Procuradoria Regional dos Direitos do Cidadão, órgão vinculado ao Ministério Público Federal em São Paulo. A ordem judicial se estende aos Estados de São Paulo e Mato Grosso do Sul, que estão sob jurisdição da 3ª Região da Justiça Federal.

A Caixa afirma, por meio de assessoria de imprensa, “que aguarda manifestação formal por parte do Codefat para a adoção das providências necessárias para o pagamento dos benefícios não sacados nos últimos cinco anos”. Já o Banco do Brasil, também por meio de nota de sua comunicação social, disse “cumprir a legislação vigente” e esclarece que “foi notificado da decisão e está avaliando as medidas cabíveis”.

As informações foram divulgadas no site da Procuradoria em São Paulo – o número processual é 0015044-48.2015.403.6100. Trabalhadores que ganham até dois mínimos mensais têm direito a receber o abono equivalente a um salário mínimo anual, mas nem todos sabem disso, sustenta a Procuradoria. O autor da ação civil pública que resultou na sentença é o procurador da República Pedro Antonio de Oliveira Machado.

Segundo o Ministério Público Federal, a Caixa e o BB, responsáveis respectivamente pelo pagamento dos valores do Programa de Integração Social (PIS) e do Programa de Formação do Patrimônio do Servidor Público (Pasep), “têm não só deixado de divulgar amplamente a disponibilidade dos recursos aos beneficiários, como também se baseado em prazos inconstitucionais para dificultar os saques”.

Esses prazos são estipulados em resoluções que a União edita anualmente, por meio do Conselho Deliberativo do Fundo de Amparo ao Trabalhador (Codefat), destaca a ação do Ministério Público Federal. “Embora a Constituição garanta o direito ao abono sem condicioná-lo a datas para saque, os atos normativos restringem os períodos em que os beneficiários podem retirar as quantias ao longo do ano”, diz a ação. “Os textos estabelecem ainda que os valores não sacados no calendário definido devem ser automaticamente revertidos para as outras finalidades do FAT.

Assim, os trabalhadores que perdem os prazos continuam com direito a receber as parcelas, mas acabam obrigados a recorrer à Justiça para obtê-las.” Na sentença, a Justiça Federal acolheu integralmente os pedidos da Procuradoria Regional dos Direitos do Cidadão para que o pagamento seja efetuado independentemente de datas previstas em resoluções. Os cinco anos retroativos correspondem ao mesmo prazo máximo que a Fazenda Pública tem para realizar cobranças.

Os saques, com juros e correção monetária – calculada com base no IPCA-E -, podem ser feitos, pelos trabalhadores, por via administrativa, diretamente nas agências bancárias. A decisão impõe também que valores não retirados sejam mantidos pelo mesmo período nas instituições bancárias, em vez de revertidos ao FAT, facilitando o acesso às parcelas por quem as requeira.

A União foi condenada ainda ao pagamento de R$ 477 mil a título de danos morais coletivos. O montante deve ser depositado no Fundo de Defesa de Direitos Difusos. Segundo a decisão, União, Caixa e BB devem, por fim, “dar ampla publicidade ao teor da sentença, convocando os trabalhadores para que possam sacar só valores que lhe são devidos a título de abono salarial”.

Veja a seguir a íntegra da defesa da Caixa Econômica Federal: “A Caixa esclarece que aguarda manifestação formal por parte do Codefat para a adoção das providências necessárias para o pagamento dos benefícios não sacados nos últimos cinco anos. A Caixa atua como agente pagador, na conformidade do Art. 9º da Lei 7.998/90 de forma a acatar as determinações do Conselho Deliberativo do Fundo de Amparo ao Trabalhador – Codefat”. “O Codefat determina, por meio de Resolução, que as instituições financeiras efetuem a devolução de valores correspondentes aos benefícios não sacados até o último dia do exercício financeiro de pagamento do Abono Salarial. A Caixa realiza anualmente ampla campanha de divulgação do calendário de pagamento do Abono Salarial obtendo resultados expressivos nos índices de pagamento”, finaliza o texto.

O BB também se manifestou: “O Banco do Brasil cumpre integralmente a legislação vigente sobre o Pasep e informa que foi notificado da decisão e está avaliando as medidas cabíveis”. A Advocacia-Geral da União (AGU) escreveu o seguinte: a referida sentença foi publicada no Diário da Justiça em 23 de março de 2018, contudo a União ainda não foi devidamente intimada, de modo que a decisão ainda não surte efeito. Por ocasião da intimação, a União, por meio da AGU, irá interpor o recurso cabível”.

Fonte: Jornal do Comércio

Juros de BB e CEF estão entre os mais altos do país

Publicado em:

Com a concentração bancária iniciada no governo FHC e acentuada nos governos do PT, o controle do mercado de crédito no país é de cinco grandes bancos. Pouca diferença faz para o consumidor ou empresário entrar numa porta giratória de um banco público federal ou privado. A sensação de agiotagem oficial é a mesma. Com a inflação estimada pelo Banco Central para este ano em 3,5% e os juros básicos da taxa Selic (piso da captação dos bancos) em 6,5% e que deve cair a 6,25% em maio, o sistema bancário (público e privado) segue ignorando a angústia das famílias endividadas e as atribulações dos pequenos, médios e grandes empresários para equilibrar as contas em meio a juros abusivos.

O BC ficou sempre atrás da queda da inflação ao baixar os juros básicos e ainda foi passivo, esperando que os bancos reduzissem os juros (e os lucros). Vamos ver se, com a redução de 37,5% nos compulsórios dos bancos, consegue um choque de liquidez no mercado, reanima a economia e evita nova onda de desemprego.

No passado, governos tentaram induzir os bancos públicos a forçar, via competição, a queda dos juros nos empréstimos. Sem sucesso. No mercado de crédito imobiliário, onde conta com o dinheiro fácil do FGTS – sem prestar conta com a transparência devida aos trabalhadores, o que fez alguns ex-dirigentes serem afastados sob suspeita de má aplicação e fraudes no uso dos FI-FGTS – a CEF ainda faz diferença. O mesmo acontece com o Banco do Brasil no crédito rural, onde tem a maior fatia.

No dia a dia, é quase tudo igual. No competitivo mercado de financiamento a veículos, a CEF está em último lugar entre os grandes bancos, com juros mensais de 2,03% ou 27,38% ao ano. O BB é o antepenúltimo entre os cinco do oligopólio (1,76% ao mês e 23,25% ao ano, praticamente as mesmas taxas do Itaú Unibanco BM (1,76% ao mês e 23,26% ao ano). Perde para o espanhol Santander (1,69% ao mês e 22,31% ao ano), ou ainda para a Itaúcard (1, 55% ao mês e 20,26% ao ano) e também para o Safra (1,57% ao mês e 20,06% ao ano), para a Bradesco Financeira (1,54% ao mês e 20,06% ao ano) e para o Banco Bradesco (1,45% ao mês e 18,82% ao ano), a taxa mais acessível, segundo levantamento do BC entre 9 e 15 de março. O cliente deve prestar atenção, porém, no percentual financiado. Como o carro fica 100% em garantia, um financiamento de 70% ou 80% do valor faz muita diferença.

A competição está sendo bem explorada pelos bancos oficiais e,o cliente tem vantagem, se tiver uma bom relacionamento (conta salário no BB ou na CEF, ou aplicações fna caderneta de poupança) é no crédito pessoal não consignado. A menor taxa, segundo o BC, entre os grandes bancos, é da Bradescard, que opera os cartões Bradesco, com 2,32% ao mês e 31,70% ao mês. O BB, tem a segunda melhor taxa entre os grandes (63,83% ao ano). A CEF vem a seguir (ver tabela), com 74,74% ao ano Santandar e Itaú Unibanco BM, disputam os cliente na casa decimal, respectivamente, 76,20% e 77% ao ano. A maior taxa dos grandes é do Bradesco: 91% ao ano. Mas ainda muito distante dos escandalosos 707,77% ao ano cobrados pela Crefisa. Aquela que “dá crédito mesmo a negativados”. Ou seja, dá corda com laço a quem está enforcado.

Fonte: Jornal do Brasil